本週,華爾街發生了一件怪事。
卻沒有人注意到。
就在本週二,美國最有影響力的銀行交給一名主管一項明確任務:在市場的某個特定領域,尋找可以投入銀行資金的機會。
到了週三上午,該領域最受矚目的股票之一,正朝52週新低滑落。
這家銀行是JPMorgan。當它悄悄展開如此大規模的布局,你就知道它正在為某件事做準備。
新任主管Andrew Frame受命主導銀行$1.5 trillion「安全與韌性倡議」下的投資。這項計畫還預留$10 billion,用於直接持股及創投投資。
但要投向什麼?
足以左右未來權力版圖的資源。
關鍵礦產
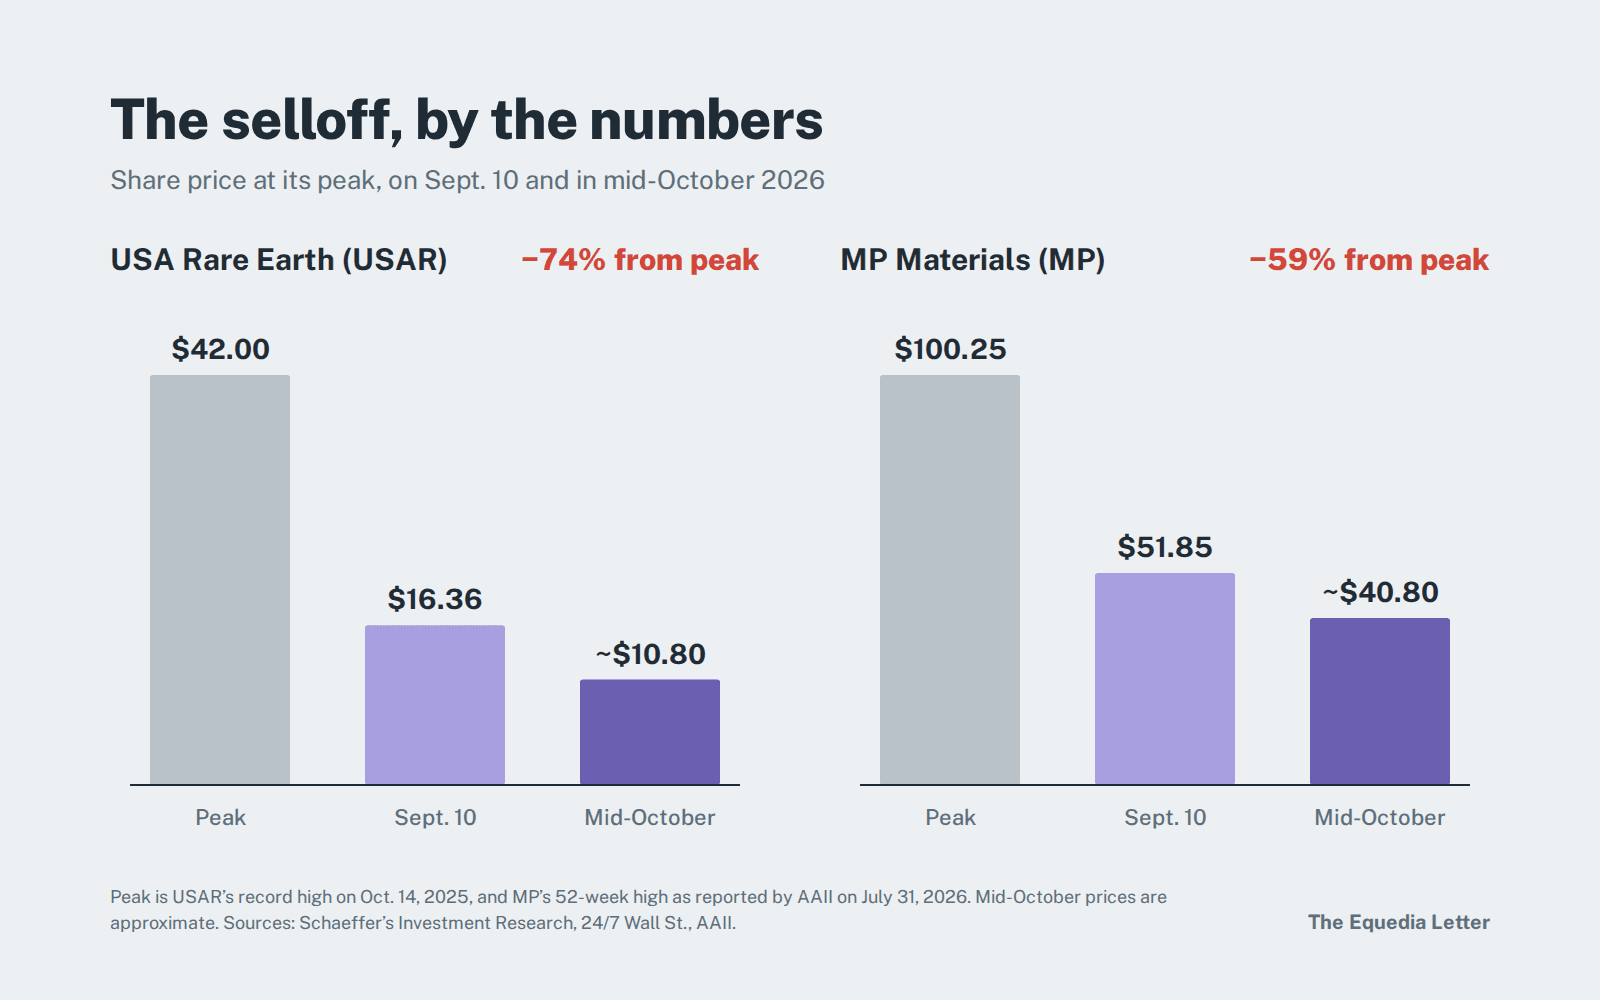
當天上午下跌的股票是USA Rare Earth,眼看就要連續第六個交易日收跌,股價較恰好一年前創下的$42歷史高點低了約70%。
但它絕非唯一受挫的公司。
MP Materials的最大股東在2025年變成五角大廈;其股價從五週前約$52跌至本週約$40。去年,它曾觸及$100。
先想想這意味著什麼。
美國最大的銀行正在組建團隊,準備為一個被市場當成快要倒閉的產業提供資金。
要不是市場知道JPMorgan不知道的事,就是JPMorgan知道市場已經忘記的事。
你認為誰對?
答案不在新聞標題裡,而藏在上個月貿易協議的細節、五角大廈的稽核報告,以及一本塵封的1950年代政府礦產年鑑中。那本年鑑記錄了美國如何解決過一模一樣的問題,以及當年的解方為何終告瓦解。
關鍵就在相隔整整一週的兩個日期。
其中一個早已列在每位投資人的行事曆上。另一個藏在細則裡,幾乎沒有人談論。
把日期記下來
第一個日期是11月3日。美國人將在期中選舉投票,決定本屆總統任期最後兩年由誰掌控國會。
第二個是11月10日。
中國暫停實施最嚴格稀土出口管制的期限,預定當天屆滿。這套北京於2025年10月公布的規定主張:只要產品所含中國來源稀土的價值超過某個零組件價值的0.1%,即使產品在世界任何地方製造,也須取得中國核發的許可。
你可能讀過,美中休戰協議在上個月的華盛頓峰會上獲得延長。這話只對了一部分。習近平於9月底進行國是訪問後,美國財政部宣布,範圍較廣的關稅休戰將延至2027年1月10日;但就連這項延長,也尚未正式刊載於《聯邦公報》。
有些媒體以為稀土管制的寬限期也一併延長,細則卻不是這麼寫的。
追蹤法規紀錄、而非新聞稿的Thomson Reuters貿易合規團隊指出,中國稀土域外管制規定,完全不在新的關稅協議範圍內。
「……9月峰會並未延長這項暫停措施。」
北京仍可能在最後關頭延長暫停措施。稍後我會說明,為何即使如此,也不會推翻我接下來的論點。但這個到期日已經確定列在日程上,而且還不只這一個。
再過十七天,到了11月27日,中國暫停全面禁止向美國出口鎵、鍺及銻的措施也將到期。
接著,2027年1月1日,五角大廈一項採購規定將生效:凡在中國、俄羅斯、伊朗或北韓開採、精煉或生產的稀土磁鐵、鎢及鉭,都不得用於美國國防合約,不論任何休戰協議如何規定(Crowell & Moring)。
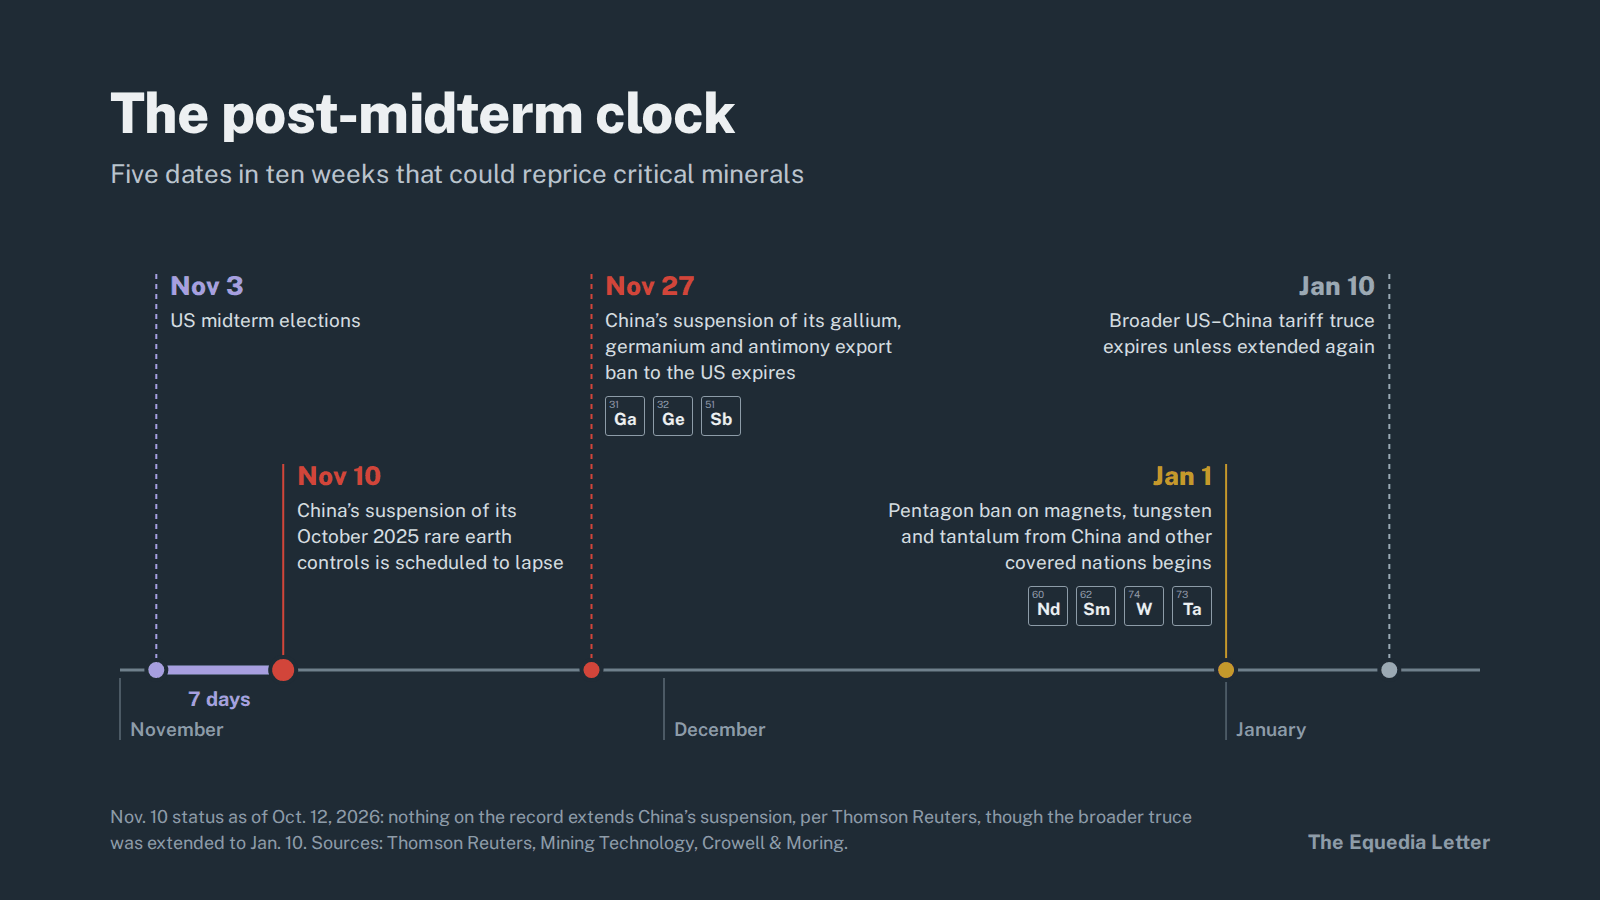
把這些期限與股價走勢放在一起看,就能明白市場究竟把什麼看反了。
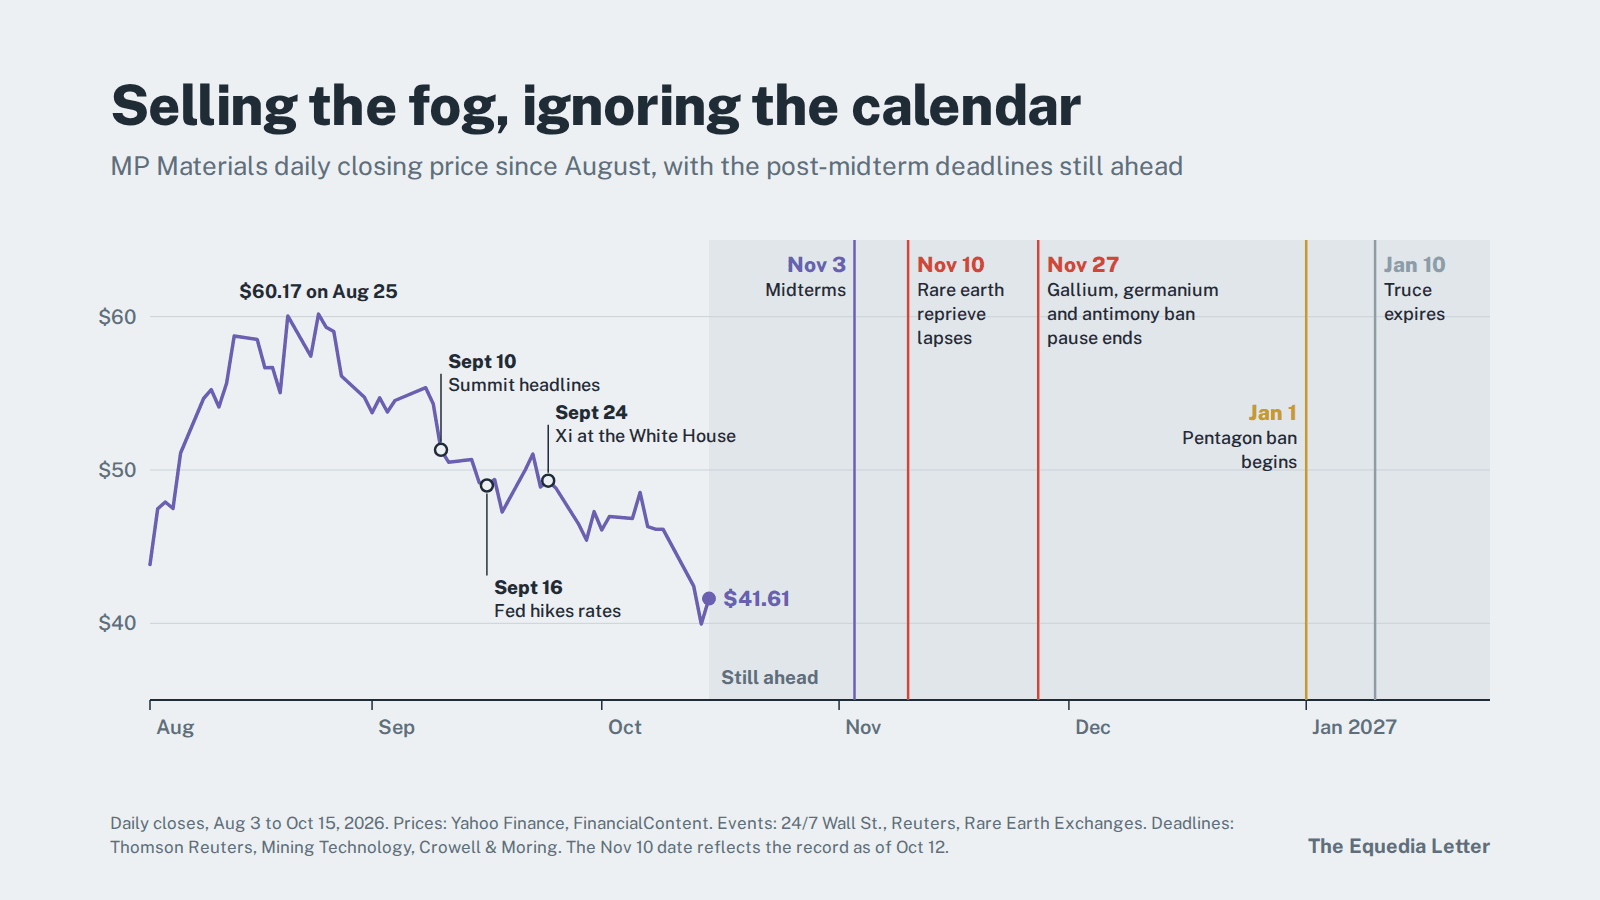
過去幾個月,關鍵礦產股遭到拋售,不是因為供應短缺消失了,而是因為局勢充滿迷霧:峰會的新聞標題、重新開始升息的聯準會,以及每逢沒有營收的股票遇上變數,就先賣再問的市場。
這片迷霧從11月開始,並在之後延續至1月,將逐漸散去。
選票開完、北京亮出底牌後,投資人就不得不依照供應鏈實際發生的事定價,而不是依照他們希望發生的事定價。
對有耐心、也準備好買進名單的投資人而言,期中選舉前後幾週,可能是這波熱潮開始以來,該產業最好的進場時機之一。
11月3日,美國人決定誰掌控國會。一週後,北京將提醒全世界,誰掌控供應鏈。
但在談11月之前,值得先弄清楚這些股票為何下跌。原因本身,透露了它們接下來可能怎麼走。
賣方真正賣掉的是什麼
拋售從9月正式展開,而且有一個非常明確的導火線。
9月10日,川普總統與習近平將在華盛頓會面、延長去年休戰協議的消息傳出,稀土股隨即重挫。VanEck稀土ETF當天跌了5%,標普500指數只跌了約0.5%;主要業者沒有一家發布消息。
這樣的股價反應,邏輯很簡單:本土開發業者的估值,建立在中國掌控供應鏈所造成的稀缺性上。
當華盛頓與北京看似友好,股票中的稀缺溢價就會流失。
這是第一波跌勢。六天後,第二波接踵而至。
9月16日,Kevin Warsh領導的聯準會自2023年以來首次升息,將利率調高至3.75%至4.00%區間;18名決策官員中有16人預計年底前至少再升息一次。
高利率對需要資金的公司,就像加了一道稅。而有什麼企業比興建礦場、精煉廠或磁鐵廠更需要資金?交易走勢已說明一切:10月初,賣壓最沉重的是仍在建置產能的公司,已有持續營收的生產商則相對抗跌。
USA Rare Earth於9月在南卡羅來納州動工興建一座約$1.2 billion的磁鐵廠,預定要到2028年才開始試運轉。它的政府補助款又與尚未達成的里程碑掛鉤,因此股價承受了部分額外壓力。
最後又挨了一記重擊。
本週稍早,Nasdaq創下7月以來最慘的一天;USA Rare Earth最近這波下跌,除了大盤對高貝塔值類股的普遍賣壓,並沒有其他特定原因。
但請注意,這份原因清單少了什麼:沒有任何一項,為美國的鏑供應增加哪怕一公斤。
事實上,實貨市場反而朝另一個方向發展。中國8月出口至美國的稀土磁鐵降至512噸,比7月減少20%(Rare Earth Exchanges)。
用於噴射引擎塗層、雷達及晶片製造的氧化釔,自北京開始實施許可制度以來,在中國以外的價格上漲了約140倍。到5月已達每公斤約$1,100,兩家使用氧化釔製造引擎塗層的北美企業被迫暫時停產(Tech Times)。
至於2025年4月針對七種中重稀土實施的管制,包括鏑、鋱及釔,從來就沒有暫停過。
換言之,市場賣的是關係回暖,但供應鏈根本沒有感受到這股暖意。
仔細看看9月峰會的實際成果,就會明白為什麼供應鏈可能永遠感受不到。
只是暫停,不是重來
9月24日,川普在白宮接待習近平。具體成果是關稅休戰延長兩個月,以及一套「30換30」減免架構,涵蓋玩具、家用紡織品、小型家電和農產品等一小部分商品(Thomson Reuters)。
但看看雙方刻意排除的項目:半導體、電動車、電池及稀土,全都不在其中。
兩國政府都不願把戰略物資擺上談判桌。
換句話說,這些戰略物資的影響力不容小覷。
國際能源署估計,若中國擴大後的管制全面實施,中國以外的汽車、高科技、國防及能源等下游產業,每年可能有約$6.5 trillion的產值面臨風險(IEA via Tech Times)。
峰會兩週後,北京更清楚地表明了意圖。
10月9日,在公布全面稀土規定整整一年後,中共中央與中國國務院聯合發布指導意見。分析師指出,這份文件正式將規定背後的戰略思路明文化:
掌控關鍵礦產的加工,利用這項掌控力主導製造業,再把製造業優勢轉化為下一代技術的優勢(Tech Times)。
同一天,歐盟貿易主管離開北京時,得到的幾乎只有一項承諾:中國會繼續透過由自己酌情運作的制度,加速處理稀土許可申請。歐洲得到的是受中國管理的供應管道,而不是擺脫依賴的方法。
如果還有人以為這件武器已經收起來了,別忘了北京在1月停止向數家日本企業出口稀土;當時它與華盛頓的休戰協議仍然有效。
如果這一切聽起來似曾相識,那就對了。
今年6月,我們在〈一筆藏在眼前的兆美元交易〉中警告,去年的休戰並沒有解除任何武裝。
「中國沒有拆除這件武器;它只是重新扣上保險……為期一年。」
這一年即將結束。
當然,看空者也有歷史論據,而且值得認真看待。
這齣戲,我們以前看過。
2010年9月,東海發生海上衝突後,中國停止對日本出口稀土,價格暴漲,西方稀土股呈拋物線式飆升(美國眾議院聽證會,2011年)。
到了2014年,世界貿易組織裁定中國的出口配額違規。北京遵從裁決,價格下跌,原本應該建立的西方加工產業終究沒有成形。持有MP Materials如今營運的同一座Mountain Pass礦場的Molycorp,於2015年聲請破產。
賣方押注的正是這部續集:關係回暖、價格崩跌,然後西方開發業者再度倒下一大片。
但他們漏看了一個關鍵差異。
2011年,沒有人在那些公司背後撐腰。如今有人了,而且碰巧擁有全球最雄厚的財力。
要明白這為何足以改寫結局,得回到1951年。
最後買家
1951年,韓戰方酣,美國庫存薄弱得危險。華盛頓援引《國防生產法》,做了一件今天聽來相當激進的事:承諾在五年內買下所有向政府出售的國產鎢精礦,保證價格為每短噸單位$63(美國參議院財政委員會)。
到了1954年,該價格已是國際市價的兩到四倍。美國國內鎢產量當年創下歷史紀錄,而且已是連續第五年成長(《礦產年鑑》,1954年)。
在科羅拉多州Boulder County,產量從1949年的約1,900磅,增加到1953年估計的383,000磅(美國礦務局)。
然後,政府停止收購。
到1958年,政府採購計畫基本完成,國內產量大幅縮減;當年下半年,仍在營運的生產商只剩兩家(《礦產年鑑》,1958年)。
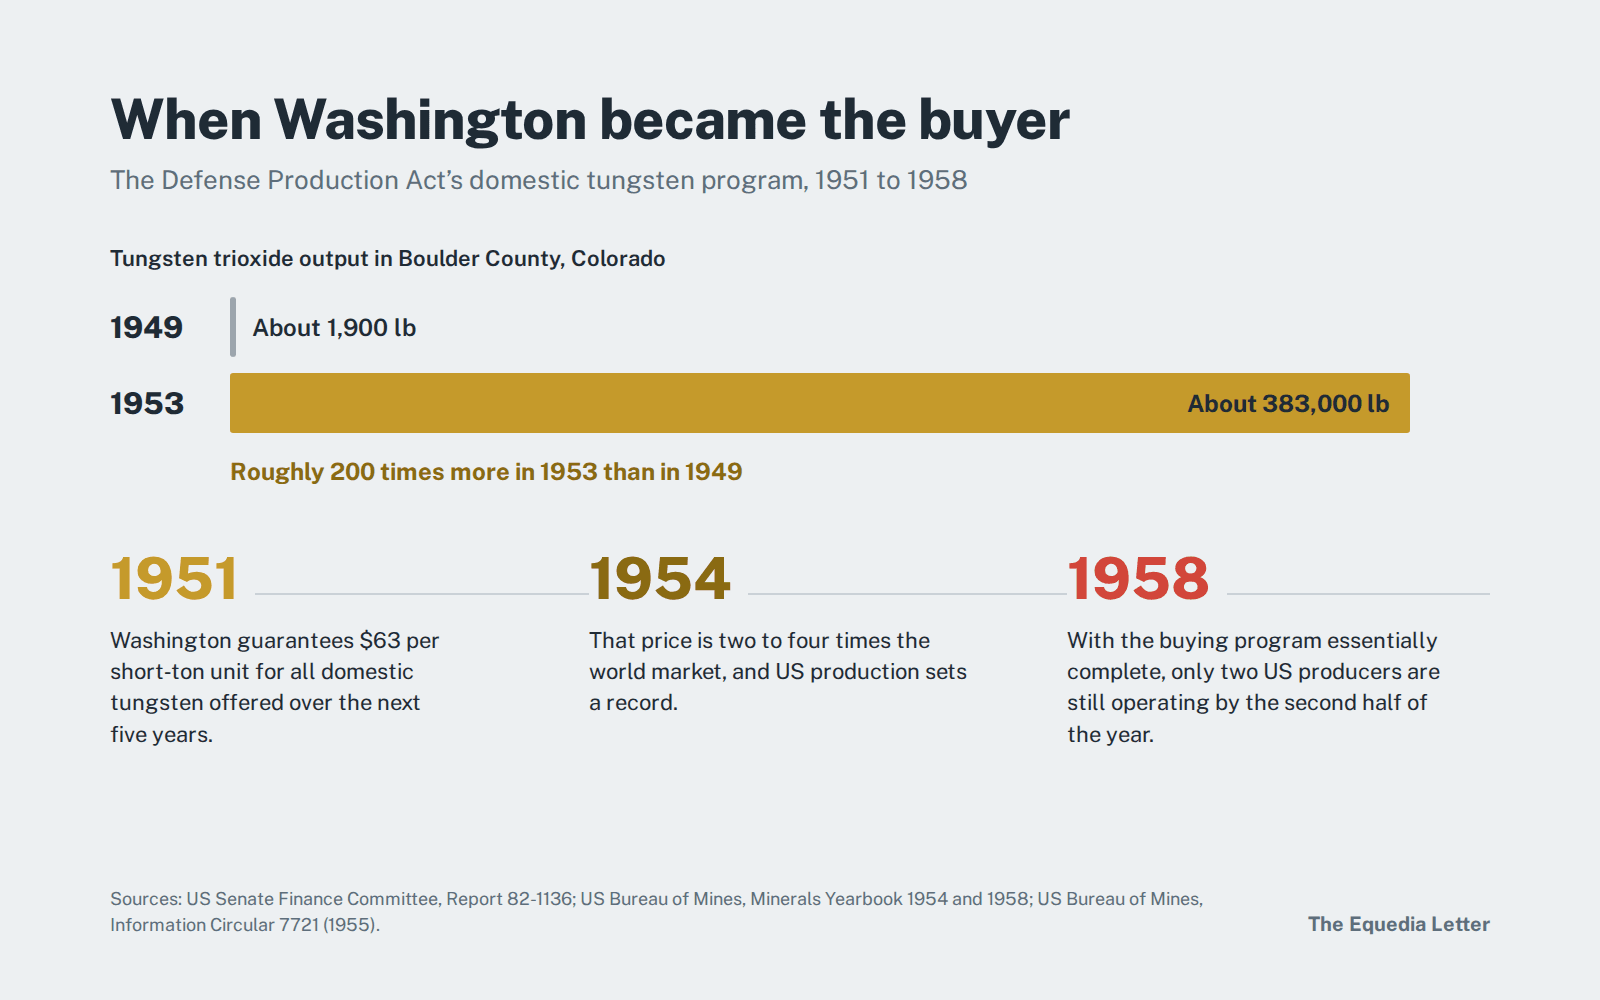
每個資源投資人都該記住這個教訓:決定美國有沒有鎢的,不是地質條件,而是買家。華盛頓願意付錢,供應就出現;華盛頓一走,供應也消失了。
現在看看,誰正站在今天的關鍵礦產企業背後。
2025年7月,五角大廈入股MP Materials,成為其最大股東,保證以每公斤$110的底價收購其釹鐠產品,並同意在十年內包下新磁鐵廠的全部產量(MP Materials)。此後,華盛頓又支持一項由美國進出口銀行推動、規模約$10 billion的Project Vault計畫,建立戰略性關鍵礦產儲備(美國駐東協使團)。
今年1月,一項總統公告更宣告,加工後關鍵礦產的進口威脅國家安全,並指出美國對12種被列為關鍵礦產的原料100%仰賴進口(白宮公告)。
然後,戰爭改變了盤算。
美國與以色列於2月底展開對伊朗的軍事行動,以驚人的速度消耗美國彈藥。據CNN引述戰略暨國際研究中心的數據,到4月全面戰事停止時,五角大廈已發射至少一半的THAAD攔截飛彈、將近一半的Patriot攔截飛彈,以及約30%的Tomahawk巡弋飛彈。
上個月,五角大廈自己的監察長認定,這場軍事行動造成戰略性短缺,也暴露國防工業基礎在補充軍備能力上的瓶頸。報告還具體說明了國防部現在打算怎麼做。
Anadolu Agency引述監察長報告指出,五角大廈正著手:
「……儲備關鍵材料、零組件及特定彈藥,以便在突發情況下迅速應對。」
每一枚在伊朗上空發射的攔截飛彈和巡弋飛彈,都得補造。正如Foreign Policy在首波攻擊幾天後指出,補充這些庫存,仰賴的是脆弱的關鍵礦產供應鏈(Foreign Policy)。
白宮已向國會要求$87.6 billion的緊急追加預算,其中$21 billion專門用於彈藥(Anadolu Agency);這還不包括2027財政年度提出的$1.5 trillion國防預算要求(Fortune)。
現在,還有一個多數人沒有連起來看的關鍵。
即使在休戰期間,中國禁止向美國軍事最終用戶出口軍民兩用物項的禁令,始終全面有效(Mining Technology)。而從1月1日起,五角大廈自己的規定也會禁止中國來源的磁鐵及鎢進入其供應鏈。關係回暖或許能改變中國賣給底特律什麼,卻改變不了五角大廈依法可以採購什麼。
這也就是為什麼,即使中國在最後關頭延長暫停措施,也不會推翻這套投資論點。
每一次延長,都再次提醒西方:供應是否存在,取決於北京的決定。五角大廈、國會,以及如今的華爾街,正是為了消除這項風險而投入資金。
這就要談到JPMorgan了。
2025年6月,我們在〈如何布局關鍵礦產熱潮〉中,特別提到Jamie Dimon的一番話。當時不少財經媒體只把它當成隨口一提。
「我們不該囤積Bitcoin——我們該囤積槍枝、子彈……以及稀土。」
在同一封通訊中,我們告訴讀者,銀行家和機構投資人正積極尋找美國礦產資產,尤其是像Perpetua Resources這樣的銻金礦項目。四個月後,JPMorgan推出$1.5 trillion倡議;最早引人注目的動作之一,就是對Perpetua作出US$75 million的基石投資。
到了本週,它更指派一名專責主管,統籌整個關鍵礦產布局。
因此,現在檯面上有兩個$1.5 trillion:一個來自美國最大的銀行,另一個來自世界上規模最大的軍隊;兩者瞄準的是同一處弱點。
諷刺的是,投資人擔心在升息環境下,建廠業者籌不到資金,因此拋售它們。與此同時,美國最大的融資機構才剛成立一支團隊,唯一的任務就是為它們提供資金。
當然,1951年的故事也有反面教訓。
當年的計畫結束,不是因為美國突然找到了自己生產的廉價鎢,而是因為華盛頓停止收購,礦場也隨之關閉。
因此,11月3日真正重要的問題只有一個:下一屆國會會不會繼續付錢?
選舉能改變什麼、不能改變什麼
如果預測者說得沒錯,答案將由一個分裂的華盛頓寫下。
據Council on Foreign Relations:
「眾議院控制權掌握在民主黨手中,只要他們不把它拱手讓出。」
參議院則更接近五五波;New York Times的模型只給民主黨些微優勢(Action Network)。
那麼,民主黨掌控眾議院,就會切斷關鍵礦產的支持嗎?
看看究竟是誰在起草法案。
國會目前最具雄心的提案《SECURE Minerals Act》,將設立規模$2.5 billion的「戰略韌性儲備」,由仿效聯準會設計的理事會管理。它有權以高於市價的價格收購關鍵礦產,讓國內生產商得以抵禦中國的價格操縱。提案的參議院共同發起人,一位是民主黨的Jeanne Shaheen,另一位是共和黨的Todd Young(Axios)。
換言之,一名民主黨人和一名共和黨人,共同起草了一項法案,要讓華盛頓永久成為願意以高於市價收購的最後買家。這就是1951年的鎢採購計畫重生,只是多了一個聯準會式的理事會。
參議員Young用一句話說明了動機。
Tech Times引述參議員Todd Young表示:
「中國在全球關鍵礦產供應鏈的主導地位,賦予它相當大的籌碼。」
與此同時,眾議院已在部分民主黨人支持下,以224票對195票通過《Critical Mineral Dominance Act》。而批評共和黨方案最激烈的民主黨人、能源與商業委員會首席議員Frank Pallone,抨擊的是它在真正確保供應方面做得太少,而不是太多。
這表示兩黨爭的是如何在礦產競爭中勝過北京,而不是要不要這麼做。
單獨提出的法案若受阻,礦產安全條款也往往會搭上必須通過的國防法案《國防授權法》。伊朗戰事後,彈藥庫存仍待補充,很難想像任何一黨會以削弱國防供應鏈作為競選主張。
再看看歷史如何說明選舉過後的市場走勢。
自1938年以來,期中選舉後的12個月,標普500指數約有95%的時候上漲,平均報酬率約14%(Fidelity)。U.S. Bank的研究發現,選前一年的指數平均漲幅僅2.9%,選後一年則為12.4%(U.S. Bank)。
根據Motley Fool對Robert Shiller資料的分析,若期中選舉使共和黨總統面對分裂政府,股市在一年後上漲的機率為93%(Stacker)。
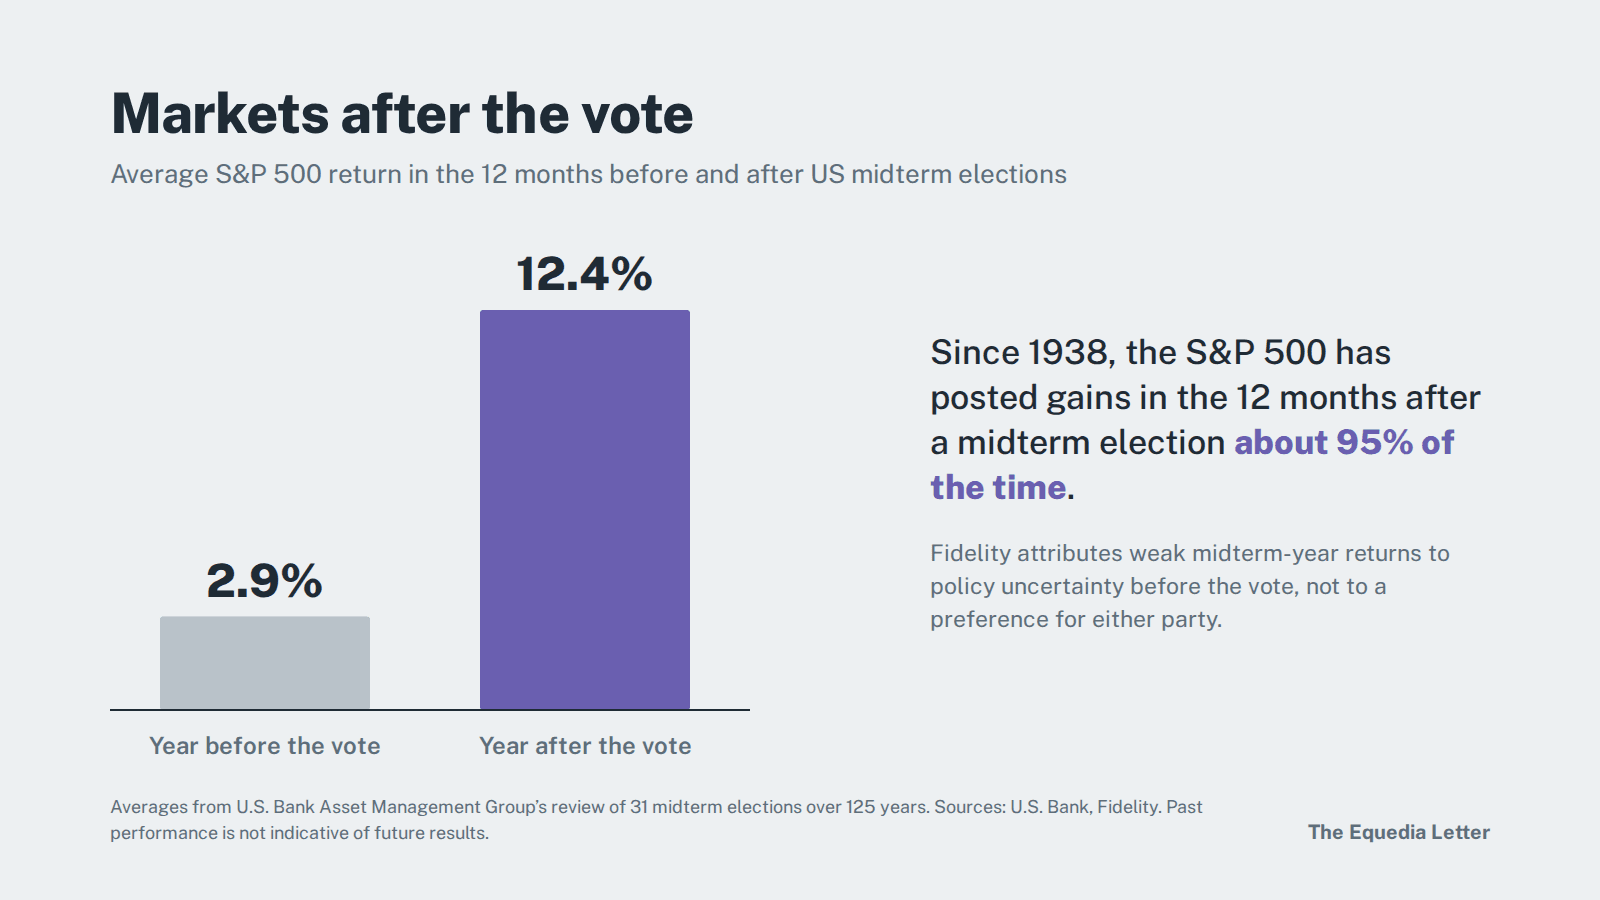
Fidelity的解釋才是重點:期中選舉當年報酬疲弱,通常反映的是投票前的政策不確定性,而不是市場偏好哪個政黨。
把這點套用到一個估值完全取決於華盛頓下一步動作的產業。如果大盤往往在期中選舉後鬆一口氣,關鍵礦產股要卸下的不確定性就更多了。
還有一個值得耐心等待的理由。
選後幾週與稅損賣壓的季節重疊:投資人在12月31日之前賣掉虧損持股,以實現資本損失。今年,許多投資組合中跌幅最大的股票,就包括關鍵礦產股,尤其是在TSX Venture掛牌的公司。這類賣壓與基本面無關,卻會直接影響價格。
我們已經看過同樣的局面上演一次。
一年前,釜山休戰協議達成後,市場看到華盛頓與北京談成協議的標題,就把整個關鍵礦產類股拋售一空。然而到了1月第二週,該產業波動最大的股票之一Critical Metals,在新的一年裡已上漲超過一倍。
因此,眼前的布局條件很清楚。
政策支持看來有望挺過選舉;歷史上,市場通常在投票塵埃落定後反彈;而一波季節性賣壓,即將與11月的多個期限撞個正著。
投資人該如何看待?
在我們看來,他們正站在每一輪資源景氣循環的這個階段,精明資金往往會站的位置。
第三階段
過去20年我們觀察的每一輪重大資源景氣循環,都遵循同一種模式。
首先是政策轉向。接著,少數早期投資人開始布局。然後大型機構進場,估值迅速重估,因為買方資金的規模,突然從數百萬變成以數十億計。
這一次,潛在規模甚至達到數兆。
關鍵礦產已進入第三階段。
五角大廈已是股東,國會正在起草法案,要設立一個仿效聯準會的最後買家;美國最大的銀行也剛任命主管,負責把資金投入這個產業。但股價卻彷彿仍停留在第一階段,還在等待確認這一切是不是真的。
我們不只一次提早看見這個趨勢。
2025年5月,我們在〈大咖都進場了——你呢?〉告訴讀者,BHP、BlackRock,甚至沙烏地阿拉伯資金,都正投入戰略金屬。一週後,我們特別提醒讀者注意Dimon囤積稀土的呼籲;當時距離JPMorgan為這個構想投入$1.5 trillion,還有好幾個月。
今年6月,我們也警告,中國只是把保險重新扣上一年,而五角大廈2027年1月的期限,對國防承包商而言是一顆兆美元定時炸彈。這兩個倒數計時,都將在期中選舉後幾週內歸零。
看出這些,不需要水晶球。只需要在別人讀標題時,去讀細則。
那麼,投資人該如何把握接下來的時間窗口?以下是我們的想法。
看法規,不看標籤。 聚焦政府規定會創造需求的金屬。五角大廈1月生效的規定涵蓋稀土磁鐵、鎢及鉭;北京針對美國的出口禁令則涵蓋鎵、鍺及銻。釔與重稀土仍受中國2025年4月開始實施的許可制度管制。不過,並非每種被稱為關鍵礦產的原料都供不應求。以鎳為例,供需預測才剛從短缺轉為過剩。
重品質,不賭希望。 聯準會仍在升息。必須在股價低點募資的公司,與已有營收、政府支持或穩健資產負債表的公司,是截然不同的投資標的。今年秋天建廠業者與生產商的股價差距,正是市場在傳達這件事。地理位置同樣重要,因為最有價值的礦床,位於JPMorgan的銀行家或五角大廈的專案官員能真正談成交易的地方——比方說,沒錯,就在美國!
善用時間表。 別試著猜中絕對低點。現在就建立觀察名單、做好功課,不要等到投票之後。重要的時間窗口從11月3日開始,接著是11月10日與11月27日的期限、1月1日生效的五角大廈規定,以及1月10日的休戰到期日;整段時間正好橫跨稅損賣壓最集中的時節。我們已在研究這個產業的幾個具體投資機會,準備向各位介紹,敬請留意!
正視風險。 北京可能再次延長暫停措施。儘管這不會改變五角大廈面臨的限制,相關新聞標題仍可能打擊股價。聯準會也可能再升息。許多開發業者仍須募資,而JPMorgan的$1.5 trillion是融資目標,並非已承諾投入的資本。
1950年代,華盛頓寧可為國產鎢支付高達國際市價四倍的價格,也不願冒著缺鎢打仗的風險。七十五年後,它再次作出同樣的選擇;這次手上的資金更多,五角大廈的規定有明確期限,美國最大的銀行也加入了。
市場正在拋售「危機已經結束」的故事。華盛頓與華爾街,則悄悄買進供應短缺。
11月3日,美國人將決定誰掌控國會。11月10日,北京將提醒所有人,誰掌控供應鏈。
我知道自己比較想站在這筆交易的哪一邊。
追尋真相,做好準備,
Carlisle Kane
《The Equedia Letter》
免責聲明:本通訊由Equedia Network Corporation提供,僅供資訊參考,不構成買賣任何證券的要約,其中任何內容也不是針對特定個人提供的投資建議。Equedia.com及Equedia Network Corporation均未向任何證券監管機關註冊為投資顧問或證券經紀商。本通訊包含前瞻性陳述與意見,涉及風險與不確定性,實際結果可能有重大差異。Equedia、其董事及關係企業可能持有關鍵礦產產業公司的部位,包括目前或過去曾在equedia.com刊登廣告的公司。過往績效不代表未來結果。請務必自行進行盡職調查。完整條款請見 equedia.com/terms-of-use。
資料來源
- The Northern Miner: JPMorgan為$1.5T布局任命關鍵礦產主管 (2026年10月13日)
- Schaeffer’s Investment Research: 稀土股跌勢延續,逼近52週低點 (2026年10月14日)
- 24/7 Wall St.: 長達一個月的拋售暫歇,USA Rare Earth上漲4% (2026年10月15日)
- 24/7 Wall St.: 川普提出格陵蘭礦產勘探計畫,Critical Metals上漲4% (2026年10月14日)
- 24/7 Wall St.: 政府資金仍待達成里程碑,USA Rare Earth下跌6% (2026年10月12日)
- 24/7 Wall St.: 賣壓延續第二天,USA Rare Earth下跌5% (2026年10月8日)
- 24/7 Wall St.經Yahoo Finance轉載: 美中關係回暖預期升溫,稀土股重挫 (2026年9月10日)
- AAII: MP Materials Corp.(MP)股價為何下跌7.12% (2026年7月31日)
- Thomson Reuters Tax & Accounting: 美中貿易休戰延長:合規團隊為何不能等到1月 (2026年10月12日)
- Rare Earth Exchanges: 川普與習近平將貿易休戰延至1月10日 (2026年9月24日)
- Mining Technology: 中國暫停對美出口鎵、鍺及銻的禁令 (2025年11月)
- Crowell & Moring: 美國國防部擴大對特定磁鐵、鉭及鎢供應鏈的限制
- Reuters經Honolulu Star-Advertiser轉載: 聯準會升息,預示將進一步緊縮 (2026年9月16日)
- Tech Times: 11月期限將至,國會推動擺脫中國對稀土的掌控 (2026年10月6日)
- Tech Times: 中國10月產業戰略正式確立稀土槓桿 (2026年10月13日)
- 美國眾議院: 中國稀土壟斷:對美國外交與安全政策的影響 (2011年9月21日)
- 美國參議院財政委員會: 暫停徵收鎢進口關稅,報告82-1136
- 美國礦務局: 《1954年礦產年鑑》:鎢
- 美國礦務局: IC 7721:科羅拉多州Boulder County鎢礦潛力研究 (1955年)
- 美國礦務局: 《1958年礦產年鑑》:鎢
- MP Materials: 與美國國防部建立公私合作夥伴關係 (2025年7月)
- 美國駐東協使團: 2026年關鍵礦產部長級會議
- govinfo: 2026年1月關於加工後關鍵礦產的總統公告
- CNN經KION轉載: 伊朗戰事升溫,美國武器庫存仍然不足 (2026年7月12日)
- Anadolu Agency: 五角大廈監察機構發現,伊朗戰爭暴露美國戰略彈藥短缺 (2026年9月15日)
- Foreign Policy: 伊朗戰爭、彈藥與關鍵礦產 (2026年3月5日)
- Fortune: 美軍在伊朗戰爭中耗去半數最昂貴飛彈 (2026年4月24日)
- Small Caps: 關鍵礦產股遭拋售,布局北美的業者是否出現買點? (2025年10月)
- Council on Foreign Relations: 認識期中選舉的五個重點
- Action Network: 2026年期中選舉預測:市場與民調追蹤
- Axios: 國會考慮設立戰略礦產儲備 (2026年1月15日)
- Fidelity: 期中選舉與股市,令人意外的真相
- U.S. Bank: 期中選舉後的股市表現
- Stacker: 期中選舉將至:自1874年以來,選前選後股市究竟如何表現(2026年10月8日)
- The Northern Miner: 鎳供應預測由短缺轉為過剩 (2026年10月14日)
- Equedia: 大咖都進場了——你呢? (2025年5月25日)
- Equedia: 如何布局關鍵礦產熱潮 (2025年6月1日)
- Equedia: 一筆藏在眼前的兆美元交易 (2026年6月7日)