本周,华尔街发生了一件怪事。
却几乎没人注意。
本周二,美国最有影响力的银行交给一名高管一项明确任务:在市场的某个特定领域,为银行的资金寻找投资去处。
到了周三早上,这个领域里一只备受关注的股票,正逼近52周新低。
这家银行是JPMorgan。它悄然布下这么大的一步棋,说明它正在为某件事做准备。
新任负责人Andrew Frame将主导该行$1.5 trillion“安全与韧性计划”下的投资。该计划还划出$10 billion,用于直接股权投资和风险投资。
投向哪里?
投向将决定未来力量格局的资源。
关键矿产
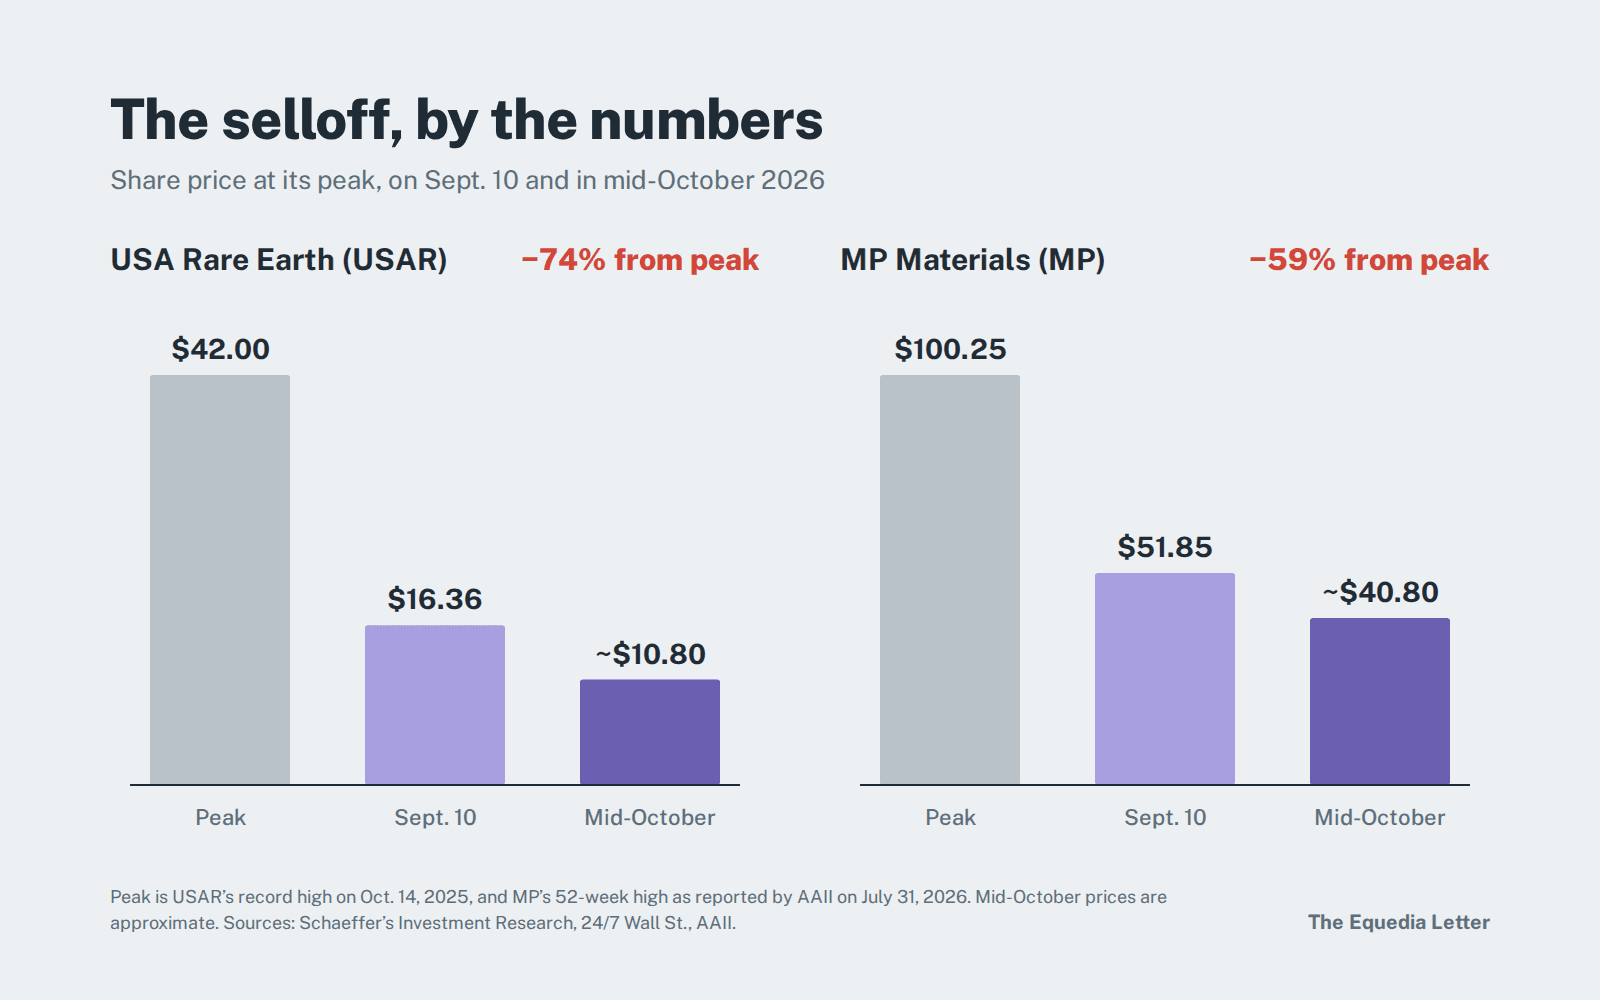
下跌的股票是USA Rare Earth。当天上午,它有望连续第六个交易日收跌,股价较整整一年前创下的$42纪录低了约70%。
它绝非孤例。
2025年,美国国防部成为MP Materials的最大股东。五周前,这只股票还在约$52,本周已跌至约$40。去年,它曾触及$100。
不妨想想这意味着什么。
美国最大的银行正组建团队,为一个被市场当作快要关门的行业提供资金。
要么市场知道JPMorgan不知道的事,要么JPMorgan记得市场已经忘记的事。
你认为谁是对的?
答案不在新闻标题里,而藏在上个月贸易协议的细则、一份美国国防部审计报告,以及一本尘封的1950年代政府矿产年鉴中。那本年鉴记载了美国曾如何解决同样的问题,又为何放弃了当时的办法。
关键就在两个相隔整整一周的日期。
其中一个已经写在每位投资者的日历上;另一个藏在细则里,几乎无人谈论。
记住这两个日期
第一个日期是11月3日。美国选民将在中期选举中决定,本届总统任期最后两年由谁控制国会。
第二个日期是11月10日。
中国暂停实施最严格稀土出口管制的期限,定于这一天届满。北京于2025年10月公布的规定声称,凡是在世界任何地方制造、且所含中国来源稀土价值超过部件价值0.1%的产品,均须取得出口许可。
你可能读到过,上个月在华盛顿举行的峰会延长了中美休战期。确实如此,但只是部分延长。习近平在9月底进行国事访问后,美国财政部宣布,更广泛的关税休战期将延至2027年1月10日;不过,就连这项延期也尚未在《联邦公报》中正式载明。
一些媒体据此认为,稀土管制的暂缓期也一并延长了。但细则显示,事实并非如此。
追踪监管记录而非新闻稿的Thomson Reuters贸易合规团队指出,中国具有域外效力的稀土规定完全不在新关税协议之内。
“……9月的峰会并未延长这一期限。”
北京仍可能在最后时刻延长暂停期。稍后我会解释,为什么即便如此,也不会推翻我接下来要说的判断。但这个期限已经写在日历上,而且它并非唯一的期限。
再过十七天,也就是11月27日,中国暂停对美国出口镓、锗和锑的全面禁令,也将到期。
随后,2027年1月1日,美国国防部一项采购规定将生效:无论任何休战协议如何表述,在中国、俄罗斯、伊朗或朝鲜开采、精炼或生产的稀土磁体、钨和钽,都不得进入美国国防合同的供应链(Crowell & Moring)。
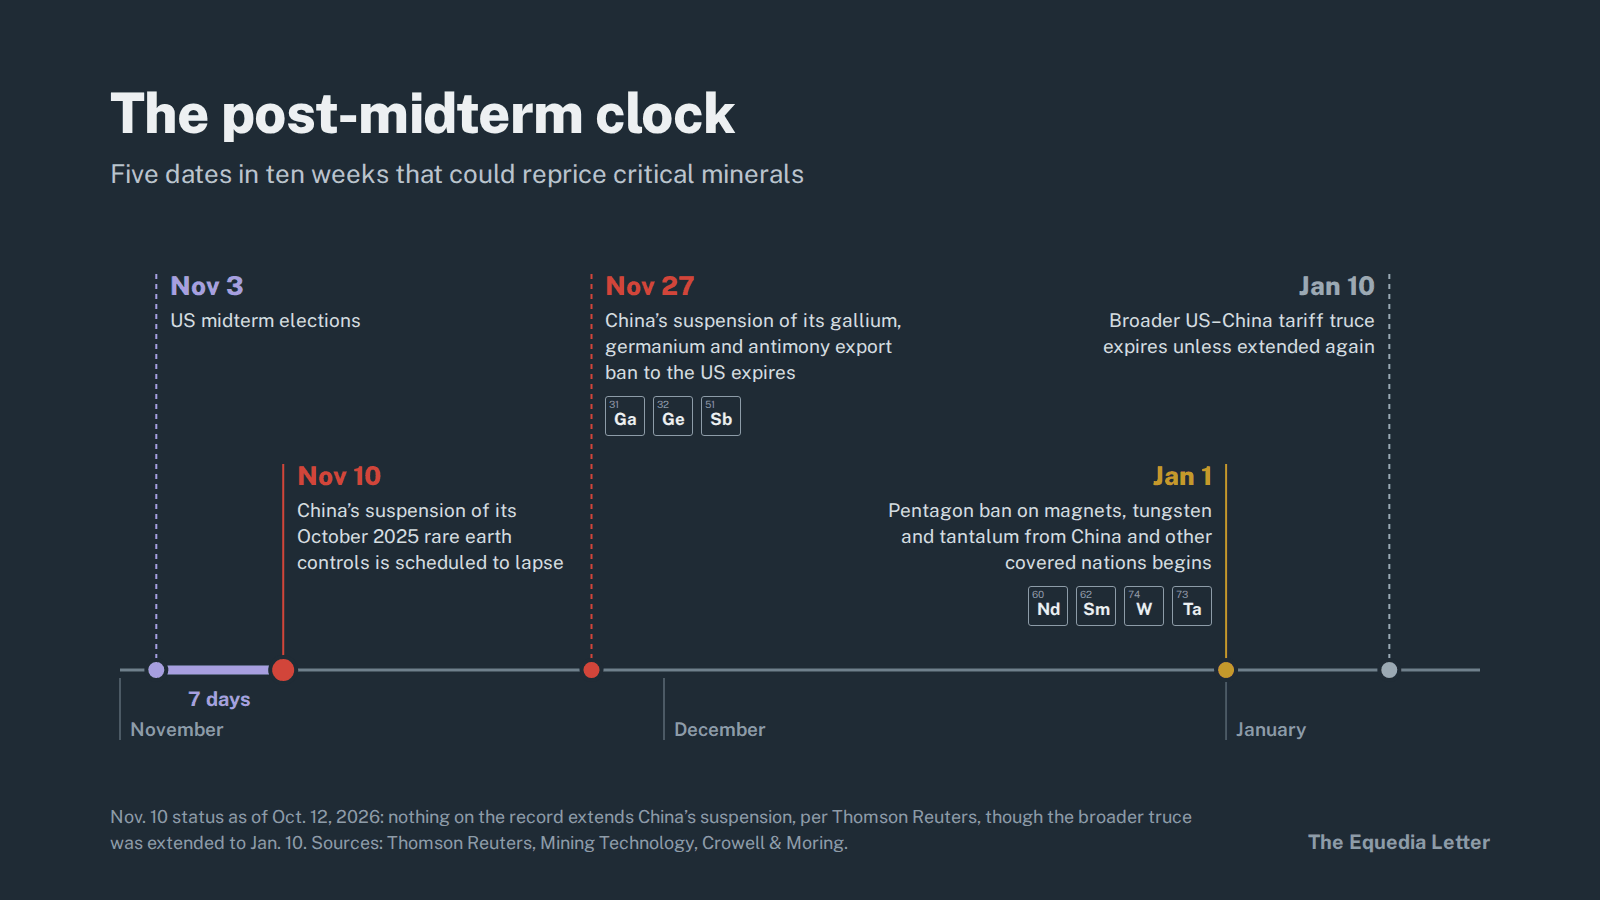
把这些期限与股价走势放在一起看,你就会发现市场究竟搞反了什么。
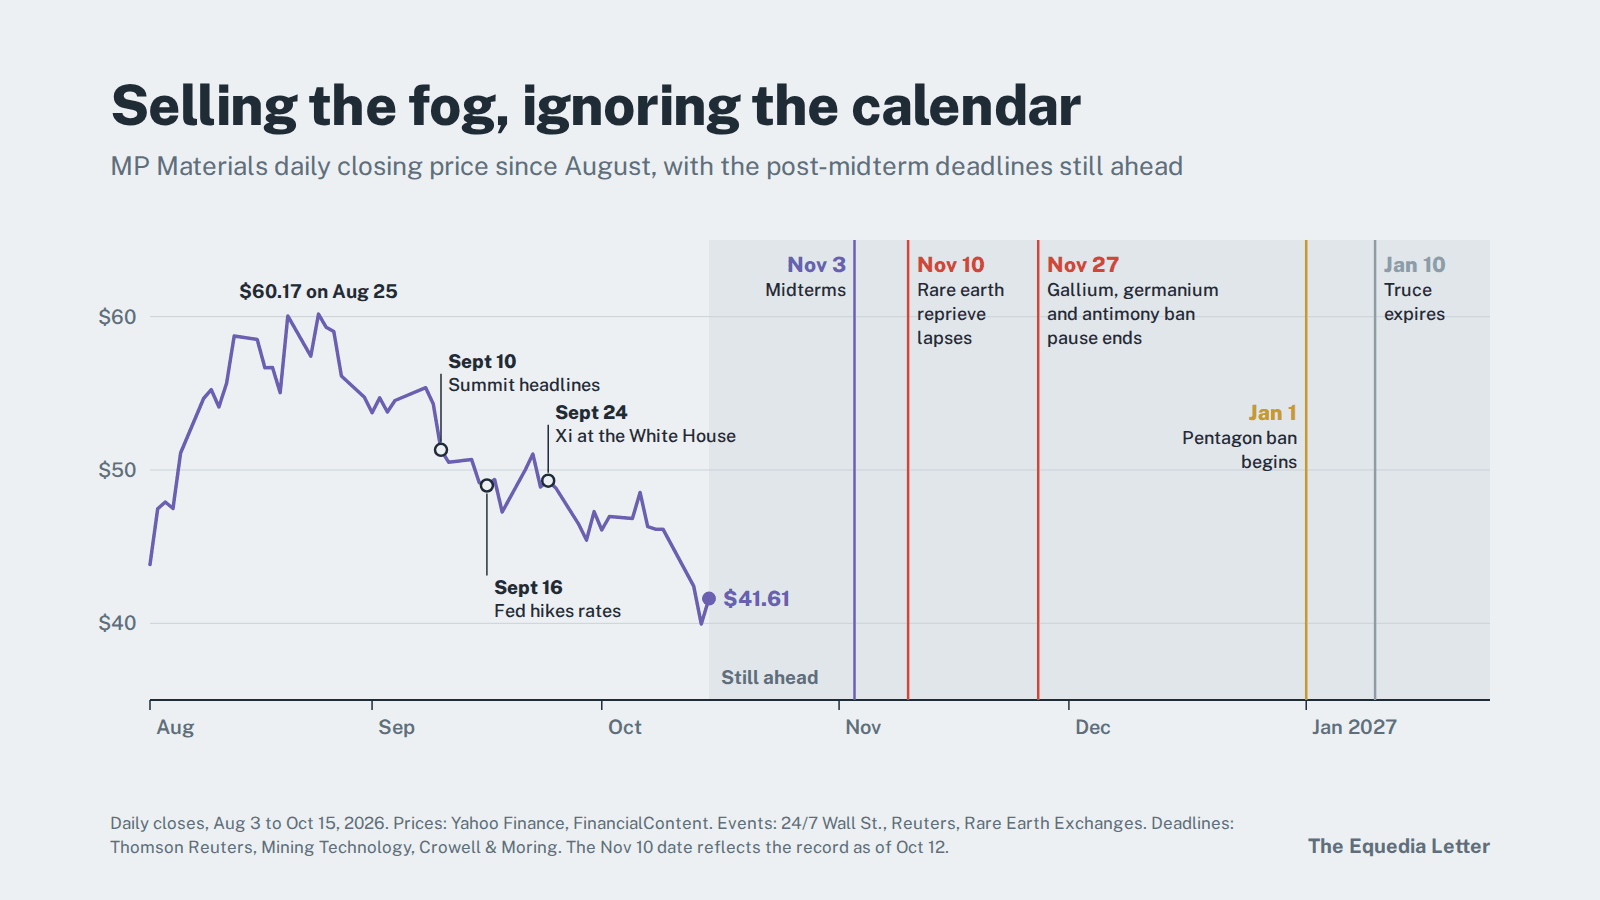
过去几个月关键矿产股的抛售,并不是因为短缺消失了,而是因为前景变得模糊:峰会新闻占据版面、美联储重新开始加息,而市场面对没有收入的股票,总是先卖再问。
这层迷雾将从11月开始消散,并在随后延续至1月。
待选票清点完毕、北京亮出底牌,投资者就不得不根据供应链里真正发生的事,而非他们希望发生的事,重新定价。
对于有耐心、也列好了买入清单的投资者,中期选举前后的几周,可能提供本轮热潮开始以来这个板块最好的入场时机之一。
11月3日,美国人决定谁控制国会。一周后,北京会提醒世界谁控制供应链。
但在谈11月之前,先看看股价最初为何下跌。这些原因也透露了它们接下来可能走向何处。
卖方究竟在卖什么
抛售从9月真正开始,导火索非常明确。
9月10日,特朗普总统与习近平将在华盛顿会面、延长去年休战协议的消息传出,稀土股随即大跌。VanEck稀土ETF当天下跌5%,标普500指数仅跌约半个百分点,而主要相关公司都没有发布任何消息。
这种走势背后的逻辑很简单:本土开发商的估值,建立在中国控制供应链所造成的稀缺性之上。
只要华盛顿和北京显得关系缓和,这些股票的稀缺性溢价就会流失。
这是第一轮下跌。六天后,第二轮来了。
9月16日,Kevin Warsh领导下的美联储自2023年以来首次加息,将利率提高至3.75%至4.00%区间;18名政策制定者中有16人预计年底前至少还会加息一次。
利率上升如同对需要资本的企业征税。而要建设矿山、精炼厂或磁体工厂,哪家公司不需要大量资本?交易表现已经说明问题:10月初,仍在建设产能的公司跌得最重,已有持续收入的生产商则相对抗跌。
USA Rare Earth在9月为其位于南卡罗来纳州、造价约$1.2 billion的磁体工厂破土动工,该厂计划到2028年才开始调试。其股价承压,部分原因是政府报销款与尚未达到的项目里程碑挂钩。
接着是最后一推。
本周早些时候,纳斯达克指数遭遇7月以来最糟糕的单日表现。除高贝塔板块承受普遍市场压力外,USA Rare Earth的最新一轮下跌并没有特定催化因素。
现在看看这些原因里少了什么:没有任何一项给美国的镝供应增加哪怕一公斤。
事实上,实物市场朝着相反的方向走。8月,中国对美国的稀土磁体发货量降至512吨,较7月下降20%(Rare Earth Exchanges)。
用于喷气发动机涂层、雷达和芯片制造的氧化钇,自北京实施许可制度以来,在中国以外的价格上涨了约140倍。到5月,其价格达到每公斤约$1,100;两家将其用于发动机涂层的北美公司被迫暂时停产(Tech Times)。
而2025年4月针对七种中重稀土的管制,包括镝、铽和钇,从未暂停过。
换言之,市场因关系缓和而卖出股票,但供应链并未迎来缓和。
仔细看看9月峰会究竟谈出了什么,你就会明白为何这种缓和可能永远到不了供应链。
暂停,不是重启
9月24日,特朗普在白宫接待习近平。实质成果是关税休战期延长两个月,以及一项“30-for-30”减免框架,涵盖玩具、家用纺织品、小家电和农产品等有限品类(Thomson Reuters)。
但看看双方刻意排除了什么:半导体、电动汽车、电池和稀土,全都不在其中。
两国政府都不愿把自己的战略物资摆上谈判桌。
换言之,这些战略物资的分量不容低估。
国际能源署估计,如果中国扩大后的管制措施全面实施,中国境外每年约$6.5 trillion的下游产值可能面临风险,涉及汽车、高科技、国防和能源领域(IEA via Tech Times)。
峰会两周后,北京进一步表明了意图。
10月9日,恰好在公布全面稀土规定的一年后,中共中央与中国国务院联合发布指导意见。分析人士认为,这正式确立了相关政策背后的思路:
控制关键矿产加工,利用这种控制主导制造业,再把制造业的主导地位转化为对下一代技术的掌控(Tech Times)。
就在同一天,欧盟贸易负责人离开北京时,得到的不过是中国将继续加快处理稀土许可申请的承诺,而这套制度如何运作仍由中国自行决定。欧洲获得的是对中国供应的有条件准入,而不是摆脱依赖的出路。
如果有人以为这件武器已经收起,不妨看看今年1月:即使与华盛顿的休战协议仍在生效,北京仍暂停了对几家日本企业的稀土出口。
如果这一切听起来似曾相识,那是有原因的。
今年6月,我们在《一笔藏在眼前的万亿美元交易》中警告,去年的休战协议并未解除任何威胁。
“中国没有拆除这件武器,只是重新扣上了保险……为期一年。”
这一年就快结束了。
当然,空头有一个历史依据,值得认真对待。
这一幕我们见过。
2010年9月,东海发生海上冲突后,中国暂停对日本出口稀土,价格暴涨,西方稀土股随之飙升(美国众议院听证会,2011年)。
随后在2014年,世界贸易组织裁定中国的出口配额违规。北京遵从裁决,价格下跌,原本应该建起来的西方加工产业最终没能建成。拥有MP Materials如今运营的同一座Mountain Pass矿山的Molycorp,于2015年申请破产。
卖方押注的是同样的续集:关系缓和、价格崩盘,西方开发商再次成批倒下。
但他们忽略了一个关键区别。
2011年,没有人为那些公司托底。今天有了,而且这个买家的财力堪称全球最雄厚。
要理解这为何会改变结果,得回到1951年。
最后的买家
1951年,朝鲜战争正酣,美国的战略储备已危险地薄弱。华盛顿动用《国防生产法》,做了一件今天听起来颇为激进的事:它承诺在五年内买下所有向政府出售的国产钨精矿,并保证每短吨单位支付$63(美国参议院财政委员会)。
到1954年,这一价格已是世界市场价的两到四倍。当年美国国内钨产量创下历史纪录,也实现了连续第五年增长(《矿产年鉴》,1954年)。
在科罗拉多州的Boulder County,产量从1949年的约1,900磅,升至1953年估计的383,000磅(美国矿务局)。
然后,采购停了。
到1958年,政府采购计划基本完成,美国国内产量随之急剧缩减。那年下半年,仍在运营的生产商只剩两家(《矿产年鉴》,1958年)。
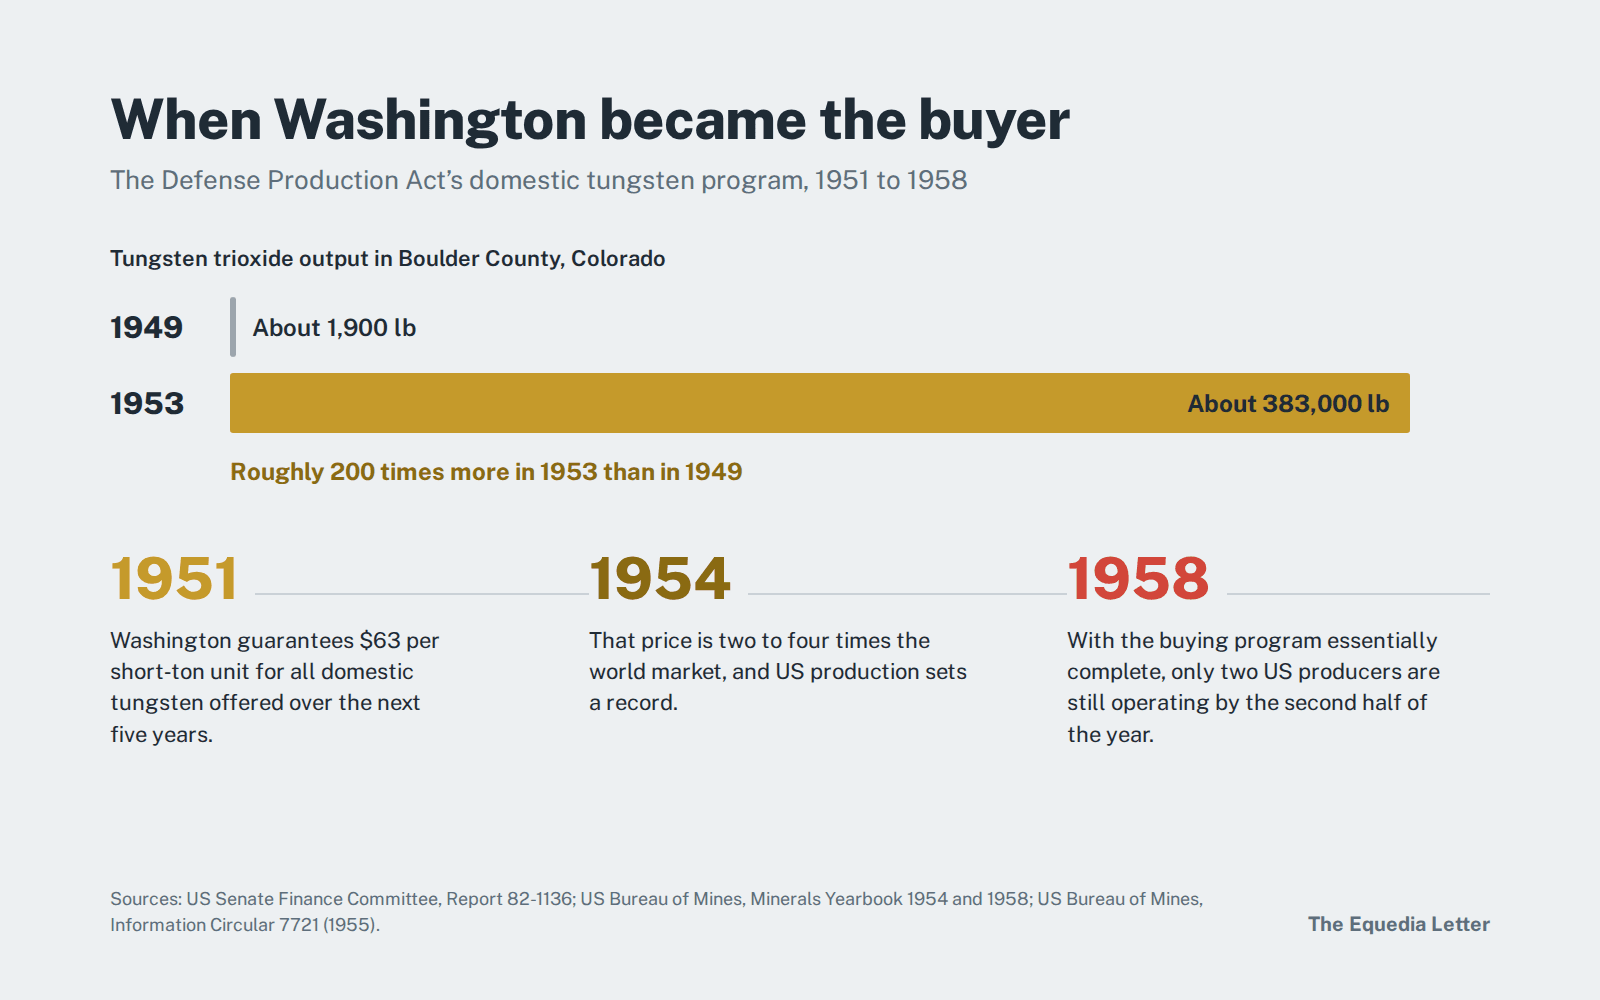
这是每个资源投资者都该记住的一课。决定美国有没有钨的,不是地质条件,而是买家。华盛顿肯出价,供应就出现;华盛顿一退出,供应便消失。
再看看今天是谁在支持关键矿产公司。
2025年7月,美国国防部入股MP Materials,成为其最大股东;保证以每公斤$110的底价采购其镨钕产品,并同意在十年内包销一座新磁体工厂的全部产量(MP Materials)。此后,华盛顿又支持美国进出口银行一项规模约$10 billion、名为Project Vault的计划,用于建立关键矿产战略储备(美国驻东盟使团)。
今年1月,一份总统公告宣布,加工后关键矿产的进口威胁国家安全,并指出美国对12种被认定为关键的矿产完全依赖进口(白宫公告)。
随后,战争改变了这笔账。
始于2月底的美国与以色列对伊朗军事行动,以惊人的速度消耗美国弹药。援引战略与国际问题研究中心数据的CNN报道称,到4月大规模战斗结束时,美国国防部已经发射至少一半的“萨德”拦截弹、接近一半的“爱国者”拦截弹,以及约30%的“战斧”巡航导弹。
上个月,美国国防部监察长认定,这场军事行动造成了战略性缺口,也暴露出国防工业基础在补充库存方面的瓶颈。报告还明确写出,国防部正如何应对。
Anadolu Agency援引监察长报告称,美国国防部正在:
“……储备关键材料、零部件和特定弹药,以便迅速应对突发事态。”
在伊朗上空发射的每一枚拦截弹、每一枚巡航导弹,都必须补回来。正如Foreign Policy在首轮打击后数日指出的,补充这些库存依赖于脆弱的关键矿产供应链(Foreign Policy)。
白宫已请求国会批准一项$87.6 billion的紧急追加拨款,其中$21 billion专门用于弹药(Anadolu Agency);此外,政府还提出了2027财年$1.5 trillion的国防预算申请(Fortune)。
这里有一个多数人尚未串起来的关键点。
即使在休战期间,中国针对美国军事最终用户的两用物项出口禁令仍然全面有效(Mining Technology)。而从1月1日起,美国国防部自己的规定也会禁止中国来源的磁体和钨进入其供应链。关系缓和可能改变中国向底特律出售什么,却无法改变美国国防部依法能买什么。
这也解释了,为什么中国即便在最后一刻延长暂停期,也不会推翻上述判断。
每延长一次,都再次提醒西方:其供应能否持续,取决于北京的决定。而美国国防部、国会,以及如今的华尔街,正在花钱消除的恰恰是这种风险。
这就说到了JPMorgan。
2025年6月,我们在《如何把握关键矿产热潮》中,特别提到Jamie Dimon的一句话。当时,许多财经媒体只把它当成随口一说。
“我们不该囤积比特币——我们该囤积枪支、子弹……还有稀土。”
在那篇文章里,我们还告诉读者,银行和机构正积极寻找美国矿产资产,尤其关注Perpetua Resources这类锑金项目。四个月后,JPMorgan推出了$1.5 trillion计划,首批引人注目的动作之一,就是对Perpetua进行US$75 million的基石投资。
本周,它又任命一名专职高管,统筹整个关键矿产投资业务。
如今,眼前有两个$1.5 trillion:一个来自美国最大的银行,一个来自全球规模最大的军队,指向的却是同一处脆弱环节。
讽刺的是,投资者因为担心利率上升环境下建设中的企业无法筹资,正抛售它们;与此同时,美国最大的融资机构刚组建了一支团队,任务恰恰是为这些企业融资。
当然,1951年的故事也有另一面。
当年的计划结束,并不是因为美国突然找到了廉价的本土钨矿,而是因为华盛顿停止采购,矿山也随之关闭。
因此,11月3日真正重要的问题只有一个:下一届国会还会不会继续买单?
选票能改变什么,不能改变什么
如果预测人士判断正确,答案将由一个两党分治的华盛顿写下。
美国外交关系协会写道:
“民主党只要不犯错,就能拿下众议院控制权。”
参议院的胜负则更接近掷硬币;《纽约时报》的模型只给民主党略微领先的机会(Action Network)。
那么,民主党控制众议院,会叫停关键矿产政策吗?
看看究竟是谁在起草法案。
国会最雄心勃勃的提案——《SECURE Minerals Act》——拟设立一个规模为$2.5 billion的“战略韧性储备”,由一个仿照美联储设计的委员会管理。该机构将获授权以高于市价的价格采购关键矿产,使本土生产商能够挺过中国操纵价格带来的冲击。法案在参议院的发起人是民主党人Jeanne Shaheen和共和党人Todd Young(Axios)。
换言之,一名民主党人和一名共和党人共同起草的法案,将使华盛顿成为永久性的、愿意支付高于市场价的最后买家。这相当于让1951年的钨采购计划,以一个类似美联储的委员会为核心重生。
参议员Young用一句话解释了动机。
Tech Times援引Todd Young参议员的话称:
“中国在全球关键矿产供应链的主导地位,赋予了它强大的影响力。”
与此同时,众议院已经以224票对195票通过《Critical Mineral Dominance Act》,其中也有部分民主党人支持。对共和党方案批评最激烈的民主党人、能源和商务委员会资深成员Frank Pallone,抨击的不是它在保障供应上做得太多,而是做得太少。
这意味着两党争论的是如何在矿产领域应对北京,而不是要不要这么做。
单独立法受阻时,矿产安全条款往往也会被纳入必须通过的国防法案《国防授权法》。伊朗战事之后,大量弹药仍待补充,很难想象有哪个党派会以削弱国防供应链作为竞选主张。
再看看历史上,选举结束后的市场表现。
自1938年以来,中期选举后的12个月里,标普500指数约95%的时候上涨,平均回报率约为14%(Fidelity)。U.S. Bank的研究发现,该指数在中期选举前一年平均仅上涨2.9%,选后一年则平均上涨12.4%(U.S. Bank)。
此外,据Motley Fool对Robert Shiller数据的分析,如果中期选举后共和党总统面对的是两党分治的政府,一年后市场上涨的比例为93%(Stacker)。
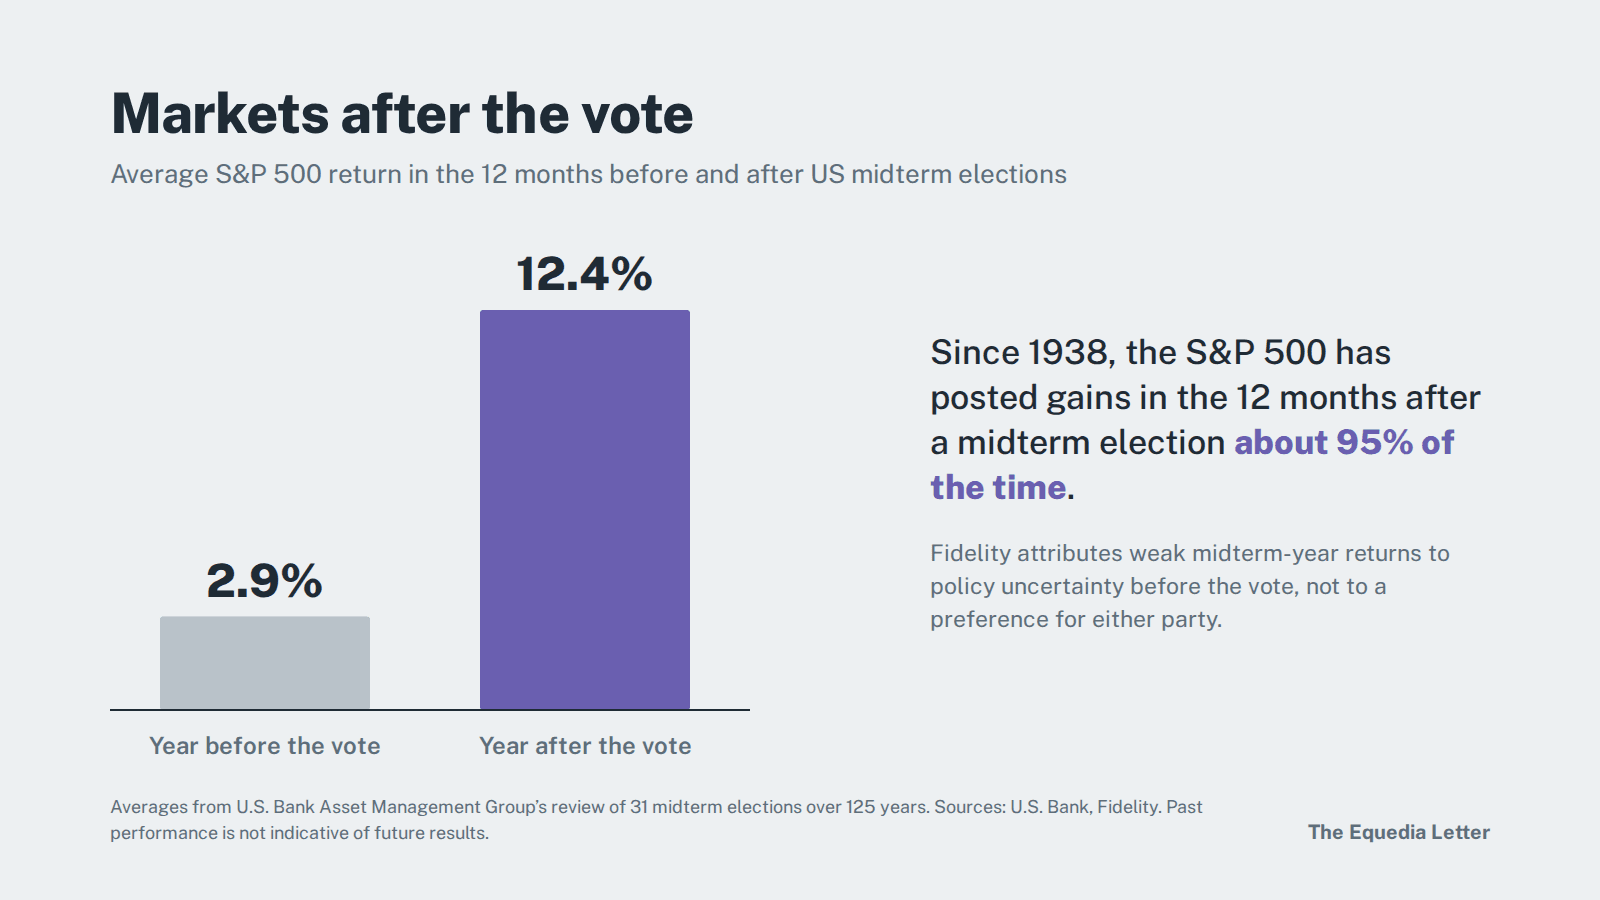
Fidelity的解释才是重点:中期选举年份回报疲弱,通常反映的是投票前的政策不确定性,而不是市场偏爱某个党派。
现在,把这一点用在一个估值完全取决于华盛顿下一步行动的行业上。如果大盘通常会在中期选举后松一口气,关键矿产股需要消化的不确定性只会更多。
还有一个保持耐心的理由。
投票后的几周,恰好进入税损收割季:投资者会在12月31日前卖掉亏损的持仓,用资本损失抵税。今年,关键矿产股是许多投资组合中跌幅最大的持仓之一,尤其是在TSX Venture上市的股票。这类抛售与基本面无关,却会直接影响价格。
类似的局面,我们已经见过一次。
一年前,釜山休战协议达成后,华盛顿与北京达成协议的消息一出,市场就抛售了整个关键矿产板块。但到了1月第二周,板块中波动最剧烈的股票之一Critical Metals,当年累计涨幅已超过一倍。
因此,当前的局面很清楚。
政策支持看起来有望挺过选举;从历史看,市场往往在投票结束后上涨;而一轮季节性抛售,即将与11月的几个关键期限撞个正着。
投资者该如何应对?
在我们看来,这恰好是每轮资源周期走到这一阶段时,聪明资金通常会占据的位置。
第三个阶段
过去20年,我们观察到的每一轮主要资源周期,都遵循同一模式。
首先是政策转向,然后少数早期投资者布局,再后来大型机构进场。此时估值重估往往来得很快,因为买方资金池突然从以百万计,变成以十亿计。
这一次,潜在规模甚至可能达到万亿级。
关键矿产已经进入第三个阶段。
美国国防部成了股东,国会正在起草一项设立类似美联储机构、作为最后买家的法案,美国最大的银行刚任命负责人向该领域投放资本。然而,这些股票的定价却仿佛仍停留在第一阶段,市场还在等着确认这一切是真是假。
在这个主题上,我们不止一次提前发出提示。
2025年5月,我们在《大玩家已经入场——你呢?》中指出,BHP、BlackRock,甚至沙特方面,都在进军战略金属。一周后,我们又关注到Dimon关于囤积稀土的呼吁;当时距离JPMorgan以$1.5 trillion计划支持这一方向,还有几个月。
今年6月,我们警告过:中国只是把保险重新扣上了一年,而美国国防部2027年1月的期限,对国防承包商来说是一颗万亿美元级别的定时炸弹。如今,这两个倒计时都将在中期选举后的几周内归零。
这些判断不需要水晶球。只需要在别人都看标题的时候,去读细则。
那么,投资者该如何看待即将到来的这段窗口期?以下是我们的思路。
看法规,不看标签。 关注那些由政府规定直接创造需求的金属。美国国防部1月生效的规定涵盖稀土磁体、钨和钽;北京针对美国的禁令涵盖镓、锗和锑。钇和重稀土仍受中国2025年4月实施的许可制度约束。不过,并非所有被称为关键矿产的品种都短缺。例如,对镍的预测就刚从短缺转为过剩。
重质量,少押希望。 美联储仍在加息。必须在股价低谷时融资的公司,与已有收入、政府支持或稳健资产负债表的公司,完全是两种投资。今秋,在建项目企业与生产商之间的表现差距,正是市场给出的信号。地理位置同样重要,因为最有价值的矿藏,位于JPMorgan的银行家或美国国防部项目官员能够真正敲定交易的地方——比如,美国!
盯紧日历。 不要试图精准抄底。现在就建立观察名单、做好功课,别等到投票之后。关键窗口从11月3日开始,跨过11月10日和11月27日的期限、1月1日生效的美国国防部规定以及1月10日的休战到期日,贯穿税损收割季的核心时段。我们已经在研究这个领域的几个具体投资机会,准备向大家介绍,敬请关注!
正视风险。 北京可能再次延长暂停期。即便这不会改变美国国防部面临的限制,消息标题仍可能打压这些股票。美联储也可能继续加息。许多开发商仍需融资;JPMorgan的$1.5 trillion是融资目标,并非已经承诺投出的资本。
在1950年代,华盛顿宁愿以高达世界市场价四倍的价格购买国产钨,也不愿冒着缺钨打仗的风险。七十五年后,它正再次作出同样的选择。不同的是,这一次资金规模更大,美国国防部的规定有明确生效日,美国最大的银行也坐到了桌边。
市场正在卖出“危机已经结束”的故事。华盛顿和华尔街却在悄然买入短缺。
11月3日,美国人将决定谁控制国会。11月10日,北京将提醒所有人谁控制供应链。
我知道自己更愿意站在这笔交易的哪一边。
求真知,早准备,
Carlisle Kane
The Equedia Letter
免责声明:本通讯由Equedia Network Corporation提供,仅供参考。不构成买卖任何证券的要约,其中任何内容均非针对任何个人的投资建议。Equedia.com和Equedia Network Corporation均未在任何证券监管机构注册为投资顾问或经纪交易商。本文包含前瞻性陈述及观点,受风险和不确定性影响,实际结果可能存在重大差异。Equedia、其董事及关联方可能持有关键矿产领域公司的权益,其中包括目前或过去在equedia.com投放广告的公司。过往表现不代表未来结果。请始终自行进行尽职调查。完整条款见 equedia.com/terms-of-use。
资料来源
- The Northern Miner: JPMorgan任命关键矿产业务负责人,推进$1.5T计划 (2026年10月13日)
- Schaeffer’s Investment Research: 稀土股继续下跌,逼近52周低点 (2026年10月14日)
- 24/7 Wall St.: 持续一个月的抛售暂歇,USA Rare Earth上涨4% (2026年10月15日)
- 24/7 Wall St.: 特朗普提出格陵兰矿产勘探计划,Critical Metals上涨4% (2026年10月14日)
- 24/7 Wall St.: USA Rare Earth下跌6%,与里程碑挂钩的政府资金尚未到位 (2026年10月12日)
- 24/7 Wall St.: 抛售持续第二天,USA Rare Earth下跌5% (2026年10月8日)
- 24/7 Wall St.经Yahoo Finance转载: 中美关系缓和预期下,稀土股下跌 (2026年9月10日)
- AAII: MP Materials Corp.(MP)股价为何下跌7.12% (2026年7月31日)
- Thomson Reuters Tax & Accounting: 中美贸易休战延期:合规团队为何不能等到1月 (2026年10月12日)
- Rare Earth Exchanges: 特朗普与习近平将贸易休战期延至1月10日 (2026年9月24日)
- Mining Technology: 中国暂停对美国出口镓、锗和锑的禁令 (2025年11月)
- Crowell & Moring: 美国国防部扩大对特定磁体、钽和钨供应链的限制
- Reuters经Honolulu Star-Advertiser转载: 美联储加息,并释放进一步收紧政策的信号 (2026年9月16日)
- Tech Times: 11月期限将至,国会着手打破中国对稀土的控制 (2026年10月6日)
- Tech Times: 中国10月产业政策正式确立稀土筹码的运用方式 (2026年10月13日)
- 美国众议院: 中国稀土垄断:对美国外交和安全政策的影响 (2011年9月21日)
- 美国参议院财政委员会: 暂停钨进口关税,报告82-1136
- 美国矿务局: 《1954年矿产年鉴》:钨
- 美国矿务局: IC 7721:科罗拉多州Boulder County钨资源潜力研究 (1955年)
- 美国矿务局: 《1958年矿产年鉴》:钨
- MP Materials: 与美国国防部的公私合作项目 (2025年7月)
- 美国驻东盟使团: 2026年关键矿产部长级会议
- govinfo: 2026年1月关于加工后关键矿产的总统公告
- CNN经KION转载: 伊朗战事升级之际,美国武器库存仍然不足 (2026年7月12日)
- Anadolu Agency: 美国国防部监察长:伊朗战争暴露美国战略弹药缺口 (2026年9月15日)
- Foreign Policy: 伊朗战争中的弹药与关键矿产 (2026年3月5日)
- Fortune: 伊朗战争消耗了美军半数最昂贵的导弹 (2026年4月24日)
- Small Caps: 关键矿产股抛售是否为业务布局北美的公司带来买入机会? (2025年10月)
- 美国外交关系协会: 关于中期选举,需要了解的五件事
- Action Network: 2026年中期选举预测:市场与民调追踪
- Axios: 国会考虑设立战略矿产储备 (2026年1月15日)
- Fidelity: 中期选举与股票市场:出人意料的事实
- U.S. Bank: 中期选举后的股市表现
- Stacker: 中期选举将至:1874年以来股市在选举前后究竟如何表现(2026年10月8日)
- The Northern Miner: 镍短缺预测转为过剩 (2026年10月14日)
- Equedia: 大玩家已经入场——你呢? (2025年5月25日)
- Equedia: 如何把握关键矿产热潮 (2025年6月1日)
- Equedia: 一笔藏在眼前的万亿美元交易 (2026年6月7日)