Крупнейший банк США и самая могущественная страна мира покупают то, что вы продаете
Рынок сбрасывает активы, которые они покупают, а срок, способный изменить расклад, уже близко.
от Equedia21 min read
На этой неделе на Уолл-стрит произошло нечто странное.
И никто этого не заметил.
В минувший вторник крупнейший банк США поручил одному из своих руководителей конкретную задачу: найти, куда вложить деньги банка в определенном сегменте рынка.
Уже к утру среды акции одной из самых обсуждаемых компаний этого сегмента двигались к новому 52-недельному минимуму.
Этим банком был JPMorgan. Когда он без лишнего шума делает столь серьезный шаг, значит, к чему-то готовится.
Новый руководитель направления — Эндрю Фрейм. Ему поручено управлять инвестициями в рамках банковской программы Security and Resiliency Initiative объемом $1.5 трлн. В том числе программа предусматривает $10 млрд на прямые вложения в капитал компаний и венчурные инвестиции.
Во что именно?
В ресурсы, от которых будет зависеть будущее мировой экономики и обороны.
Критически важные минералы
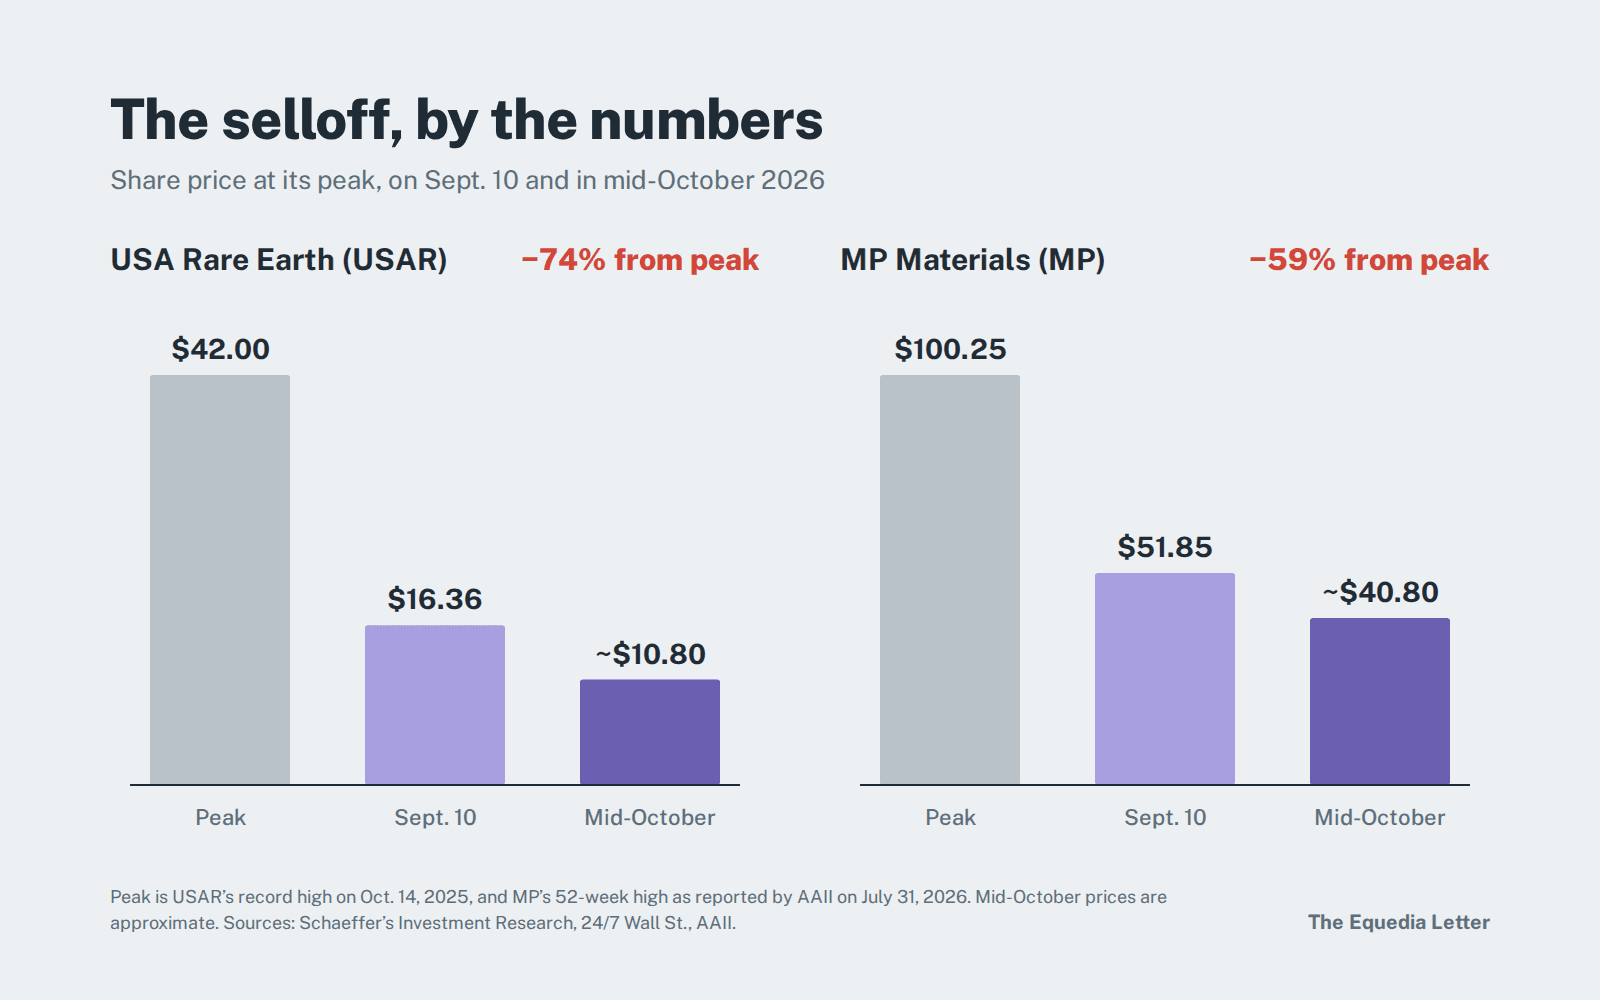
Падавшими акциями были бумаги USA Rare Earth. В то утро они шли к шестой сессии снижения подряд и торговались примерно на 70% ниже рекордных $42, достигнутых ровно годом ранее.
И это не единичный случай.
Акции MP Materials, крупнейшим акционером которой в 2025 году стал Пентагон, за пять недель подешевели примерно с $52 до $40 на этой неделе. В прошлом году они достигали $100.
Задумайтесь об этом.
Крупнейший банк США формирует команду для финансирования отрасли, с которой рынок обращается так, будто она доживает последние дни.
Либо рынок знает то, чего не знает JPMorgan, либо JPMorgan помнит то, о чем забыл рынок.
Как думаете, кто прав?
Ответ оказался не в заголовках. Он скрывался в деталях торговой сделки прошлого месяца, в проверке Пентагона и в старом государственном справочнике по минеральному сырью за 1950-е годы. Этот справочник рассказывает, как США однажды уже решили ровно такую задачу — и почему найденное решение перестало работать.
Все сводится к двум датам с разницей ровно в неделю.
Одна уже стоит в календаре каждого инвестора. Другая прячется в мелком шрифте, и о ней почти никто не говорит.
Отметьте даты в календаре
Первая дата — 3 ноября: в США пройдут промежуточные выборы, которые определят, кто будет контролировать Конгресс в последние два года нынешнего президентского срока.
Вторая — 10 ноября.
В этот день должен истечь срок приостановки самых жестких китайских ограничений на экспорт редкоземельных элементов. Речь о правилах, которые Пекин представил в октябре 2025 года: они распространяют требования о лицензировании на товары, произведенные в любой точке мира, если редкоземельные компоненты китайского происхождения составляют более 0.1% их стоимости.
Возможно, вы читали, что на саммите в Вашингтоне в прошлом месяце перемирие между США и Китаем продлили. Отчасти это правда. После государственного визита Си Цзиньпина в конце сентября Минфин США объявил, что более широкое тарифное перемирие продлится до 10 января 2027 года. Впрочем, даже это продление пока официально не оформлено в Федеральном реестре.
Некоторые издания решили, что послабление по редкоземельным элементам тоже продлено. Но детали говорят об обратном.
Специалисты Thomson Reuters по соблюдению торговых требований, которые следят за нормативными актами, а не за пресс-релизами, отмечают: китайские правила с экстерриториальным действием в отношении редкоземельных элементов вообще не входят в новое тарифное соглашение.
Как пишет Thomson Reuters:
«…сентябрьский саммит не продлил срок его действия».
Пекин еще может в последний момент продлить приостановку правил. Чуть позже я объясню, почему даже это не опровергнет мой тезис. Но дата уже определена, и она не единственная.
Через семнадцать дней, 27 ноября, истечет срок приостановки прямого запрета Китая на экспорт галлия, германия и сурьмы в США.
А 1 января 2027 года вступит в силу правило закупок Пентагона: редкоземельные магниты, вольфрам и тантал, добытые, переработанные или произведенные в Китае, России, Иране либо Северной Корее, нельзя будет использовать в оборонных контрактах США — независимо от условий любого перемирия (Crowell & Moring).
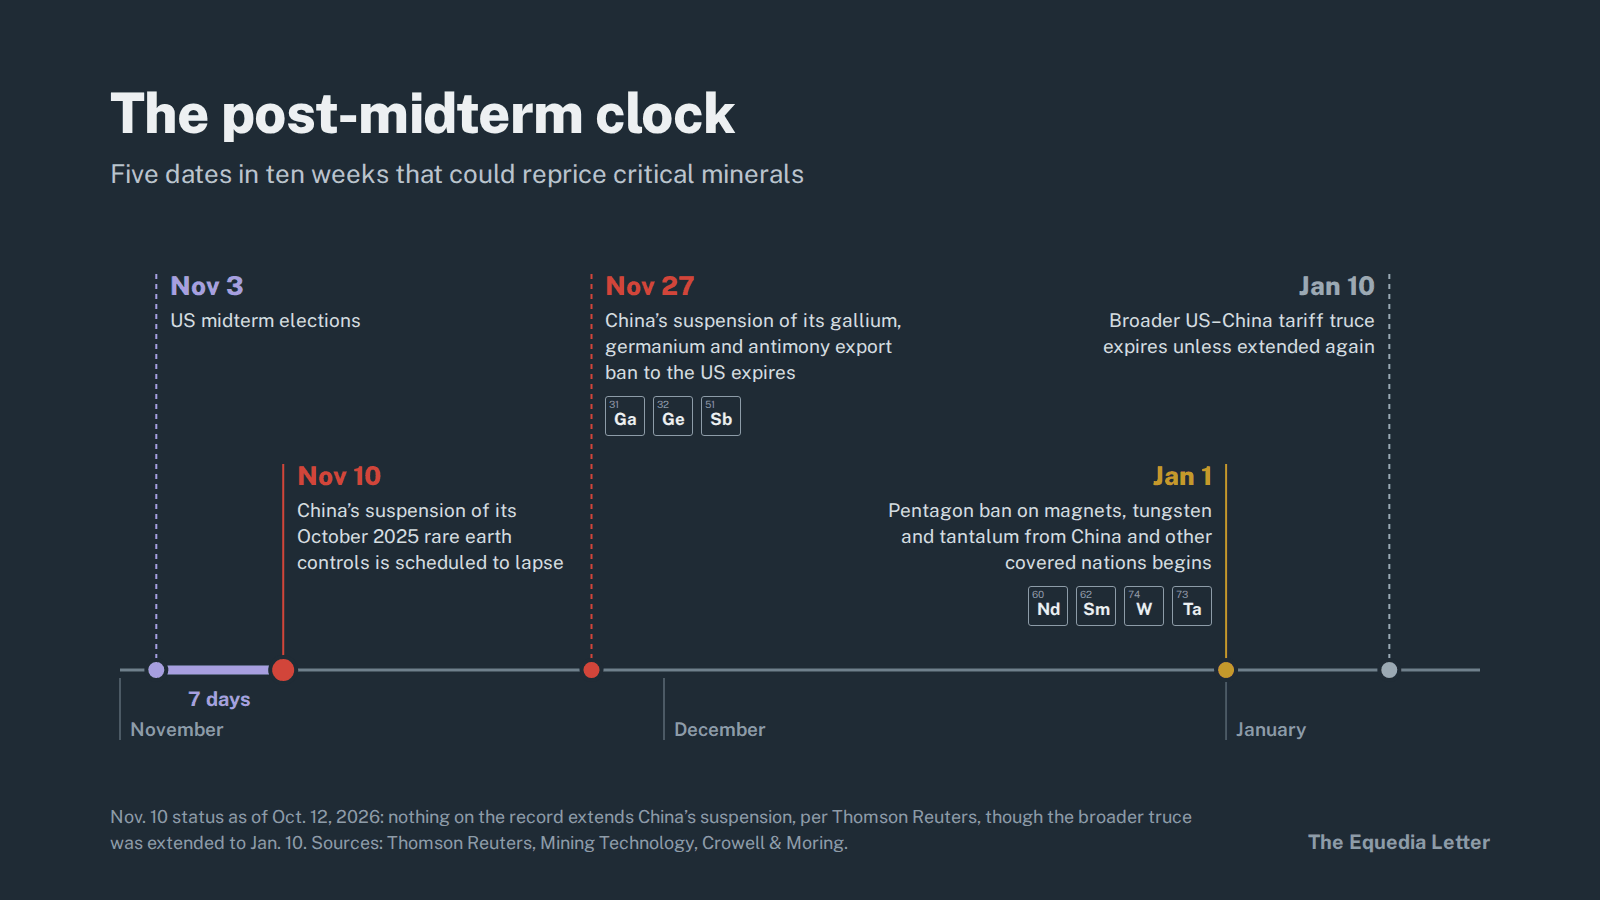
Сопоставьте эти сроки с графиком котировок — и увидите, что именно рынок понял неправильно.
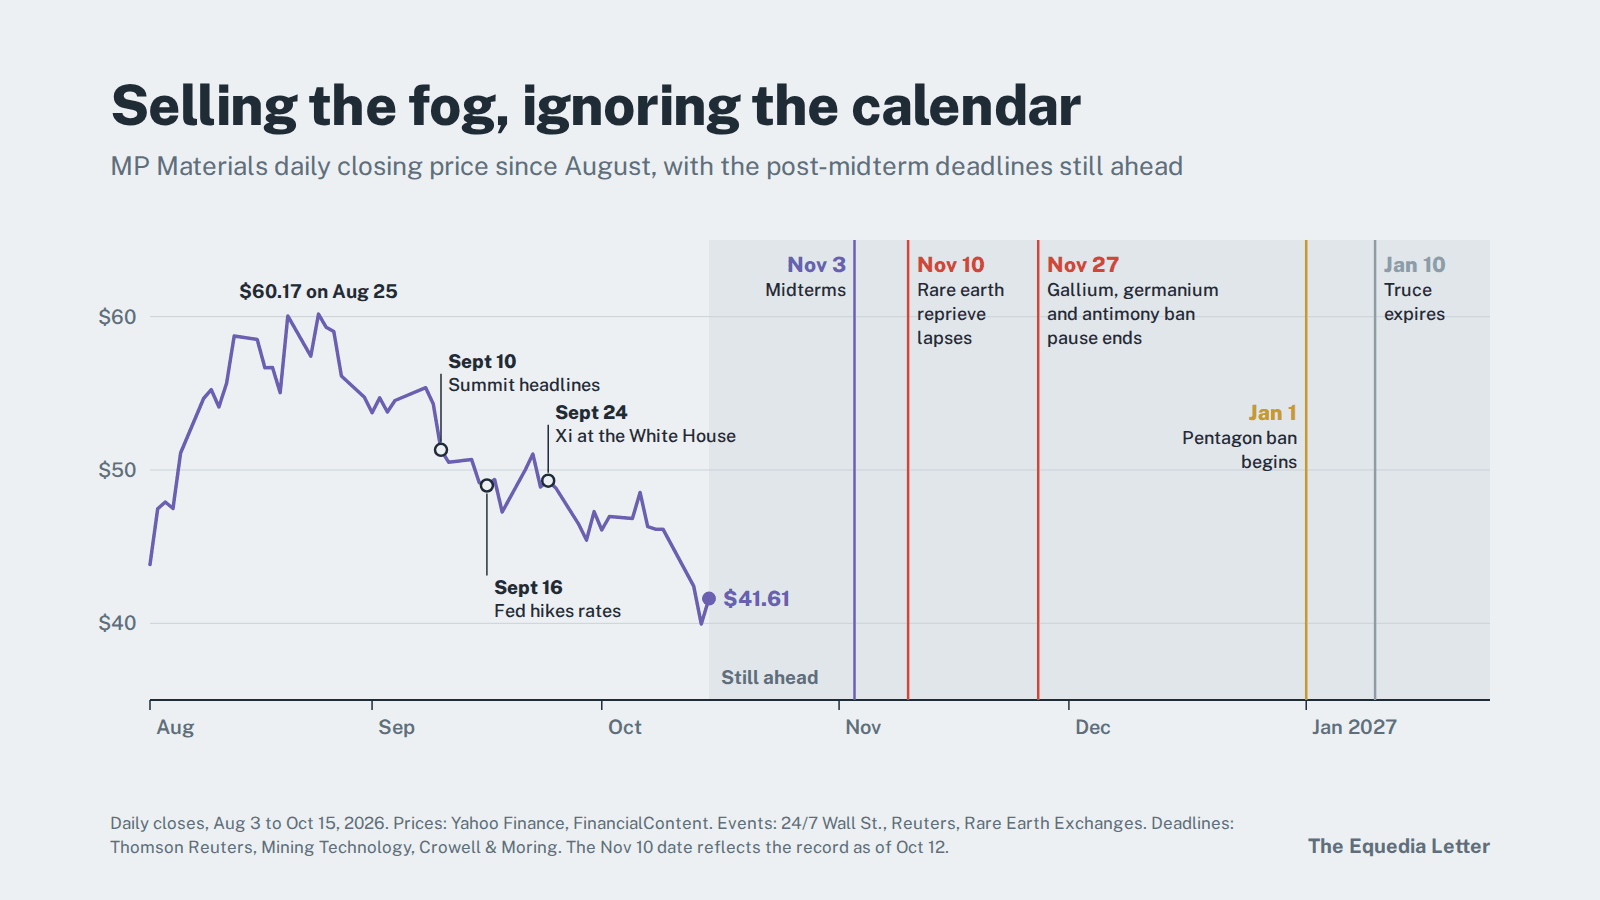
Распродажа акций компаний, связанных с критически важными минералами, в последние месяцы началась не потому, что исчез дефицит. Причиной стала неопределенность: заголовки о саммите, ФРС, вновь начавшая повышать ставки, и привычка рынка сначала продавать, а потом задавать вопросы, когда у компании еще нет выручки.
В ноябре эта неопределенность начнет рассеиваться, а в январе картина станет еще яснее.
Когда голоса будут подсчитаны, а Пекин покажет свои намерения, инвесторам придется оценивать реальное положение дел в цепочке поставок, а не надеяться на то, что там все наладилось.
Для инвесторов, готовых подождать и заранее составивших список покупок, недели до и после промежуточных выборов могут стать одной из лучших возможностей войти в этот сектор с начала бума.
3 ноября американцы решат, кто контролирует Конгресс. Неделю спустя Пекин напомнит миру, кто контролирует цепочку поставок.
Но прежде чем перейти к ноябрю, стоит разобраться, почему акции вообще упали. Причины многое говорят о том, куда они могут двинуться дальше.
Что на самом деле продавали инвесторы
Активная распродажа началась в сентябре, и у нее был вполне конкретный повод.
10 сентября, когда появились сообщения о предстоящей встрече президента Трампа и Си Цзиньпина в Вашингтоне для продления прошлогоднего перемирия, акции редкоземельных компаний резко упали. Биржевой фонд VanEck, инвестирующий в этот сектор, за день потерял 5%, тогда как S&P 500 снизился примерно на полпроцента. Ни одна из крупных компаний при этом не публиковала новостей.
Логика такого движения проста: стоимость американских компаний, разрабатывающих месторождения, зависит от дефицита, который создает контроль Китая над цепочкой поставок.
Когда отношения Вашингтона и Пекина выглядят теплее, заложенная в котировки премия за дефицит сокращается.
Это был первый этап падения. Второй начался через шесть дней.
16 сентября ФРС под руководством Кевина Уорша впервые с 2023 года повысила ставку — до диапазона 3.75–4.00%. При этом 16 из 18 руководителей ФРС ожидали как минимум еще одного повышения до конца года.
Высокие ставки особенно болезненны для компаний, которым нужен капитал. А кто нуждается в нем больше, чем компания, строящая рудник, перерабатывающее предприятие или завод по выпуску магнитов? Это было видно по торгам: в начале октября сильнее всего распродавали акции компаний, которые еще создают производственные мощности. Бумаги действующих производителей с выручкой держались лучше.
USA Rare Earth в сентябре приступила к строительству завода по производству магнитов в Южной Каролине стоимостью около $1.2 млрд. Ввод предприятия в эксплуатацию намечен лишь на 2028 год. Акции компании пострадали в том числе потому, что государственное возмещение затрат зависит от достижения этапов проекта, до которых она пока не дошла.
Затем последовал последний толчок вниз.
В начале этой недели Nasdaq пережил худший день с июля. При этом у нового снижения акций USA Rare Earth не было отдельной причины — лишь общее давление рынка на сектор с высокой чувствительностью к его колебаниям.
Заметьте, чего нет в перечне причин распродажи: ни одна из них не прибавила к запасам США ни одного килограмма диспрозия.
На физическом рынке происходило обратное. Поставки китайских редкоземельных магнитов в США в августе сократились до 512 тонн — на 20% по сравнению с июлем (Rare Earth Exchanges).
Оксид иттрия, который используют в покрытиях авиационных двигателей, радарах и производстве микросхем, с момента введения Пекином системы лицензирования подорожал за пределами Китая примерно в 140 раз. К маю его цена достигла около $1,100 за килограмм, а двум североамериканским компаниям, использующим его в покрытиях двигателей, пришлось временно остановить производство (Tech Times).
Кроме того, ограничения на экспорт семи средних и тяжелых редкоземельных элементов, включая диспрозий, тербий и иттрий, введенные в апреле 2025 года, вообще никогда не приостанавливались.
Иными словами, рынок продавал акции на новостях об оттепели, но до цепочки поставок оттепель так и не дошла.
Если внимательно посмотреть на реальные итоги сентябрьского саммита, станет понятно, почему она может до нее и не дойти.
Пауза, а не перезагрузка
24 сентября Трамп принимал Си в Белом доме. Конкретным результатом стало продление тарифного перемирия на два месяца и договоренность о послаблениях по принципу «30 на 30» для ограниченного перечня товаров — в частности, игрушек, домашнего текстиля, мелкой бытовой техники и сельхозпродукции (Thomson Reuters).
Но обратите внимание, что стороны намеренно исключили из договоренностей: полупроводники, электромобили, аккумуляторы и редкоземельные элементы.
Ни одно из правительств не было готово торговаться по поводу стратегического сырья.
Значение этих материалов трудно переоценить.
По оценке Международного энергетического агентства, полное введение расширенных китайских ограничений может поставить под угрозу производство за пределами Китая на сумму около $6.5 трлн в год — в автомобилестроении, высоких технологиях, оборонной и энергетической отраслях (IEA через Tech Times).
Через две недели после саммита Пекин обозначил свои намерения еще яснее.
9 октября, ровно через год после объявления масштабных правил в отношении редкоземельных элементов, Центральный комитет Компартии Китая и Госсовет КНР выпустили совместные руководящие указания. По мнению аналитиков, они официально закрепляют лежащую в основе этих правил доктрину:
контролировать переработку критически важных минералов, использовать этот контроль для доминирования в производстве, а производственное превосходство превращать в лидерство в технологиях следующего поколения (Tech Times).
В тот же день представитель Евросоюза по торговле покинул Пекин, получив лишь обещание и дальше ускоренно рассматривать заявки на лицензии для редкоземельных элементов. Сама система при этом остается полностью на усмотрении Китая. Европа получила регулируемый доступ к китайским поставкам, а не способ избавиться от зависимости от них.
Если кто-то думает, что Пекин убрал этот рычаг давления, напомню: в январе Китай остановил экспорт редкоземельных элементов нескольким японским компаниям, хотя перемирие с Вашингтоном продолжало действовать.
Если все это кажется знакомым, так и должно быть.
В июне, в статье «Сделка на триллион долларов, которую никто не замечает», мы предупреждали: прошлогоднее перемирие никого не обезоружило.
«Китай не избавился от оружия — он всего лишь поставил его на предохранитель… на один год».
Этот год почти истек.
Впрочем, у сторонников падения акций есть исторический довод, и к нему стоит отнестись серьезно.
Такое уже было.
В сентябре 2010 года, после столкновения судов в Восточно-Китайском море, Китай остановил экспорт редкоземельных элементов в Японию. Цены взлетели, а акции западных редкоземельных компаний показали взрывной рост (слушания в Палате представителей США, 2011 год).
Затем, в 2014 году, Всемирная торговая организация вынесла решение против китайских экспортных квот. Пекин его выполнил, цены упали, а западная перерабатывающая отрасль, которую собирались создать, так и не появилась. Molycorp, владевшая тем самым рудником Mountain Pass, который сегодня разрабатывает MP Materials, подала заявление о банкротстве в 2015 году.
Продавцы акций рассчитывают на повторение сценария: потепление отношений, обвал цен и новое кладбище западных проектов.
Но они упускают одно принципиальное отличие.
В 2011 году за этими компаниями никто не стоял. Сегодня поддержка есть, и ее предоставляет обладатель самых глубоких карманов в мире.
Чтобы понять, как это меняет исход, нужно вернуться в 1951 год.
Покупатель последней инстанции
В 1951 году, когда шла Корейская война, а американские стратегические запасы были опасно малы, Вашингтон использовал Закон об оборонном производстве, чтобы сделать нечто по нынешним меркам радикальное. Он пообещал в течение пяти лет выкупать весь предложенный ему вольфрамовый концентрат американского производства по гарантированной цене $63 за единицу содержания в короткой тонне (Финансовый комитет Сената США).
К 1954 году эта цена в два–четыре раза превышала мировую. В том году добыча вольфрама в США достигла исторического рекорда, увеличившись пятый год подряд (Minerals Yearbook, 1954).
В округе Боулдер, штат Колорадо, производство выросло примерно с 1,900 фунтов в 1949 году до оценочных 383,000 фунтов в 1953 году (Горное бюро США).
Затем закупки прекратились.
К 1958 году государственная программа закупок фактически завершилась. Производство в США сократилось настолько резко, что во второй половине года продолжали работать лишь два производителя (Minerals Yearbook, 1958).
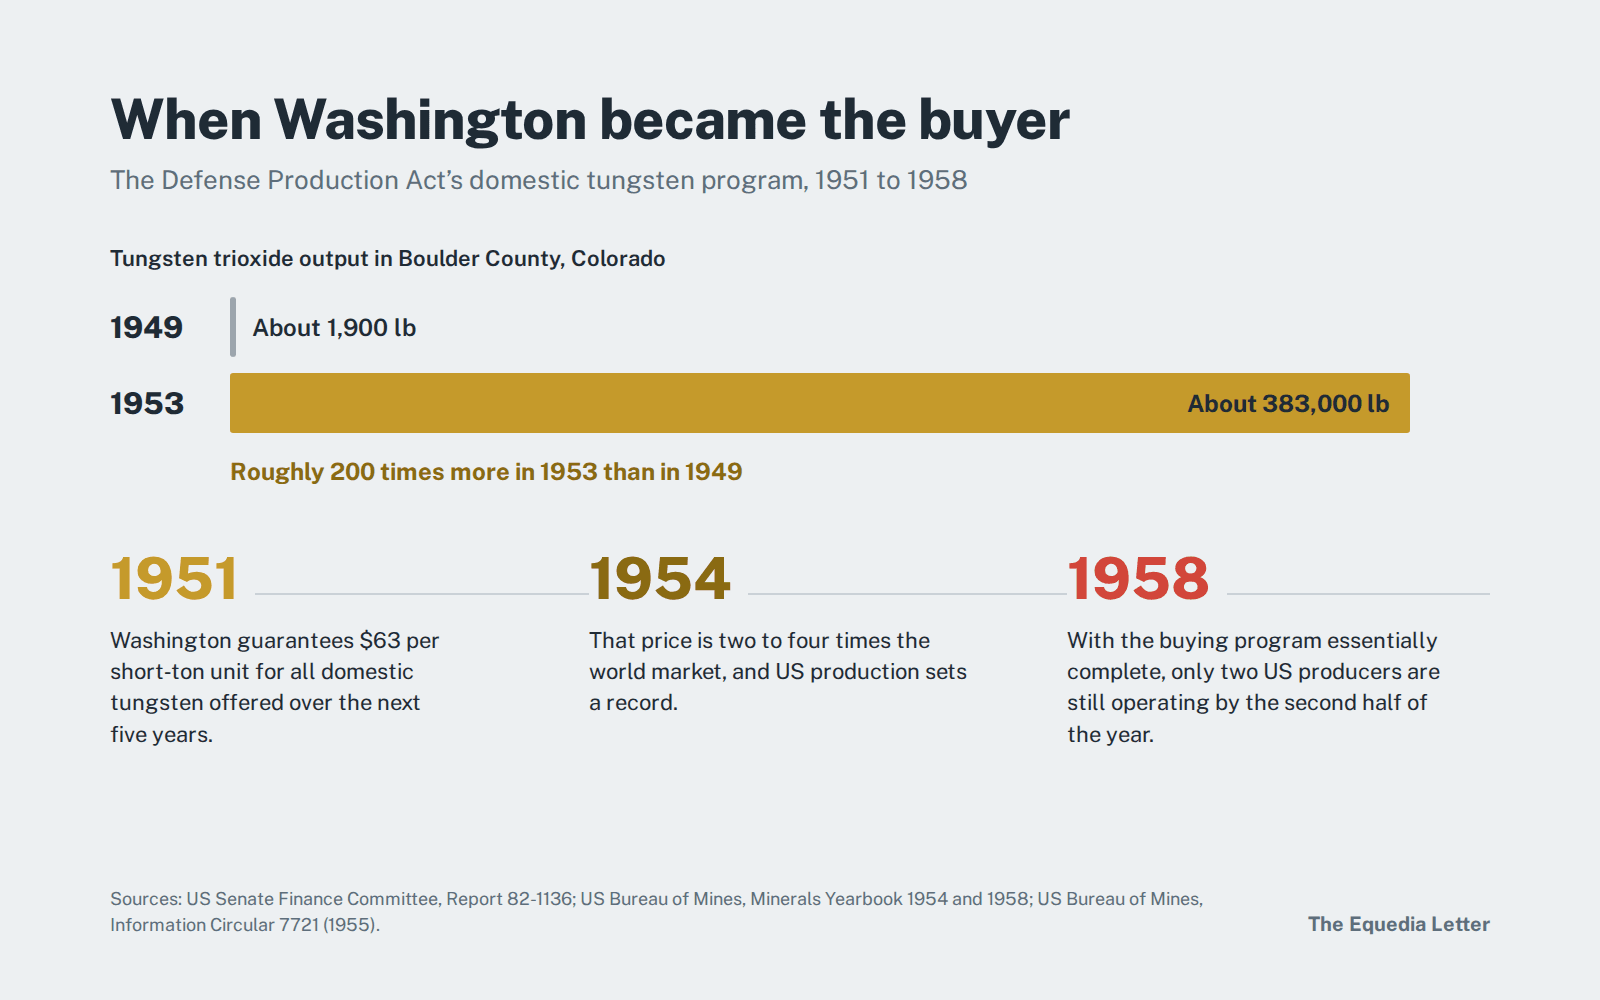
Урок, который должен усвоить каждый сырьевой инвестор: наличие вольфрама в США определила не геология, а покупатель. Когда Вашингтон платил, появлялись поставки. Когда он ушел с рынка, они исчезли.
Теперь посмотрите, кто стоит за нынешними компаниями в сфере критически важных минералов.
В июле 2025 года Пентагон приобрел долю, сделавшую его крупнейшим акционером MP Materials, гарантировал компании минимальную цену $110 за килограмм неодима-празеодима и согласился в течение десяти лет выкупать всю продукцию нового завода по выпуску магнитов (MP Materials). Позднее Вашингтон поддержал инициативу Экспортно-импортного банка под названием Project Vault объемом около $10 млрд для создания стратегического резерва критически важных минералов (Миссия США при АСЕАН).
А в январе президентским указом импорт переработанных критически важных минералов был признан угрозой национальной безопасности. В документе отмечалось, что США на 100% зависят от импорта 12 минералов, признанных критически важными (указ Белого дома).
Затем война изменила расчеты.
В ходе американо-израильской операции против Ирана, начавшейся в конце февраля, США расходовали боеприпасы с ошеломляющей скоростью. К моменту прекращения полномасштабных боевых действий в апреле Пентагон израсходовал не менее половины ракет-перехватчиков THAAD, почти половину ракет-перехватчиков Patriot и около 30% крылатых ракет Tomahawk. Таковы данные CSIS, приведенные CNN.
В прошлом месяце генеральный инспектор Пентагона пришел к выводу, что операция привела к стратегическому дефициту боеприпасов и выявила узкие места, мешающие оборонной промышленности восполнить запасы. В докладе также описано, что ведомство предпринимает сейчас.
Как сообщает Anadolu Agency со ссылкой на доклад генерального инспектора, Пентагон намерен:
«…создавать запасы критически важных материалов, компонентов и отдельных видов боеприпасов, чтобы оперативно реагировать на чрезвычайные обстоятельства».
Каждую ракету-перехватчик и каждую крылатую ракету, использованную против Ирана, нужно произвести заново. Как отметило Foreign Policy спустя несколько дней после первых ударов, восполнение этих запасов зависит от уязвимых цепочек поставок критически важных минералов (Foreign Policy).
Белый дом запросил у Конгресса дополнительные экстренные ассигнования в размере $87.6 млрд, в том числе $21 млрд непосредственно на боеприпасы (Anadolu Agency). Это сверх запрошенного оборонного бюджета на 2027 финансовый год в размере $1.5 трлн (Fortune).
И вот связь, которую многие не замечают.
Даже во время перемирия китайский запрет на экспорт товаров двойного назначения для американских военных заказчиков продолжал действовать в полном объеме (Mining Technology). А с 1 января собственные правила Пентагона в любом случае исключат магниты и вольфрам китайского происхождения из его цепочки поставок. Потепление отношений может изменить то, что Китай продает Детройту, но не то, что Пентагон вправе закупать по закону.
Поэтому и продление Китаем приостановки ограничений в последний момент не опровергнет мой тезис.
Каждое такое продление вновь напоминает: западные поставки зависят от решения Пекина. Именно этот риск Пентагон, Конгресс, а теперь и Уолл-стрит готовы оплачивать, чтобы от него избавиться.
И здесь мы возвращаемся к JPMorgan.
В июне 2025 года, в статье «Как заработать на буме критически важных минералов», мы обратили внимание на слова Джейми Даймона, которые многие финансовые СМИ сочли репликой мимоходом.
«Нам стоит создавать запасы не Bitcoin, а оружия, боеприпасов… и редкоземельных элементов».
В том же выпуске мы писали, что банки и институциональные инвесторы активно ищут американские месторождения, особенно проекты по добыче сурьмы и золота, такие как Perpetua Resources. Через четыре месяца JPMorgan запустил программу на $1.5 трлн, и одним из первых ее заметных шагов стала якорная инвестиция US$75 млн в Perpetua.
А на этой неделе банк назначил руководителя, который будет отвечать за все направление критически важных минералов.
Таким образом, сейчас фигурируют две суммы по $1.5 трлн: одна — от крупнейшего банка США, другая — от вооруженных сил страны. Обе связаны с одной и той же уязвимостью.
И вот в чем ирония. Акции компаний, создающих новые мощности, продают из опасений, что в условиях растущих ставок они не смогут привлечь финансирование. Одновременно крупнейший финансист США собрал команду, задача которой — обеспечивать их деньгами.
Но история 1951 года допускает и другую трактовку.
Программа завершилась не потому, что Америка вдруг нашла собственный дешевый вольфрам. Вашингтон перестал покупать — и рудники закрылись.
Поэтому единственный по-настоящему важный вопрос 3 ноября — продолжит ли новый состав Конгресса платить.
Что голосование может изменить, а что — нет
Если прогнозы верны, ответ предстоит искать в Вашингтоне, где власть окажется разделена.
Как пишет Council on Foreign Relations:
«Демократы могут потерять контроль над Палатой представителей только из-за собственных ошибок».
Сенат ближе к ситуации «пятьдесят на пятьдесят»: модель New York Times дает демократам лишь небольшое преимущество (Action Network).
Означает ли победа демократов в Палате представителей отказ от поддержки критически важных минералов?
Посмотрим, кто разрабатывает законопроекты.
Самая амбициозная инициатива в Конгрессе — законопроект SECURE Minerals Act — предусматривает создание Стратегического резерва устойчивости объемом $2.5 млрд под управлением совета, устроенного по образцу ФРС. Он сможет закупать критически важные минералы по ценам выше рыночных, чтобы американские производители выдерживали китайское манипулирование ценами. Авторы законопроекта в Сенате — демократ Джинн Шахин и республиканец Тодд Янг (Axios).
Иными словами, демократ и республиканец совместно предложили сделать Вашингтон постоянным покупателем последней инстанции, готовым платить выше рынка. Это вольфрамовая программа 1951 года, возрожденная с советом директоров по образцу ФРС.
Сенатор Янг объяснил мотив одной фразой.
Как передает Tech Times, цитируя сенатора Тодда Янга:
«Глобальное доминирование Китая в цепочках поставок критически важных минералов дает ему значительные рычаги влияния».
Между тем Палата представителей уже приняла законопроект Critical Mineral Dominance Act 224 голосами против 195 при поддержке части демократов. А самый резкий критик республиканского пакета со стороны демократов, старший член комитета по энергетике и торговле Фрэнк Паллоне, упрекал его в том, что он делает слишком мало для обеспечения поставок, а не слишком много.
Значит, партии спорят о том, как противостоять Пекину в борьбе за минеральное сырье, а не о том, нужно ли это делать.
Когда отдельные законопроекты буксуют, положения о безопасности поставок минералов нередко включают в обязательный к принятию закон об оборонных ассигнованиях — National Defense Authorization Act. После войны с Ираном запасы боеприпасов еще предстоит восполнить, и трудно представить, что какая-либо партия пойдет на выборы с обещанием оставить оборонные цепочки поставок без ресурсов.
Есть и исторические данные о поведении рынка после выборов.
Начиная с 1938 года S&P 500 рос в течение 12 месяцев после промежуточных выборов примерно в 95% случаев; средняя доходность составляла около 14% (Fidelity). По данным U.S. Bank, за год до промежуточных выборов индекс в среднем прибавлял лишь 2.9%, а за год после них — 12.4% (U.S. Bank).
А согласно анализу Motley Fool на основе данных Роберта Шиллера, если после промежуточных выборов президент-республиканец оказывался перед необходимостью работать с разделенным по партийному составу Конгрессом, через год рынок был выше в 93% случаев (Stacker).
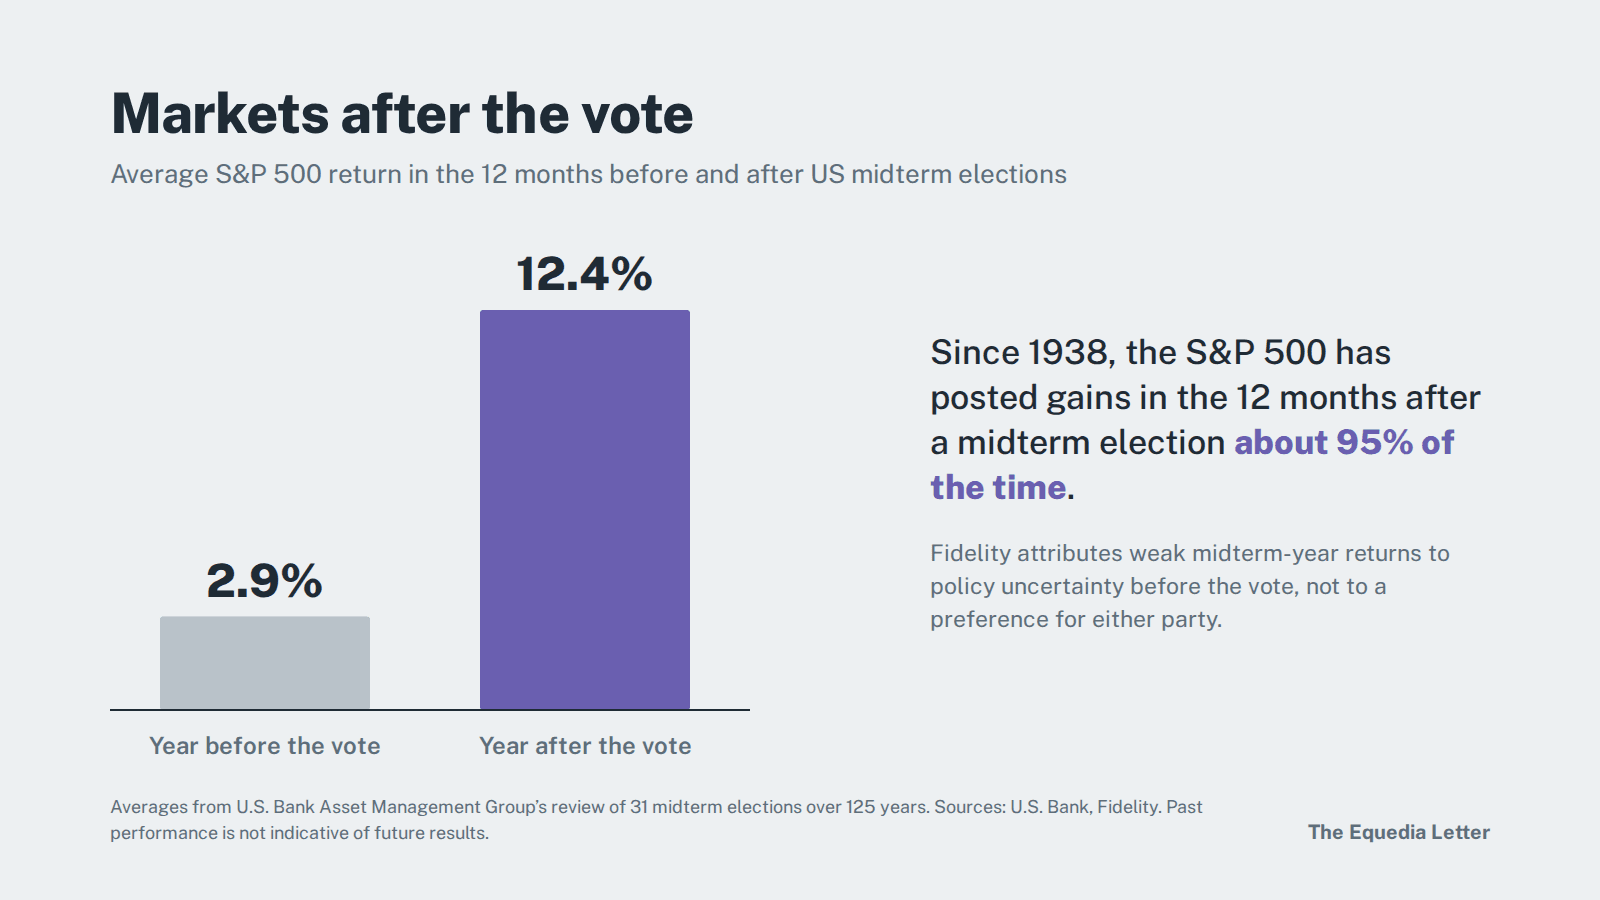
Важнее всего объяснение Fidelity: слабая доходность в год промежуточных выборов обычно отражала неопределенность в отношении будущей политики до голосования, а не предпочтение рынка к одной из партий.
Теперь примените это к сектору, оценка которого целиком зависит от следующих шагов Вашингтона. Если весь рынок обычно облегченно выдыхает после промежуточных выборов, у акций компаний, работающих с критически важными минералами, неопределенности для переоценки еще больше.
Есть еще одна причина не торопиться.
Недели после голосования совпадают с сезоном фиксации налоговых убытков: инвесторы продают убыточные позиции до 31 декабря, чтобы зачесть потери по капиталу. В этом году акции компаний сектора оказались среди крупнейших источников убытков во многих портфелях, особенно на TSX Venture. Такие продажи не имеют отношения к фундаментальным показателям, но напрямую влияют на цену.
Мы уже видели похожую ситуацию.
Год назад, сразу после перемирия в Пусане, рынок распродал весь сектор критически важных минералов на сообщениях о соглашении Вашингтона и Пекина. Но уже ко второй неделе января акции Critical Metals, одной из самых волатильных компаний сектора, с начала нового года подорожали более чем вдвое.
Итак, исходные условия понятны. Судя по всему, государственная поддержка сохранится после выборов, исторически рынок рос после голосования, а волна сезонных продаж придется как раз на ноябрьские сроки.
Что это означает для инвесторов?
На наш взгляд, они оказались там, где на этой стадии сырьевого цикла обычно находятся наиболее дальновидные участники рынка.
Третий этап
Все крупные сырьевые циклы, за которыми мы наблюдали последние 20 лет, развивались по одной схеме.
Сначала меняется государственная политика. Затем позиции занимает небольшая группа ранних инвесторов. После приходят крупные институциональные игроки — и переоценка происходит быстро, потому что к покупателям присоединяется капитал, измеряемый уже не миллионами, а миллиардами.
А в данном случае потенциально — триллионами.
Сектор критически важных минералов достиг третьего этапа.
Пентагон стал акционером, Конгресс разрабатывает механизм покупателя последней инстанции по образцу ФРС, а крупнейший банк США назначил руководителя для вложения капитала в отрасль. При этом котировки выглядят так, словно мы все еще на первом этапе и ждем подтверждения, что все это всерьез.
Мы не раз говорили об этой тенденции раньше других.
В мае 2025 года, в статье «Крупнейшие игроки уже здесь. А вы?», мы писали, что BHP, BlackRock и даже инвесторы из Саудовской Аравии заходят в стратегические металлы. Неделю спустя мы обратили внимание на призыв Даймона создавать запасы редкоземельных элементов — за несколько месяцев до того, как JPMorgan подкрепил эту идею программой на $1.5 трлн.
А в июне этого года мы предупреждали, что Китай поставил свое оружие на предохранитель лишь на год, тогда как срок Пентагона в январе 2027 года станет для оборонных подрядчиков бомбой замедленного действия стоимостью в триллион долларов. Оба срока теперь истекают в недели сразу после промежуточных выборов.
Для этого не нужен был дар предвидения. Нужно было читать мелкий шрифт, пока все остальные читали заголовки.
Как инвесторам подойти к предстоящему периоду? Вот на что мы предлагаем обратить внимание.
Следите за нормами, а не за названиями. Сосредоточьтесь на металлах, спрос на которые создают государственные требования. Январское правило Пентагона касается редкоземельных магнитов, вольфрама и тантала, а адресный китайский запрет на экспорт в США — галлия, германия и сурьмы. На иттрий и тяжелые редкоземельные элементы по-прежнему распространяется китайский режим лицензирования, введенный в апреле 2025 года. Впрочем, не все, что называют критически важным минералом, находится в дефиците. Например, прогноз по рынку никеля недавно сменился с дефицита на профицит.
Выбирайте надежность, а не надежду. Пока ФРС продолжает повышать ставки, компания, вынужденная привлекать деньги на дне рынка, — совсем другая инвестиция, чем компания с выручкой, государственной поддержкой или прочным балансом. Разрыв между строящими мощности компаниями и действующими производителями этой осенью наглядно показал отношение рынка. География тоже важна: наиболее ценны месторождения там, где банкир JPMorgan или представитель программы Пентагона действительно могут заключить сделку. Например, в самих США!
Сверяйтесь с календарем. Не пытайтесь угадать точное дно. Составьте список компаний и изучите их сейчас, до выборов. Важный период начинается 3 ноября и включает сроки 10 и 27 ноября, вступление в силу правила Пентагона 1 января и окончание перемирия 10 января — все это приходится на разгар сезона фиксации налоговых убытков. Мы уже изучаем несколько конкретных сделок в этом секторе, о которых планируем рассказать, так что следите за публикациями!
Помните о рисках. Пекин может вновь продлить приостановку ограничений. Один заголовок об этом способен ударить по акциям, хотя для Пентагона ничего не изменится. ФРС может снова повысить ставку. Многим компаниям, разрабатывающим месторождения, по-прежнему понадобятся деньги. А $1.5 трлн JPMorgan — это масштаб финансовой программы, а не уже выделенный капитал.
В 1950-е годы Вашингтон платил за американский вольфрам вплоть до четырех мировых цен, лишь бы не рисковать остаться без него во время войны. Семьдесят пять лет спустя он вновь принимает такое решение — теперь с куда более серьезными финансовыми возможностями, правилом Пентагона с жестким сроком вступления в силу и крупнейшим банком США в числе участников.
Рынок продает акции на убеждении, что кризис закончился. Вашингтон и Уолл-стрит без лишнего шума вкладывают деньги, исходя из того, что дефицит остается.
3 ноября американцы решат, кто контролирует Конгресс. 10 ноября Пекин напомнит всем, кто контролирует цепочку поставок.
Я знаю, на чьей стороне этой сделки предпочел бы оказаться.
Ищите истину и будьте готовы,
Карлайл Кейн
Письмо Equedia
Отказ от ответственности: Эта рассылка подготовлена Equedia Network Corporation исключительно в информационных целях. Она не является предложением купить или продать какие-либо ценные бумаги и не содержит персональных инвестиционных рекомендаций. Equedia.com и Equedia Network Corporation не зарегистрированы в качестве инвестиционных консультантов или брокеров-дилеров ни у одного регулятора рынка ценных бумаг. Письмо содержит прогнозные заявления и мнения, связанные с рисками и неопределенностью; фактические результаты могут существенно отличаться. Equedia, ее руководители и аффилированные лица могут владеть долями в компаниях сектора критически важных минералов, включая компании, которые размещают или размещали рекламу на equedia.com. Прошлые результаты не гарантируют будущих. Всегда проводите собственную проверку. Полные условия опубликованы по адресу equedia.com/terms-of-use.
Источники
- The Northern Miner: JPMorgan назначил руководителя направления критически важных минералов в рамках программы на $1.5 трлн (13 октября 2026 года)
- Schaeffer’s Investment Research: Акции редкоземельной компании продолжают падать и приближаются к 52-недельному минимуму (14 октября 2026 года)
- 24/7 Wall St.: Акции USA Rare Earth выросли на 4% после месячной распродажи (15 октября 2026 года)
- 24/7 Wall St.: Акции Critical Metals выросли на 4% на фоне плана Трампа по разведке полезных ископаемых в Гренландии (14 октября 2026 года)
- 24/7 Wall St.: Акции USA Rare Earth упали на 6%: госфинансирование зависит от будущих этапов проекта (12 октября 2026 года)
- 24/7 Wall St.: Акции USA Rare Earth упали на 5%: распродажа продолжается второй день (8 октября 2026 года)
- 24/7 Wall St. через Yahoo Finance: Акции редкоземельных компаний падают на надеждах на потепление отношений США и Китая (10 сентября 2026 года)
- AAII: Почему акции MP Materials Corp. (MP) подешевели на 7.12% (31 июля 2026 года)
- Thomson Reuters Tax & Accounting: Продление торгового перемирия США и Китая: почему специалистам по соблюдению требований нельзя ждать до января (12 октября 2026 года)
- Rare Earth Exchanges: Трамп и Си продлили торговое перемирие до 10 января (24 сентября 2026 года)
- Mining Technology: Китай приостановил запрет на экспорт галлия, германия и сурьмы в США (ноябрь 2025 года)
- Crowell & Moring: Пентагон расширил ограничения для цепочек поставок отдельных магнитов, тантала и вольфрама
- Reuters через Honolulu Star-Advertiser: ФРС повысила ставку и дала сигнал о дальнейшем ужесточении политики (16 сентября 2026 года)
- Tech Times: Конгресс намерен ослабить контроль Китая над редкоземельными элементами до истечения ноябрьского срока (6 октября 2026 года)
- Tech Times: Октябрьская промышленная доктрина Китая закрепляет использование редкоземельных элементов как рычага влияния (13 октября 2026 года)
- Палата представителей США: Монополия Китая на редкоземельные элементы: последствия для внешней политики и национальной безопасности США (21 сентября 2011 года)
- Финансовый комитет Сената США: Приостановка импортных пошлин на вольфрам, доклад 82-1136
- Горное бюро США: Справочник Minerals Yearbook за 1954 год: вольфрам
- Горное бюро США: IC 7721: Исследование запасов вольфрама в округе Боулдер, штат Колорадо (1955 год)
- Горное бюро США: Справочник Minerals Yearbook за 1958 год: вольфрам
- MP Materials: Государственно-частное партнерство с Министерством обороны США (июль 2025 года)
- Миссия США при АСЕАН: Встреча министров по критически важным минералам в 2026 году
- govinfo: Президентский указ января 2026 года о переработанных критически важных минералах
- CNN через KION: Война с Ираном обостряется, а запасы вооружений США остаются истощенными (12 июля 2026 года)
- Anadolu Agency: Война с Ираном выявила стратегический дефицит боеприпасов США, установила проверка Пентагона (15 сентября 2026 года)
- Foreign Policy: Война с Ираном, боеприпасы и критически важные минералы (5 марта 2026 года)
- Fortune: Во время войны с Ираном армия США израсходовала половину самых дорогих ракет (24 апреля 2026 года)
- Small Caps: Создала ли распродажа акций компаний сектора критически важных минералов возможность для покупки бумаг компаний, работающих в Северной Америке? (октябрь 2025 года)
- Council on Foreign Relations: Пять фактов о промежуточных выборах
- Action Network: Прогнозы промежуточных выборов 2026 года: рынки против опросов
- Axios: Конгресс обсуждает создание стратегического резерва минералов (15 января 2026 года)
- Fidelity: Неожиданная правда о промежуточных выборах и акциях
- U.S. Bank: Поведение фондового рынка после промежуточных выборов
- Stacker: Приближаются промежуточные выборы. Как на самом деле вел себя фондовый рынок до и после них с 1874 года(8 октября 2026 года)
- The Northern Miner: Прогноз дефицита никеля сменился прогнозом профицита (14 октября 2026 года)
- Equedia: Крупнейшие игроки уже здесь. А вы? (25 мая 2025 года)
- Equedia: Как заработать на буме критически важных минералов (1 июня 2025 года)
- Equedia: Сделка на триллион долларов, которую никто не замечает (7 июня 2026 года)