O maior banco dos Estados Unidos e o país mais poderoso do mundo estão comprando o que você está vendendo.
O mercado vende o que eles compram, e o prazo que pode inverter essa aposta está próximo.
por Equedia21 min read
Algo estranho aconteceu em Wall Street nesta semana.
E ninguém percebeu.
Na terça-feira, o banco mais poderoso dos Estados Unidos deu a um executivo uma missão bem específica: encontrar onde investir o dinheiro do banco em um determinado segmento do mercado.
Na manhã de quarta-feira, uma das ações mais acompanhadas desse mesmo segmento caminhava para uma nova mínima em 52 semanas.
O banco era o JPMorgan. E, quando ele faz discretamente um movimento desse porte, é porque está se preparando para alguma coisa.
O novo responsável é Andrew Frame. Sua missão é orientar os investimentos da Security and Resiliency Initiative, programa de $1.5 trilhão do banco que também reserva $10 bilhões para participações acionárias diretas e investimentos de capital de risco.
Mas investir em quê?
Nos recursos que vão moldar o futuro do poder.
Minerais críticos
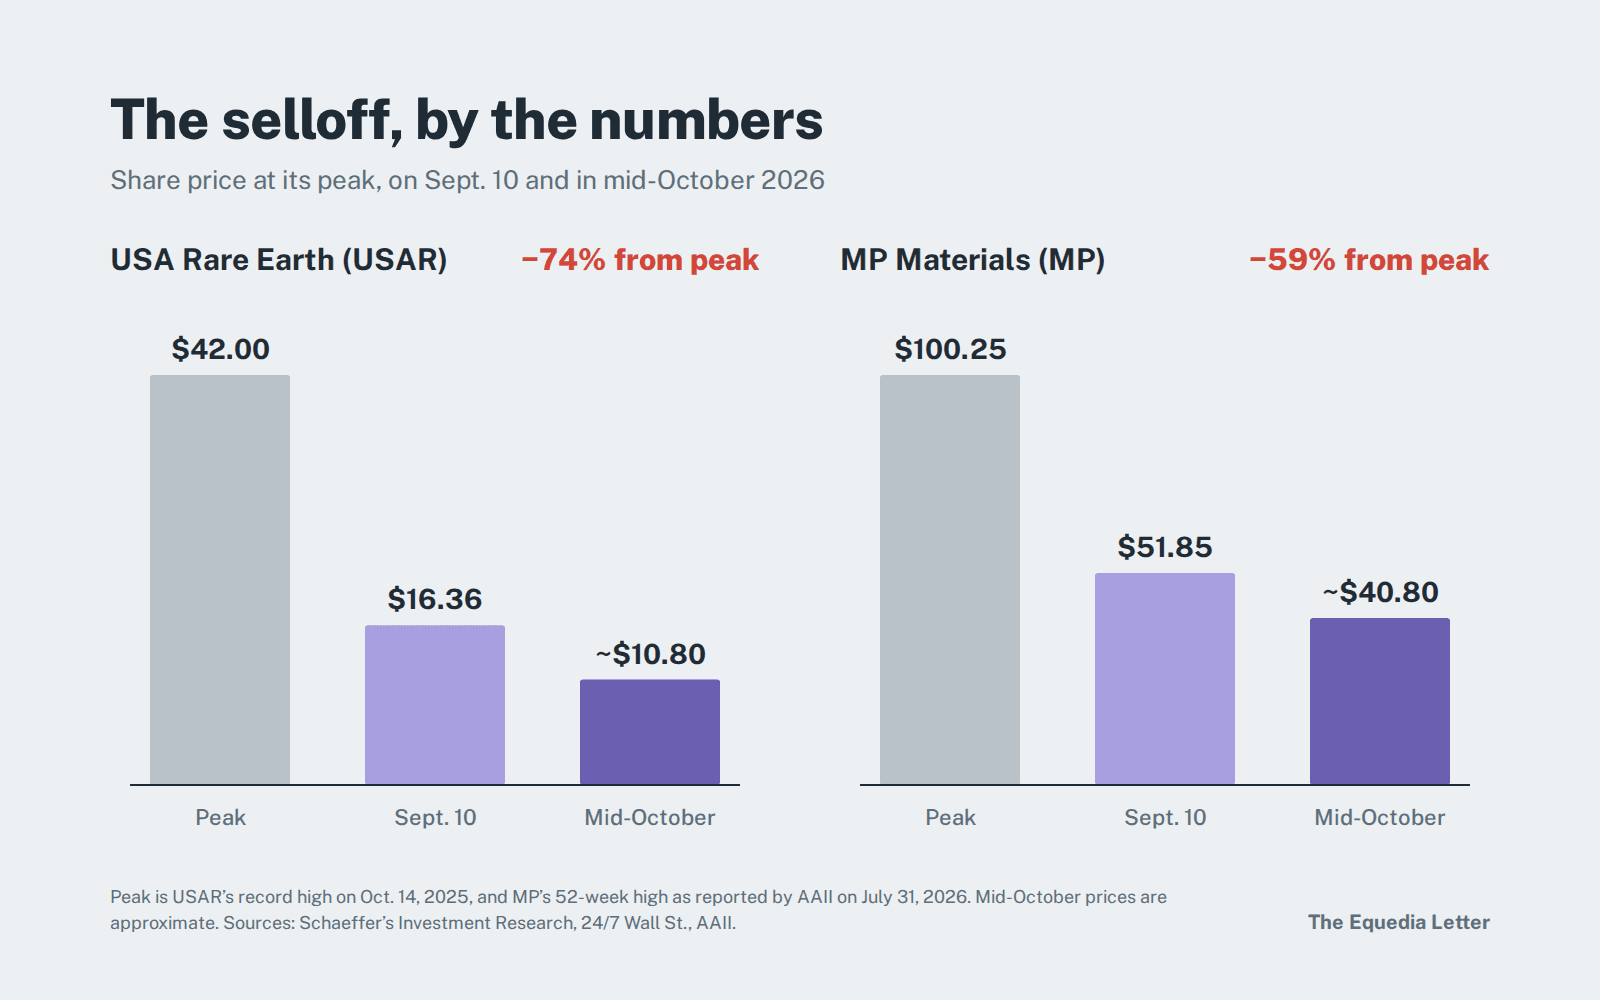
A ação em queda era a da USA Rare Earth. Naquela manhã, ela caminhava para a sexta baixa consecutiva e negociava cerca de 70% abaixo do recorde de $42 atingido exatamente um ano antes.
E não era a única.
A MP Materials, da qual o Pentágono se tornou o maior acionista em 2025, caiu de cerca de $52, cinco semanas atrás, para aproximadamente $40 nesta semana. No ano passado, chegou a $100.
Pense nisso por um momento.
O maior banco dos Estados Unidos está montando uma equipe para financiar um setor que o mercado trata como se estivesse prestes a fechar as portas.
Ou o mercado sabe de algo que o JPMorgan não sabe, ou o JPMorgan sabe de algo que o mercado esqueceu.
Quem você acha que está certo?
A resposta não estava nas manchetes. Estava nos detalhes do acordo comercial do mês passado, em uma auditoria do Pentágono e em um antigo anuário governamental sobre minerais, da década de 1950. Juntos, eles contam como os Estados Unidos resolveram esse mesmo problema no passado — e por que a solução acabou.
Tudo se resume a duas datas, separadas por exatamente uma semana.
Uma delas já está no calendário de todos os investidores. A outra se esconde nas letras miúdas, e quase ninguém fala dela.
Anote as datas
A primeira é 3 de novembro, quando os americanos votam nas eleições legislativas de meio de mandato que decidirão quem controla o Congresso nos dois últimos anos desta presidência.
A segunda é 10 de novembro.
Nesse dia, está previsto o fim da suspensão dos controles mais rigorosos da China sobre as exportações de terras raras. São as regras que Pequim anunciou em outubro de 2025 e que lhe atribuem autoridade para exigir licenças sobre produtos fabricados em qualquer lugar do mundo, caso contenham terras raras de origem chinesa que representem mais de 0.1% do valor de um componente.
Talvez você tenha lido que a trégua entre Estados Unidos e China foi prorrogada na cúpula do mês passado, em Washington. Foi, em parte. Após a visita de Estado de Xi Jinping no fim de setembro, o Tesouro anunciou que a trégua tarifária mais ampla iria até 10 de janeiro de 2027, embora nem mesmo essa prorrogação tenha sido formalizada no Federal Register.
Alguns veículos presumiram que a suspensão das restrições às terras raras fazia parte dessa prorrogação. As letras miúdas dizem outra coisa.
A equipe de conformidade comercial da Thomson Reuters, que acompanha os registros regulatórios em vez dos comunicados à imprensa, observa que as regras chinesas sobre terras raras com alcance extraterritorial ficaram inteiramente fora do novo acordo tarifário.
Segundo a Thomson Reuters:
“...a cúpula de setembro não a prorrogou.”
Pequim ainda pode prorrogar a suspensão na última hora. Em breve, explicarei por que nem isso invalidaria a tese que vou apresentar. Mas a data está no calendário, e não é a única.
Dezessete dias depois, em 27 de novembro, também termina a suspensão da proibição chinesa de exportar gálio, germânio e antimônio para os Estados Unidos.
Depois, em 1º de janeiro de 2027, entra em vigor uma regra de compras do Pentágono que exclui dos contratos de defesa americanos ímãs de terras raras, tungstênio e tântalo extraídos, refinados ou produzidos na China, na Rússia, no Irã ou na Coreia do Norte, independentemente dos termos de qualquer trégua (Crowell & Moring).
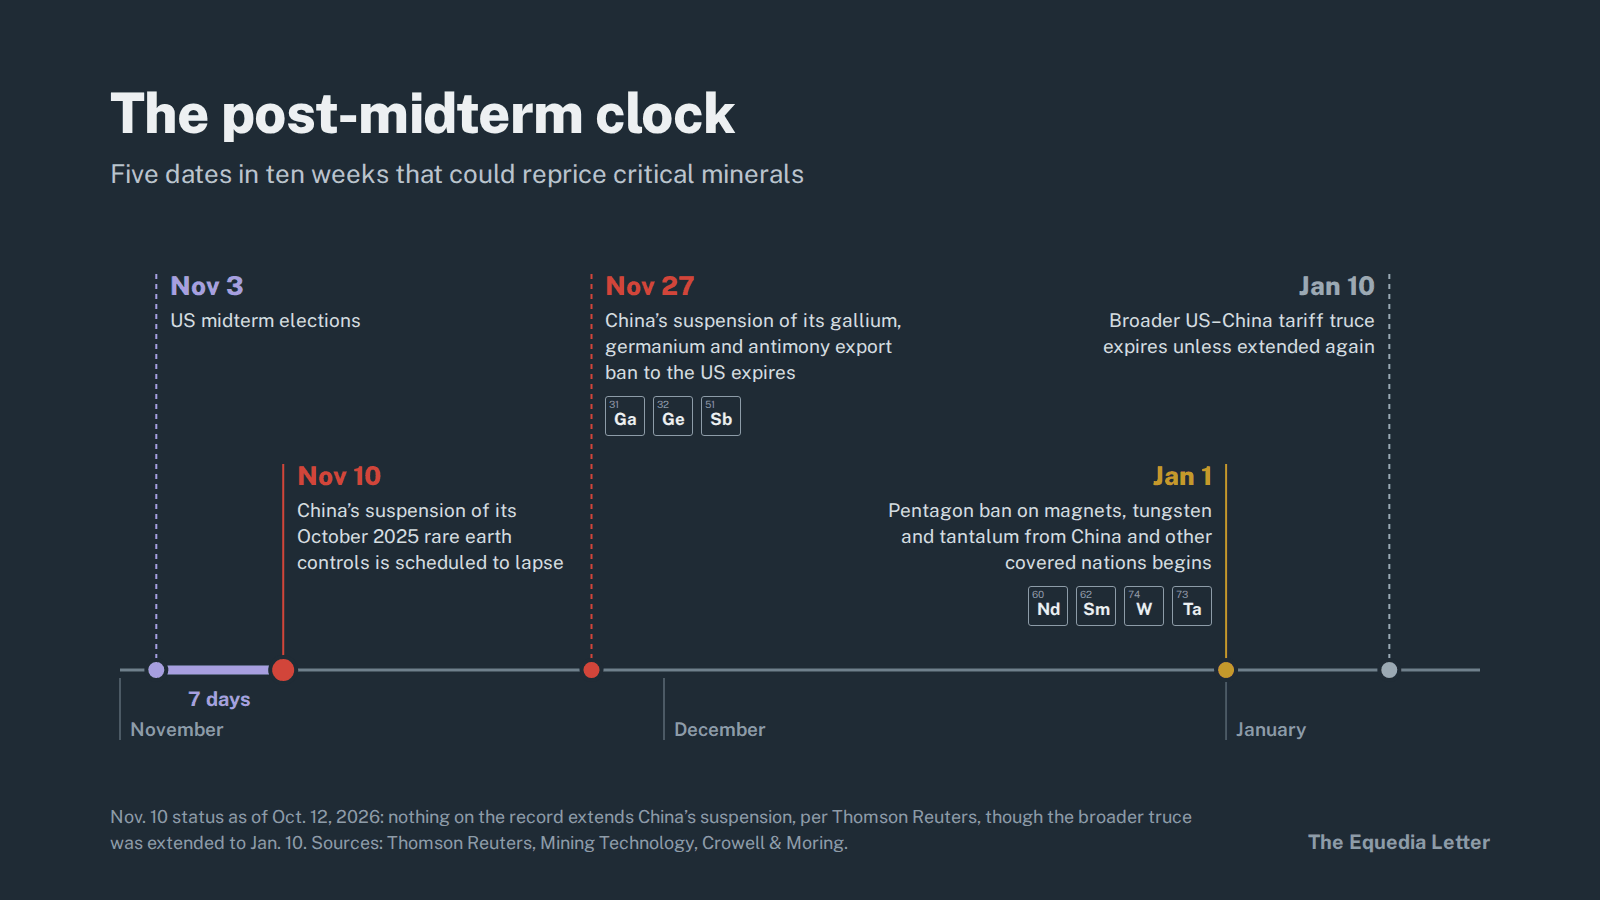
Coloque esses prazos ao lado do gráfico das ações e verá exatamente onde o mercado inverteu a lógica.
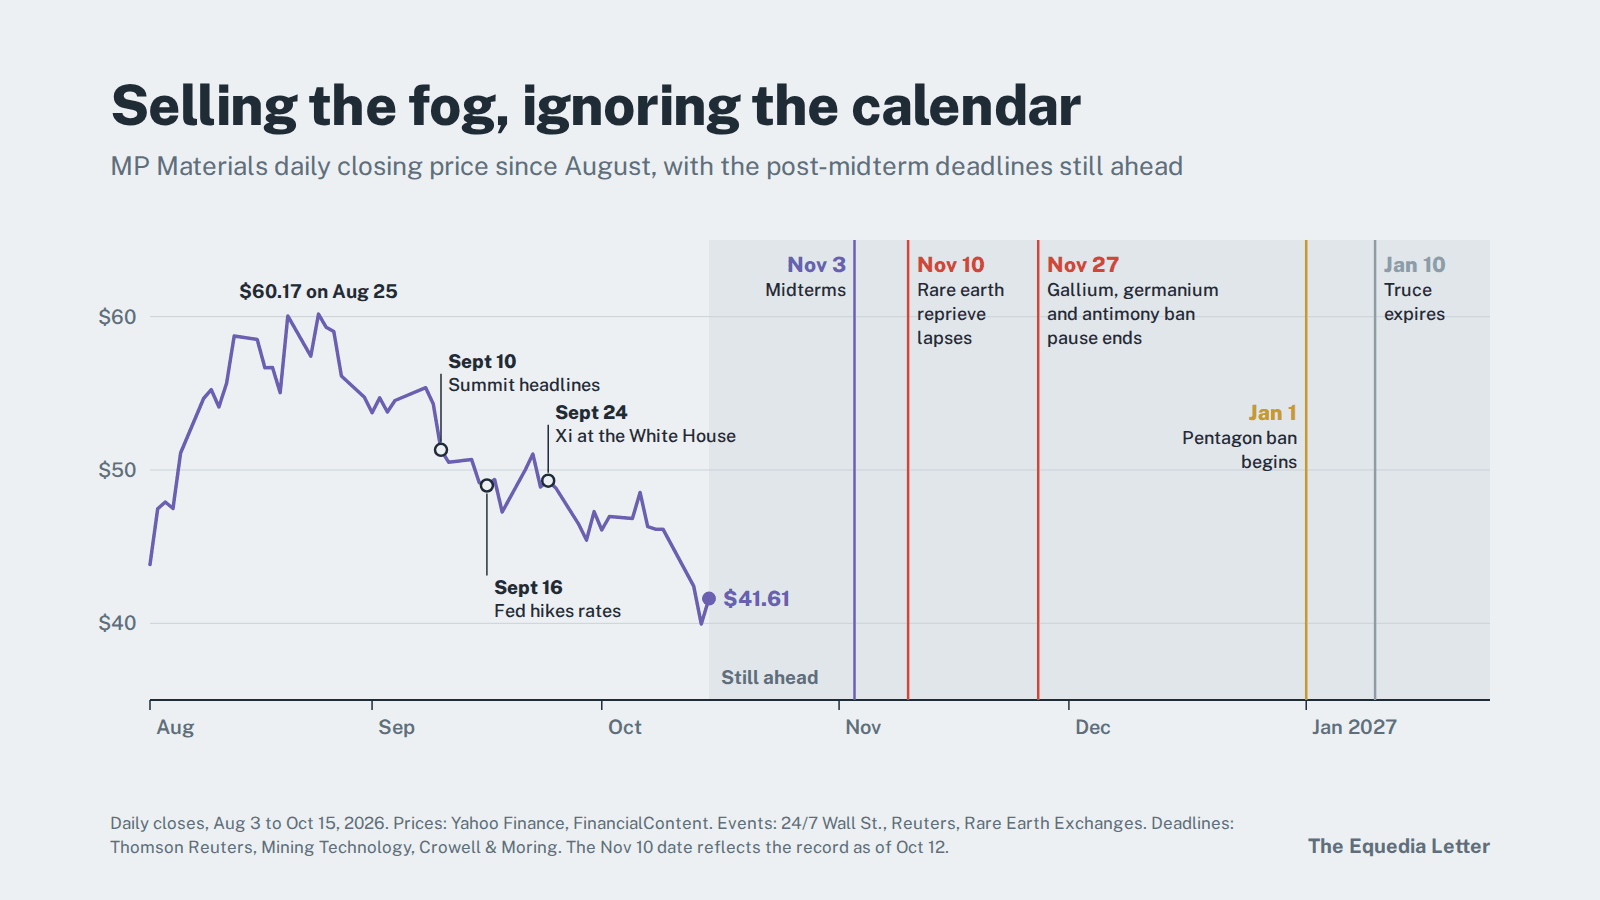
A queda das ações de minerais críticos nos últimos meses não ocorreu porque a escassez acabou. O que houve foi uma perda de visibilidade: manchetes sobre a cúpula, um Federal Reserve que voltou a elevar os juros e um mercado que, diante de empresas ainda sem receita, vende primeiro e pergunta depois.
Essa névoa começa a se dissipar em novembro e continua a se abrir até janeiro.
Depois da apuração dos votos e da decisão de Pequim, os investidores terão de precificar o que de fato acontece na cadeia de suprimentos, não o que esperam que aconteça.
Para quem tem paciência e uma lista de ativos para acompanhar, as semanas antes e depois das eleições de meio de mandato podem oferecer um dos melhores pontos de entrada no setor desde o início da alta.
Em 3 de novembro, os americanos decidem quem controla o Congresso. Uma semana depois, Pequim lembra ao mundo quem controla a cadeia de suprimentos.
Antes de chegar a novembro, porém, vale entender por que as ações caíram. Os motivos dizem muito sobre a direção que elas podem tomar em seguida.
O que realmente levou à venda
A onda de vendas ganhou força em setembro, por um motivo bem específico.
Em 10 de setembro, quando surgiram notícias de que o presidente Trump e Xi Jinping se reuniriam em Washington para prorrogar a trégua do ano anterior, as ações de terras raras despencaram. O ETF de terras raras da VanEck caiu 5% naquele dia, enquanto o S&P 500 recuou cerca de meio por cento. Nenhuma das principais empresas havia divulgado novidades.
A lógica desse movimento é simples: as empresas que desenvolvem projetos nos Estados Unidos são avaliadas com base na escassez criada pelo controle chinês da cadeia de suprimentos.
Quando Washington e Pequim parecem se entender, o prêmio associado à escassez sai das cotações.
Essa foi a primeira etapa da queda. A segunda veio seis dias depois.
Em 16 de setembro, o Federal Reserve, sob o comando de Kevin Warsh, elevou os juros pela primeira vez desde 2023, para a faixa de 3.75% a 4.00%. Dos 18 dirigentes, 16 projetaram pelo menos mais uma alta até o fim do ano.
Juros mais altos funcionam como um imposto para empresas que precisam de capital. E poucas precisam tanto quanto uma companhia que constrói uma mina, uma refinaria ou uma fábrica de ímãs. Isso apareceu nas negociações: no início de outubro, as vendas atingiram com mais força as empresas que ainda ampliavam sua capacidade, enquanto produtoras com receita recorrente resistiram melhor.
A USA Rare Earth, que iniciou em setembro a construção de uma fábrica de ímãs de aproximadamente $1.2 bilhão na Carolina do Sul, com início do comissionamento previsto apenas para 2028, foi penalizada em parte porque os reembolsos do governo dependem de marcos que ela ainda não alcançou.
Então veio o golpe final.
No início desta semana, enquanto o Nasdaq tinha seu pior dia desde julho, a nova queda da USA Rare Earth não teve um motivo específico além da pressão generalizada do mercado sobre um setor de alta volatilidade.
Repare no que não aparece nessa lista: nenhum desses fatores acrescentou sequer um quilograma de disprósio ao abastecimento dos Estados Unidos.
Na verdade, o mercado físico caminhou na direção oposta. Os embarques chineses de ímãs de terras raras para os Estados Unidos caíram para 512 toneladas em agosto, recuo de 20% em relação a julho (Rare Earth Exchanges).
O preço do óxido de ítrio, usado em revestimentos de motores a jato, radares e fabricação de chips, multiplicou-se por cerca de 140 fora da China desde o início do regime de licenças de Pequim. Chegou a aproximadamente $1,100 por quilograma em maio, e duas empresas norte-americanas que o utilizam em revestimentos de motores tiveram de interromper temporariamente a produção (Tech Times).
Além disso, os controles de abril de 2025 sobre sete terras raras médias e pesadas, entre elas disprósio, térbio e ítrio, nunca foram suspensos.
Em outras palavras, o mercado vendeu as ações apostando no degelo, mas o degelo não chegou à cadeia de suprimentos.
E, se você examinar o que realmente saiu da cúpula de setembro, entenderá por que talvez nunca chegue.
Uma pausa, não um recomeço
Em 24 de setembro, Trump recebeu Xi na Casa Branca. O resultado concreto foi uma prorrogação de dois meses da trégua tarifária e um mecanismo de alívio “30 por 30”, que abrangia uma lista modesta de produtos, como brinquedos, têxteis para o lar, pequenos eletrodomésticos e produtos agrícolas (Thomson Reuters).
Mas veja o que os dois lados deixaram deliberadamente de fora: semicondutores, veículos elétricos, baterias e terras raras foram totalmente excluídos.
Nenhum dos dois governos aceitou colocar seus materiais estratégicos na mesa.
Em outras palavras, o poder desses materiais estratégicos não pode ser ignorado.
A Agência Internacional de Energia estima que a implementação integral dos controles ampliados da China poderia pôr em risco cerca de $6.5 trilhões por ano em produção de etapas posteriores da cadeia fora do país, nos setores automotivo, de alta tecnologia, defesa e energia (IEA via Tech Times).
Duas semanas depois da cúpula, Pequim deixou suas intenções ainda mais claras.
Em 9 de outubro, exatamente um ano após anunciar suas amplas regras para terras raras, o Comitê Central do Partido Comunista e o Conselho de Estado da China publicaram diretrizes conjuntas que, segundo analistas, formalizam a estratégia por trás delas:
controlar o processamento de minerais críticos, usar esse controle para dominar a indústria manufatureira e transformar esse domínio na próxima geração de tecnologia (Tech Times).
Nesse mesmo dia, o responsável pelo comércio da União Europeia deixou Pequim com pouco mais que uma promessa: a China continuaria a acelerar a análise dos pedidos de licença para terras raras por meio de um sistema que opera a seu próprio critério. A Europa obteve acesso administrado ao abastecimento chinês, não uma saída para sua dependência.
E, caso alguém imagine que essa arma foi guardada, Pequim interrompeu em janeiro as exportações de terras raras para várias empresas japonesas, mesmo com a trégua com Washington em vigor.
Se tudo isso lhe parece familiar, há um motivo.
Em junho, em Uma negociação de um trilhão de dólares à vista de todos, alertamos que a trégua do ano passado não havia desarmado nada.
“A China não desmontou a arma; apenas recolocou a trava de segurança… por um ano.”
Esse ano está quase terminando.
Os pessimistas, por sua vez, têm um argumento histórico que merece ser levado a sério.
Já vimos esse filme.
Em setembro de 2010, após um confronto marítimo no Mar da China Oriental, a China suspendeu as exportações de terras raras para o Japão, os preços dispararam e as ações ocidentais do setor tiveram altas vertiginosas (audiência da Câmara dos Representantes dos EUA, 2011).
Depois, em 2014, a Organização Mundial do Comércio decidiu contra as cotas chinesas de exportação. Pequim cumpriu a decisão, os preços caíram, e a indústria ocidental de processamento que deveria ser construída não saiu do papel. A Molycorp, então proprietária da mesma mina de Mountain Pass que a MP Materials opera hoje, entrou com pedido de falência em 2015.
É nessa repetição que os vendedores apostam: um degelo, um colapso dos preços e mais um cemitério de empresas ocidentais em fase de desenvolvimento.
Mas falta uma diferença fundamental nessa leitura.
Em 2011, ninguém dava sustentação àquelas empresas. Hoje, há quem dê — e com os maiores recursos financeiros do mundo.
Para entender por que isso muda o desfecho, é preciso voltar a 1951.
O comprador de última instância
Em 1951, com a Guerra da Coreia em curso e os estoques americanos perigosamente baixos, Washington usou a Defense Production Act para fazer algo que hoje soa radical. Prometeu comprar, durante cinco anos, todo o concentrado de tungstênio produzido internamente que lhe fosse oferecido, a um preço garantido de $63 por unidade de tonelada curta (Comissão de Finanças do Senado dos EUA).
Em 1954, esse preço era de duas a quatro vezes superior ao do mercado mundial. A produção americana de tungstênio atingiu um recorde histórico naquele ano, o quinto avanço anual consecutivo (Minerals Yearbook, 1954).
Em Boulder County, no Colorado, a produção passou de cerca de 1,900 libras em 1949 para uma estimativa de 383,000 libras em 1953 (US Bureau of Mines).
Então as compras pararam.
Com o programa de compras governamentais praticamente concluído em 1958, a produção doméstica foi reduzida de forma tão drástica que, no segundo semestre daquele ano, apenas dois produtores ainda operavam (Minerals Yearbook, 1958).
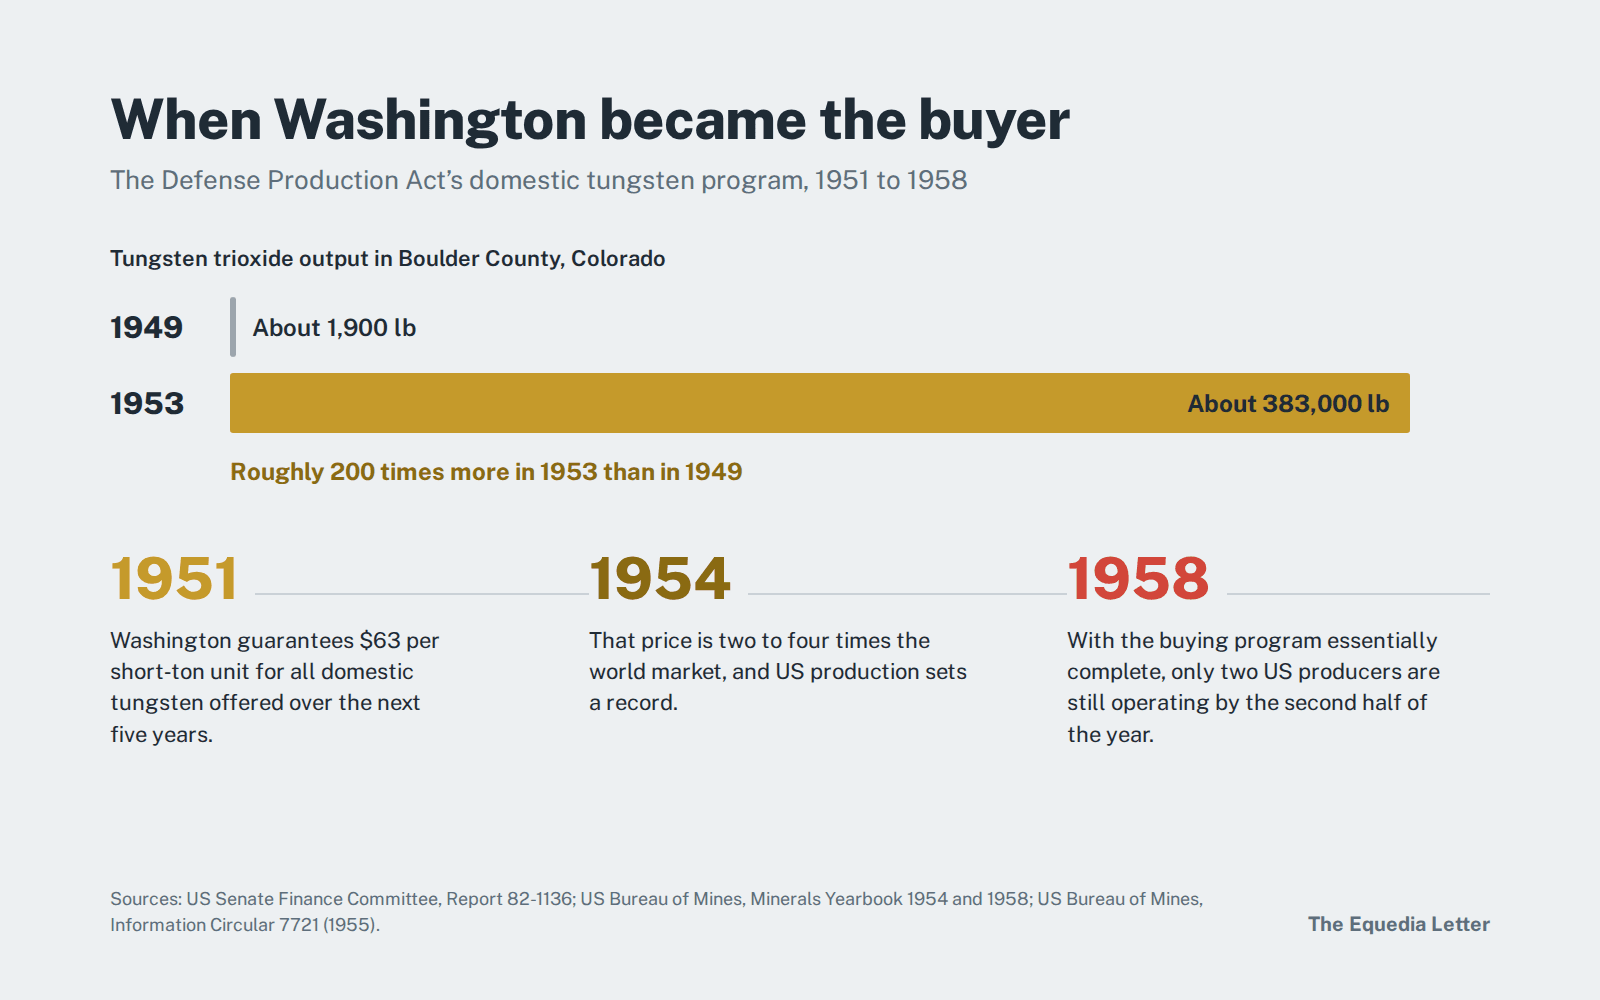
Todo investidor em recursos naturais deveria conhecer essa lição. Não foi a geologia que determinou se os Estados Unidos teriam tungstênio; foi o comprador. Quando Washington pagava, a oferta aparecia. Quando deixou de comprar, ela desapareceu.
Agora veja quem sustenta as empresas de minerais críticos de hoje.
Em julho de 2025, o Pentágono adquiriu uma participação que o tornou o maior acionista da MP Materials, garantiu um preço mínimo de $110 por quilograma para seu neodímio-praseodímio e concordou em comprar toda a produção de uma nova fábrica de ímãs por dez anos (MP Materials). Desde então, Washington apoiou uma iniciativa de aproximadamente $10 bilhões do Export-Import Bank, chamada Project Vault, para formar uma reserva estratégica de minerais críticos (Missão dos EUA junto à ASEAN).
Em janeiro, uma proclamação presidencial declarou que as importações de minerais críticos processados ameaçam a segurança nacional e observou que os Estados Unidos dependem 100% de importações para obter 12 minerais considerados críticos (proclamação da Casa Branca).
Então a guerra mudou os cálculos.
A campanha dos Estados Unidos e de Israel contra o Irã, iniciada no fim de fevereiro, consumiu munições americanas em ritmo vertiginoso. Quando os combates em larga escala terminaram, em abril, o Pentágono havia disparado pelo menos metade de seus interceptadores THAAD, quase metade dos interceptadores Patriot e cerca de 30% de seus mísseis de cruzeiro Tomahawk, segundo dados do CSIS citados pela CNN.
No mês passado, o inspetor-geral do próprio Pentágono concluiu que a campanha provocou insuficiências estratégicas e expôs gargalos na capacidade da indústria de defesa de repor os estoques. O relatório também detalhou o que o departamento está fazendo a respeito.
Segundo a Anadolu Agency, que cita o relatório do inspetor-geral, o Pentágono trabalha para:
“...formar estoques de materiais críticos, componentes e munições selecionadas para responder rapidamente a uma situação de emergência.”
Cada interceptador e míssil de cruzeiro disparado sobre o Irã precisa ser reposto. Como observou a Foreign Policy dias depois dos primeiros ataques, recompor esses estoques depende de cadeias de suprimentos vulneráveis de minerais críticos (Foreign Policy).
A Casa Branca pediu ao Congresso uma dotação suplementar emergencial de $87.6 bilhões, incluindo $21 bilhões especificamente para munições (Anadolu Agency), além de uma proposta de orçamento de defesa de $1.5 trilhão para o ano fiscal de 2027 (Fortune).
E aqui está a ligação que quase ninguém faz.
Mesmo durante a trégua, a proibição chinesa de exportar itens de uso duplo para usuários finais militares dos Estados Unidos permaneceu integralmente em vigor (Mining Technology). A partir de 1º de janeiro, as próprias regras do Pentágono também impedirão a entrada de ímãs e tungstênio de origem chinesa em sua cadeia de suprimentos. Um degelo pode mudar o que a China vende a Detroit, mas não o que o Pentágono está legalmente autorizado a comprar.
É também por isso que uma prorrogação de última hora da suspensão chinesa não invalidaria a tese.
Cada prorrogação é mais um lembrete de que o abastecimento do Ocidente depende da vontade de Pequim. É exatamente esse risco que o Pentágono, o Congresso e, agora, Wall Street estão dispostos a pagar para eliminar.
O que nos traz de volta ao JPMorgan.
Em junho de 2025, em Como investir na alta dos minerais críticos, destacamos uma declaração de Jamie Dimon que boa parte da imprensa financeira tratou como um comentário de passagem.
“Não deveríamos estar formando reservas de Bitcoin — deveríamos estar formando reservas de armas, munições… e terras raras.”
Naquela mesma carta, dissemos que bancos e investidores institucionais buscavam agressivamente ativos minerais nos Estados Unidos, sobretudo projetos de antimônio e ouro como os da Perpetua Resources. Quatro meses depois, o JPMorgan lançou sua iniciativa de $1.5 trilhão, e uma de suas primeiras medidas de destaque foi um investimento-âncora de US$75 milhões na Perpetua.
Nesta semana, o banco nomeou um executivo dedicado a comandar toda a frente de minerais críticos.
Assim, há agora dois valores de $1.5 trilhão em jogo: um ligado ao maior banco dos Estados Unidos e outro, às maiores Forças Armadas do mundo. Ambos miram a mesma vulnerabilidade.
E há uma ironia nisso. Os investidores vendem as ações das empresas que estão construindo capacidade por temer que elas não consigam se financiar em um ambiente de juros em alta. Ao mesmo tempo, o maior financiador dos Estados Unidos acaba de montar uma equipe cuja função é justamente financiá-las.
A história de 1951, porém, serve de alerta nos dois sentidos.
O programa não acabou porque os Estados Unidos de repente encontraram tungstênio barato em seu território. Acabou porque Washington parou de comprar — e as minas fecharam.
Isso significa que a única pergunta realmente importante em 3 de novembro é se o próximo Congresso continuará pagando.
O que a eleição pode — e não pode — mudar
Se as projeções estiverem corretas, a resposta virá de uma Washington dividida.
Segundo o Council on Foreign Relations:
“Cabe aos democratas não perder o controle da Câmara dos Representantes.”
O Senado está mais próximo de um empate, com o modelo do New York Times dando aos democratas apenas uma pequena vantagem (Action Network).
Uma Câmara democrata interromperia o apoio aos minerais críticos?
Vejamos quem está, de fato, redigindo os projetos de lei.
A proposta mais ambiciosa do Congresso, a SECURE Minerals Act, criaria uma Reserva de Resiliência Estratégica de $2.5 bilhões, administrada por um conselho inspirado no Federal Reserve. Ela teria poderes para comprar minerais críticos a preços acima dos de mercado, de modo que produtores domésticos pudessem resistir à manipulação de preços pela China. Seus autores no Senado são a democrata Jeanne Shaheen e o republicano Todd Young (Axios).
Em outras palavras, uma democrata e um republicano elaboraram juntos um projeto que tornaria Washington um comprador permanente de última instância, disposto a pagar acima do preço de mercado. É o programa do tungstênio de 1951 renascido, agora com um conselho nos moldes do Fed.
O senador Young resumiu a motivação em uma frase.
Segundo a Tech Times, citando o senador Todd Young:
“O domínio global da China sobre as cadeias de suprimentos de minerais críticos lhe confere considerável poder de pressão”
Enquanto isso, a Câmara já aprovou a Critical Mineral Dominance Act por 224 votos a 195, com o apoio de alguns democratas. E Frank Pallone, o democrata que lidera seu partido na Comissão de Energia e Comércio e é o crítico mais contundente do pacote republicano, argumentou que ele faz pouco demais para garantir o abastecimento, não demais.
Isso significa que os dois partidos discutem como reduzir a vantagem de Pequim no setor mineral, não se devem fazê-lo.
Quando projetos de lei independentes emperram, disposições sobre segurança mineral também costumam ser incluídas na National Defense Authorization Act, o projeto de defesa cuja aprovação é indispensável. Com os estoques de munições ainda por reconstruir depois do conflito com o Irã, é difícil imaginar qualquer um dos partidos fazendo campanha para deixar a cadeia de suprimentos da defesa sem recursos.
Há ainda o que a história mostra sobre os mercados depois da votação.
Desde 1938, o S&P 500 registrou ganhos nos 12 meses seguintes a uma eleição de meio de mandato em cerca de 95% das ocasiões, com retorno médio próximo de 14% (Fidelity). Uma pesquisa do U.S. Bank constatou que o índice teve retorno médio de apenas 2.9% no ano anterior a essas eleições, ante 12.4% no ano seguinte (U.S. Bank).
E, segundo uma análise do Motley Fool com dados de Robert Shiller, quando uma eleição de meio de mandato deixou um presidente republicano diante de um governo dividido, o mercado estava em alta um ano depois em 93% dos casos (Stacker).
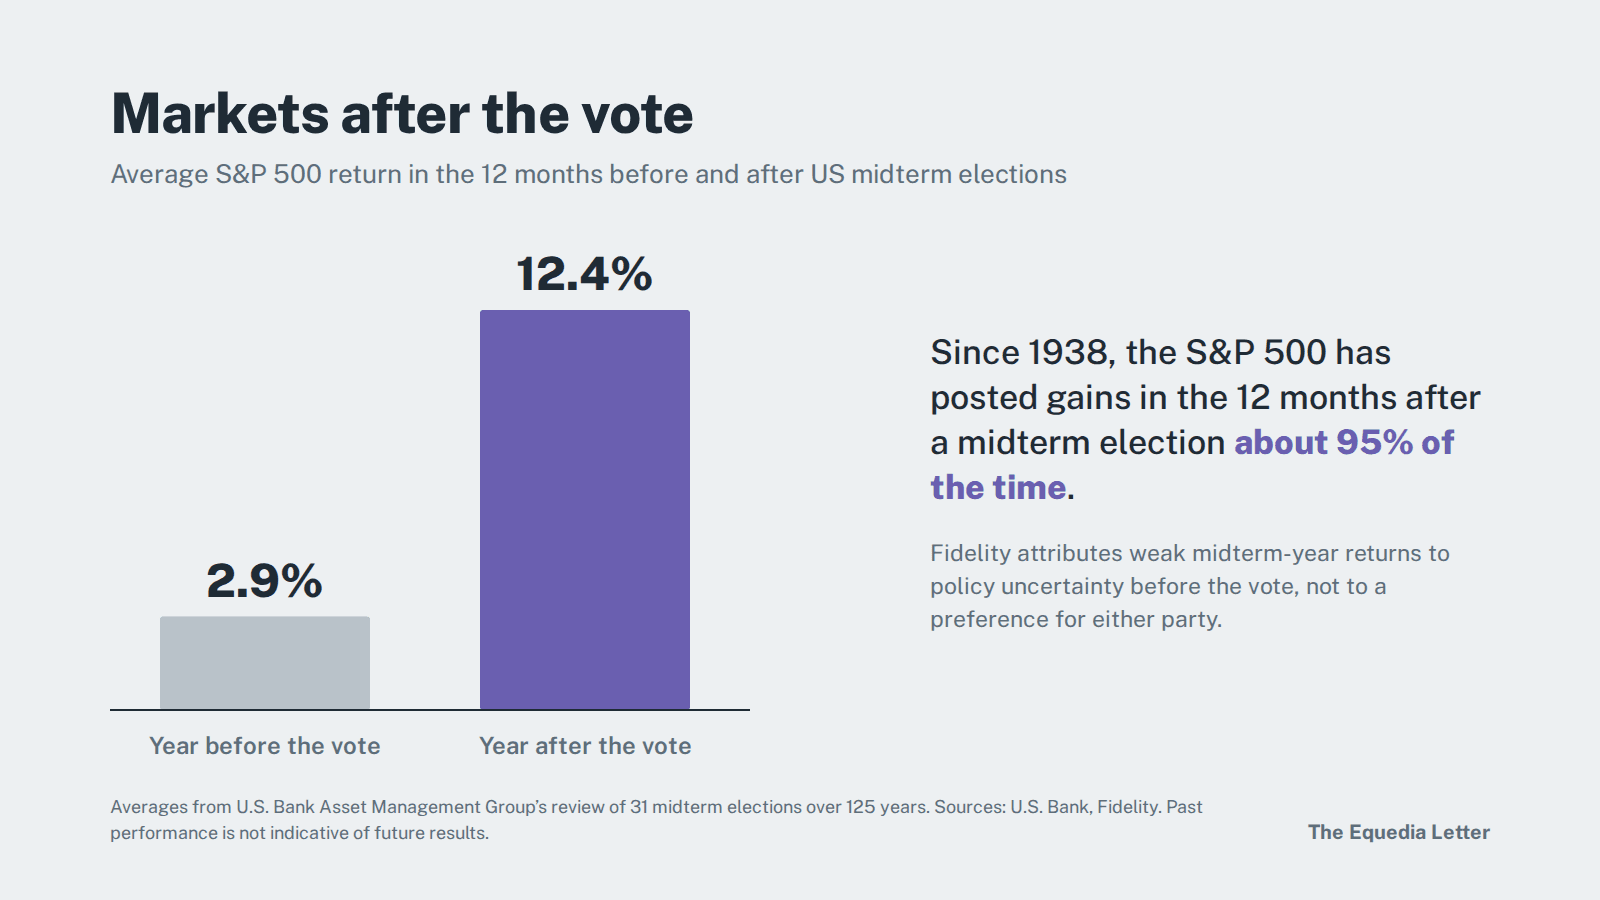
O mais importante é a explicação da Fidelity: os retornos modestos em anos de eleições de meio de mandato geralmente refletiram a incerteza sobre as políticas antes da votação, não uma preferência do mercado por um partido ou outro.
Agora aplique isso a um setor cuja avaliação depende inteiramente do próximo passo de Washington. Se o mercado como um todo tende a respirar aliviado depois da eleição, as ações de minerais críticos têm ainda mais incerteza a dissipar.
Há mais um motivo para ter paciência.
As semanas seguintes à votação coincidem com a época em que investidores vendem posições perdedoras antes de 31 de dezembro para realizar prejuízos fiscais. Neste ano, as ações de minerais críticos estão entre as maiores perdas de muitas carteiras, sobretudo na TSX Venture. Esse tipo de venda nada tem a ver com fundamentos, mas tem tudo a ver com o preço.
Já vimos uma situação semelhante se desenrolar.
Há um ano, logo depois da trégua de Busan, o mercado vendeu todo o grupo de minerais críticos diante das manchetes sobre um acordo entre Washington e Pequim. No entanto, na segunda semana de janeiro, a Critical Metals, uma das ações mais voláteis do setor, já havia mais que dobrado desde o início do novo ano.
O quadro, portanto, é claro.
O apoio das políticas públicas parece destinado a sobreviver à eleição, o mercado historicamente sobe após a votação e uma onda de vendas sazonais está prestes a coincidir com os prazos de novembro.
O que isso significa para os investidores?
Em nossa avaliação, coloca-os exatamente onde o capital mais bem informado costuma estar neste ponto de cada ciclo de recursos naturais.
A terceira fase
Todos os grandes ciclos de recursos naturais que acompanhamos nos últimos 20 anos seguiram o mesmo padrão.
Primeiro, as políticas mudam. Depois, um pequeno grupo de investidores se posiciona. Em seguida, chegam as grandes instituições, e a reprecificação é rápida: de repente, o universo de compradores passa a incluir recursos medidos em bilhões, não em milhões.
Neste caso, potencialmente em trilhões.
Os minerais críticos chegaram à terceira fase.
O Pentágono é acionista, o Congresso elabora um mecanismo de comprador de última instância inspirado no Fed, e o maior banco dos Estados Unidos acaba de nomear um responsável por direcionar capital ao setor. Mesmo assim, os preços das ações parecem pressupor que ainda estamos na primeira fase, esperando para saber se tudo isso é real.
Antecipamos mais de uma vez os desdobramentos dessa história.
Em maio de 2025, em Os grandes investidores já chegaram — e você?, contamos que BHP, BlackRock e até investidores sauditas avançavam sobre metais estratégicos. Uma semana depois, chamamos atenção para a defesa que Dimon fez de formar reservas de terras raras, meses antes de o JPMorgan colocar $1.5 trilhão por trás dessa ideia.
Em junho deste ano, alertamos que a China havia apenas recolocado a trava de segurança por um ano e que o prazo do Pentágono em janeiro de 2027 era uma bomba-relógio de um trilhão de dólares para as empresas contratadas pelo setor de defesa. Os dois prazos agora vencem nas semanas imediatamente posteriores às eleições de meio de mandato.
Nada disso exigiu uma bola de cristal. Exigiu ler as letras miúdas enquanto todos os outros liam as manchetes.
Como, então, os investidores podem aproveitar o período que se aproxima? É assim que estamos pensando.
Siga a lei, não o rótulo. Concentre-se nos metais cuja demanda é criada pelas regras do governo. A regra do Pentágono para janeiro abrange ímãs de terras raras, tungstênio e tântalo, enquanto a proibição chinesa específica para os Estados Unidos abrange gálio, germânio e antimônio. O ítrio e as terras raras pesadas continuam sujeitos ao regime chinês de licenças de abril de 2025. Mas nem tudo o que recebe o rótulo de mineral crítico é escasso. As projeções para o níquel, por exemplo, acabam de passar de déficit para excedente.
Prefira qualidade a esperança. Com o Fed ainda elevando os juros, uma empresa que precisa captar recursos no pior momento oferece uma aposta muito diferente daquela que já tem receita, apoio governamental ou um balanço sólido. A diferença de desempenho entre empresas que ainda constroem seus projetos e produtoras neste outono deixou isso claro. A localização também importa, porque os depósitos mais valiosos estão em lugares onde um banqueiro do JPMorgan ou um gestor de programas do Pentágono consegue, de fato, fechar um acordo — como, por exemplo, os Estados Unidos!
Use o calendário. Não tente acertar a mínima exata. Monte sua lista de ações para acompanhar e faça sua análise agora, antes da votação. O período decisivo começa em 3 de novembro, passa pelos prazos de 10 e 27 de novembro, pela regra do Pentágono em 1º de janeiro e pelo fim da trégua em 10 de janeiro, atravessando a época de realização de prejuízos fiscais. Já estamos examinando algumas oportunidades bem específicas nesse setor para apresentar a você. Continue acompanhando!
Respeite os riscos. Pequim pode prorrogar novamente a suspensão, e só a manchete pode derrubar essas ações, embora nada mude para o Pentágono. O Fed pode voltar a elevar os juros. Muitas empresas em fase de desenvolvimento ainda precisarão captar recursos, e os $1.5 trilhões do JPMorgan representam uma ambição de financiamento, não capital já comprometido.
Na década de 1950, Washington pagou até quatro vezes o preço mundial pelo tungstênio produzido internamente para não correr o risco de enfrentar uma guerra sem ele. Setenta e cinco anos depois, toma a mesma decisão, agora com recursos muito maiores, uma regra do Pentágono com prazo definido e o maior banco dos Estados Unidos à mesa.
O mercado vende porque acredita que a crise acabou. Washington e Wall Street apostam discretamente na persistência da escassez.
Em 3 de novembro, os americanos decidirão quem controla o Congresso. Em 10 de novembro, Pequim lembrará a todos quem controla a cadeia de suprimentos.
Eu sei de que lado dessa negociação preferiria estar.
Busque a verdade e esteja preparado,
Carlisle Kane
The Equedia Letter
Aviso: Este boletim é fornecido pela Equedia Network Corporation exclusivamente para fins informativos. Não constitui uma oferta de compra ou venda de qualquer valor mobiliário, e nada nele deve ser entendido como aconselhamento de investimento individualizado. Equedia.com e Equedia Network Corporation não estão registradas como consultoras de investimentos nem como corretoras perante qualquer órgão regulador do mercado de valores mobiliários. Esta carta contém declarações prospectivas e opiniões sujeitas a riscos e incertezas; os resultados efetivos podem diferir substancialmente. A Equedia, seus diretores e suas afiliadas podem deter posições em empresas do setor de minerais críticos, inclusive empresas que anunciam ou anunciaram em equedia.com. O desempenho passado não indica resultados futuros. Faça sempre sua própria análise. Consulte os termos completos em equedia.com/terms-of-use.
Fontes
- The Northern Miner: JPMorgan nomeia responsável por minerais críticos para iniciativa de $1.5 trilhão (13 de outubro de 2026)
- Schaeffer’s Investment Research: Ação de terras raras prolonga queda e se aproxima da mínima em 52 semanas (14 de outubro de 2026)
- 24/7 Wall St.: USA Rare Earth sobe 4% com pausa na queda que já dura um mês (15 de outubro de 2026)
- 24/7 Wall St.: Critical Metals sobe 4% com plano de Trump para explorar minerais na Groenlândia (14 de outubro de 2026)
- 24/7 Wall St.: USA Rare Earth cai 6% enquanto financiamento governamental condicionado a metas ainda não se concretiza (12 de outubro de 2026)
- 24/7 Wall St.: USA Rare Earth cai 5% no segundo dia de vendas (8 de outubro de 2026)
- 24/7 Wall St. via Yahoo Finance: Ações de terras raras caem com expectativa de melhora nas relações entre EUA e China (10 de setembro de 2026)
- AAII: Por que a ação da MP Materials Corp. (MP) caiu 7.12% (31 de julho de 2026)
- Thomson Reuters Tax & Accounting: Prorrogação da trégua comercial entre EUA e China: por que as equipes de conformidade não podem esperar até janeiro (12 de outubro de 2026)
- Rare Earth Exchanges: Trump e Xi prorrogam trégua comercial até 10 de janeiro (24 de setembro de 2026)
- Mining Technology: China suspende proibição de exportar gálio, germânio e antimônio para os EUA (novembro de 2025)
- Crowell & Moring: Departamento de Defesa amplia restrições à cadeia de suprimentos de determinados ímãs, tântalo e tungstênio
- Reuters via Honolulu Star-Advertiser: Fed eleva juros e sinaliza novos apertos monetários (16 de setembro de 2026)
- Tech Times: Congresso age para reduzir domínio chinês sobre terras raras antes do prazo de novembro (6 de outubro de 2026)
- Tech Times: Diretrizes industriais chinesas de outubro formalizam o uso estratégico das terras raras (13 de outubro de 2026)
- Câmara dos Representantes dos EUA: O monopólio chinês das terras raras: implicações para a política externa e de segurança dos EUA (21 de setembro de 2011)
- Comissão de Finanças do Senado dos EUA: Suspensão das tarifas de importação sobre tungstênio, relatório 82-1136
- US Bureau of Mines: Anuário de Minerais de 1954, Tungstênio
- US Bureau of Mines: IC 7721, Estudo do potencial de tungstênio em Boulder County, Colorado (1955)
- US Bureau of Mines: Anuário de Minerais de 1958, Tungstênio
- MP Materials: Parceria público-privada com o Departamento de Defesa (julho de 2025)
- Missão dos EUA junto à ASEAN: Reunião Ministerial sobre Minerais Críticos de 2026
- govinfo: Proclamação presidencial de janeiro de 2026 sobre minerais críticos processados
- CNN via KION: Guerra no Irã se intensifica enquanto estoques de armas dos EUA continuam baixos (12 de julho de 2026)
- Anadolu Agency: Guerra no Irã expôs insuficiência estratégica de munições dos EUA, aponta órgão de fiscalização do Pentágono (15 de setembro de 2026)
- Foreign Policy: Munições para a guerra no Irã e minerais críticos (5 de março de 2026)
- Fortune: Forças Armadas dos EUA consumiram metade de seus mísseis mais caros na guerra do Irã (24 de abril de 2026)
- Small Caps: A queda das ações de minerais críticos é uma oportunidade de compra em empresas expostas à América do Norte? (outubro de 2025)
- Council on Foreign Relations: Cinco pontos para entender as eleições de meio de mandato
- Action Network: Previsões para as eleições de meio de mandato de 2026: mercados versus pesquisas
- Axios: Congresso avalia criar reserva estratégica de minerais (15 de janeiro de 2026)
- Fidelity: A surpreendente relação entre eleições de meio de mandato e ações
- U.S. Bank: Desempenho do mercado de ações após eleições de meio de mandato
- Stacker: As eleições de meio de mandato se aproximam: o que o mercado de ações fez antes e depois delas desde 1874(8 de outubro de 2026)
- The Northern Miner: Previsão para o níquel passa de déficit a excedente (14 de outubro de 2026)
- Equedia: Os grandes investidores já chegaram — e você? (25 de maio de 2025)
- Equedia: Como investir na alta dos minerais críticos (1º de junho de 2025)
- Equedia: Uma negociação de um trilhão de dólares à vista de todos (7 de junho de 2026)