Ações da SpaceX: por que as liberações são uma oportunidade de compra
A SpaceX voltou a ficar perto do preço de IPO de $135 com a liberação de ações de insiders. Crescimento acelerado e receitas de IA podem criar um ponto de entrada.
por Equedia6 min read
As ações da SpaceX voltaram ao ponto em que começou sua trajetória no mercado aberto — e talvez seja exatamente aí que investidores pacientes devam prestar atenção.
Em 20 de agosto, outras 319 million de ações detidas por funcionários antigos e investidores passaram a poder ser negociadas. A SpaceX (Nasdaq: SPCX) caiu cerca de 4%, para $134, ficando pouco abaixo do preço de IPO de $135.
A $134 por ação, essas 319 million de ações representam cerca de $42.7 billion em papéis. Isoladamente, isso parece ruim. Mas o quadro se torna mais interessante quando comparado ao crescimento operacional da empresa, ao histórico de avaliações antes do IPO e ao calendário cuidadosamente escalonado de liberação de ações.
O ponto central é simples: uma liberação torna as ações elegíveis para venda. Ela não obriga ninguém a vender. O aumento temporário da oferta pode pressionar os papéis mesmo quando os fundamentos do negócio permanecem intactos.
Para os investidores que perderam o IPO, esses momentos de pressão podem ser a oportunidade.
De $135 a $225 — e de volta
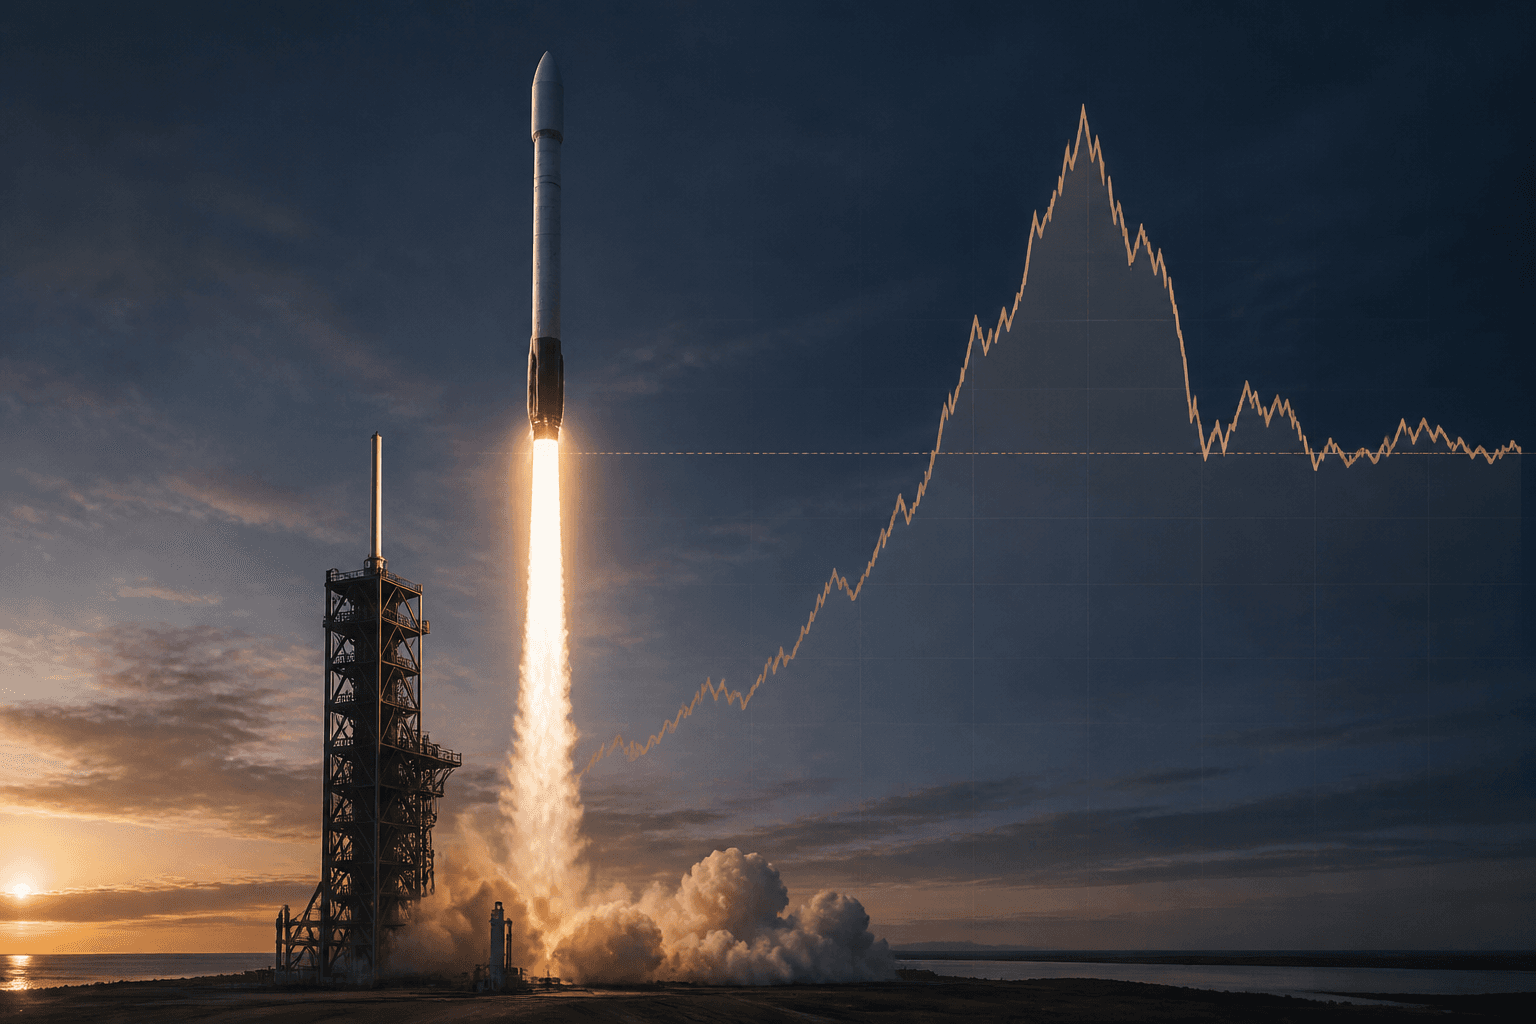
A SpaceX fixou o preço de seu IPO em $135 por ação e começou a ser negociada em 12 de junho de 2026. As ações abriram a $150, encerraram a primeira sessão a $160.95 e atingiram a máxima intradiária de $225.64 em 16 de junho.
No pico, os investidores pagavam quase 67% acima do preço de IPO apenas dois pregões após a estreia. A escassez teve papel importante. Somente uma pequena parcela das cerca de 13 billion de ações da SpaceX podia ser negociada, enquanto a demanda pelo maior IPO da história era enorme.
Então a realidade chegou.
As ações caíram para $108.27 no início de agosto, mais de 50% abaixo do pico e quase 20% abaixo do preço da oferta. Depois, recuperaram-se para acima de $135, mas voltaram a cair para $134 quando a liberação de 319 million de ações de hoje chegou ao mercado.
Em relação à máxima de junho, a SpaceX acumula queda de cerca de 41%. Em relação à mínima do início de agosto, ainda sobe quase 24%. Na comparação com o preço de IPO, está praticamente estável.
Não se trata de uma empresa em crise. É a formação de preços colidindo com uma estrutura de capital incomum.
O negócio cresce — mas os gastos são agressivos
O primeiro balanço trimestral da SpaceX como empresa de capital aberto mostrou por que as ações conseguem atrair tanto entusiastas convictos quanto céticos.
A receita do segundo trimestre alcançou $7.81 billion, alta de 92% ante $4.07 billion um ano antes e muito acima das expectativas de Wall Street. A empresa informou:
- $4.29 billion em receita de conectividade, principalmente da Starlink
- $2.56 billion em receita de IA
- $962 million provenientes do segmento espacial
- Prejuízo líquido de $541 million, melhor que o prejuízo de $1.0 billion registrado um ano antes
- $100 billion em caixa, equivalentes de caixa e títulos negociáveis no fim do trimestre
A Starlink continua sendo o motor econômico. O lucro operacional de conectividade aumentou 79%, para $1.66 billion, enquanto o número de assinantes dobrou em um ano, para 12 million.
A preocupação é a intensidade de capital. A SpaceX gastou $18.37 billion em investimentos durante o trimestre, incluindo $15.83 billion no segmento de IA. Os investimentos no primeiro semestre chegaram a $28.48 billion.
Musk disse recentemente aos funcionários que espera que a receita de IA supere todas as demais receitas da SpaceX já em setembro, o que tornaria a IA a maior fonte de receita da empresa.
Em outras palavras, a SpaceX cresce rapidamente, mas também tenta financiar foguetes, satélites, banda larga, inteligência artificial e infraestrutura computacional ao mesmo tempo. A empresa dispõe dos recursos do IPO para isso. Os investidores ainda precisam de provas de que esses investimentos gerarão retornos atraentes.
Essa tensão explica boa parte da volatilidade. A receita acelera, a Starlink é lucrativa e a ambição de longo prazo é enorme. Mas as necessidades de caixa também são enormes.
Expusemos a lógica estratégica por trás da plataforma integrada de espaço, conectividade e IA em O Plano de Um Trilhão de Dólares. Agora, o mercado aberto decide, trimestre a trimestre, quanto esse plano vale.
A liberação de hoje é apenas uma etapa
A maioria dos IPOs adota um único período de restrição à venda de 180 dias. A SpaceX criou uma liberação escalonada para evitar que bilhões de ações chegassem ao mercado de uma só vez.
O prospecto definitivo divide as restrições à venda em tranches com prazos definidos e tranches vinculadas aos resultados. As datas importantes são:
- 6 de agosto: Até 911.5 million de ações tornaram-se elegíveis após os resultados do segundo trimestre. Os papéis subiram cerca de 6% naquele dia e avançaram aproximadamente 35% nas cinco sessões seguintes.
- 20 de agosto: Até 319 million de ações tornaram-se elegíveis — a liberação que pressiona os papéis hoje.
- 9 de setembro: Até outras 319 million de ações.
- 24 de setembro: Até aproximadamente 328 million de ações.
- 9 de outubro: Até aproximadamente 328 million de ações.
- 24 de outubro: Até aproximadamente 328 million de ações.
- Após os resultados do terceiro trimestre: Cerca de 1.3 billion de ações, a maior tranche restante de 2026 vinculada aos resultados.
- 8 de dezembro: Expira a principal restrição de 180 dias. O bloco remanescente pode se aproximar de 798 million de ações porque uma liberação condicional de 456 million de ações não foi acionada em agosto.
- 2027: Outras tranches sujeitas a restrições prolongadas tornam-se elegíveis, enquanto as cerca de 6.42 billion de ações de Elon Musk permanecem bloqueadas até junho de 2027.
Esses são os volumes máximos elegíveis, não vendas programadas. Alguns funcionários e investidores antigos realizarão lucros. Outros poderão manter suas posições. Cabe ao mercado determinar o volume efetivo de vendas em cada etapa.
A liberação de 6 de agosto ofereceu algumas pistas. Mais de 911 million de ações tornaram-se elegíveis — quase três vezes a tranche de hoje — e, ainda assim, os papéis subiram. Parte dessa reação pode refletir os mecanismos operacionais do mercado, e não uma simples decisão de manter as ações: alguns acionistas precisam de tempo para transferir papéis recém-liberados da administradora de um plano de ações ou de um agente de transferência para uma conta em corretora antes de poder vendê-los. Investidores sofisticados também podem ter montado proteções antecipadamente — quando seus contratos de restrição permitem — por meio da venda a descoberto de ações negociadas em bolsa, usando depois os papéis liberados para encerrar a posição tomada por empréstimo. Nesse caso, parte do efeito econômico da venda ocorre antes da liberação, e não na própria data. Nada disso comprova que todos os potenciais vendedores decidiram manter suas ações, mas mostra que uma oferta temida pode ser absorvida quando os compradores consideram o preço atraente.
Os investidores devem esperar volatilidade em torno de cada data do calendário. Mas não devem confundir automaticamente essa volatilidade com deterioração dos fundamentos.
O que a última transação privada nos revela
Antes do IPO, o último grande evento convencional de liquidez da SpaceX no mercado privado foi uma venda secundária em dezembro de 2025.
A empresa aprovou compras de até $2.56 billion de acionistas elegíveis a $421 por ação, o que implicava uma avaliação de $800 billion. É importante destacar que se tratou principalmente de uma transação secundária que proporcionou liquidez aos insiders — e não de uma captação primária convencional na qual todos os recursos foram destinados à SpaceX. Os termos foram detalhados em uma carta aos acionistas analisada pela Reuters.
A avaliação voltou a subir em fevereiro de 2026, quando a SpaceX adquiriu a xAI por meio de uma troca de ações. A transação avaliou a SpaceX isoladamente em $1 trillion e a xAI em $250 billion, resultando em uma avaliação combinada de $1.25 trillion. O preço de referência da SpaceX subiu de $421 para $526.59 porque a avaliação da empresa isolada aumentou de $800 billion para $1 trillion — cerca de 25% —, enquanto os acionistas da xAI receberam participação acionária na SpaceX em vez de dinheiro.
Os valores por ação exigem mais um ajuste. Em 4 de maio, a SpaceX concluiu um desdobramento de ações na proporção de cinco por uma: cada ação antiga tornou-se cinco novas ações, reduzindo o preço cotado sem alterar o valor total da participação de ninguém. Com esse ajuste, o preço da venda secundária de dezembro passa a ser $84.20 por ação, e o preço de referência da fusão passa a ser cerca de $105.32.
Depois veio o IPO. A SpaceX vendeu 555.6 million de ações pós-desdobramento a $135, captando cerca de $75 billion em recursos brutos e implicando um valor de mercado do capital próximo de $1.77 trillion. A comparação correta por ação é, portanto, $84.20 na venda secundária de dezembro, $105.32 na fusão de fevereiro e $135 no IPO de junho — e não os valores não ajustados de $421 e $526.59.
Essa sequência é importante:
- Avaliação da venda secundária privada de dezembro de 2025: $800 billion
- Avaliação da SpaceX na transação com a xAI em fevereiro de 2026: $1 trillion
- Avaliação combinada da SpaceX-xAI em fevereiro de 2026: $1.25 trillion
- Avaliação no IPO de junho de 2026: aproximadamente $1.77 trillion
- Avaliação atual perto de $134 por ação: cerca de $1.75 trillion
Portanto, o mercado aberto ainda avalia a SpaceX muito acima de sua última venda secundária privada. Mas também proporciona à empresa cerca de $75 billion em novo capital do IPO, liquidez diária e acesso direto aos mercados públicos de dívida e ações.
Esta já não é a mesma empresa avaliada em $800 billion. Ela inclui a xAI, mantém uma posição de caixa substancialmente maior e informou crescimento trimestral da receita de 92%. A avaliação mais elevada não é automaticamente irracional — mas deixa pouca margem para erros de execução.
Nossa visão: aproveite as liberações, não as tema
A SpaceX não está barata no sentido tradicional. A empresa gasta dezenas de bilhões de dólares, sua estratégia de IA ainda não foi comprovada e as próximas liberações reduzirão gradualmente o prêmio de escassez que ajudou a levar os papéis para acima de $225.
Esses riscos são reais.
Mas os ativos de longo prazo também são reais: capacidade de lançamento reutilizável, receita recorrente da Starlink, 12 million de assinantes, importantes relações com governos, espectro valioso, um negócio de IA em expansão e um balanço financiado pelo maior IPO já realizado.
Acreditamos que as quedas provocadas principalmente por liberações de ações devem ser tratadas como oportunidades, e não como alertas. Uma queda abaixo do preço de IPO de $135 é um sinal especialmente útil, pois permite que investidores do mercado aberto comprem perto — ou abaixo — do nível pago na oferta, depois que a empresa já apresentou uma receita muito acima das expectativas.
Isso não significa comprar tudo de uma vez, pois o calendário recomenda paciência. Investidores que acreditam nos fundamentos de longo prazo da Space X devem montar posição gradualmente durante as liberações de setembro, outubro, após os resultados e dezembro, em vez de perseguir altas entre elas.
A SpaceX continuará volátil à medida que bilhões de ações deixarem de estar bloqueadas e se tornarem negociáveis e, considerando a avaliação atual, certamente haverá vendedores realizando lucros.
Ainda assim, nossa conclusão é direta: qualquer queda relevante merece atenção, e uma fraqueza abaixo do preço de IPO deve ser vista como sinal de compra para investidores dispostos a manter a SpaceX pelos próximos anos — e não apenas pelos próximos pregões.