La più grande banca d’America e il Paese più potente del mondo comprano ciò che voi vendete.
Il mercato vende ciò che loro comprano. E si avvicina una scadenza che potrebbe ribaltare la partita.
di Equedia21 min read
Questa settimana a Wall Street è successo qualcosa di insolito.
E nessuno se n’è accorto.
Martedì scorso, la banca più potente d’America ha affidato a un dirigente un incarico preciso: trovare opportunità per investire il denaro della banca in un segmento ben definito del mercato.
Mercoledì mattina, uno dei titoli più seguiti proprio in quel segmento si avviava verso un nuovo minimo delle ultime 52 settimane.
La banca era JPMorgan. E quando si muove con tanta discrezione e determinazione, c’è da chiedersi a cosa si stia preparando.
Il dirigente è Andrew Frame, incaricato di guidare gli investimenti nell’ambito della Security and Resiliency Initiative da $1.5 mila miliardi della banca, un programma che prevede anche $10 miliardi per partecipazioni azionarie dirette e investimenti in venture capital.
Ma in che cosa?
Nelle risorse che determineranno i futuri rapporti di forza.
Minerali critici
Il titolo in discesa era USA Rare Earth: quella mattina si avviava alla sesta seduta consecutiva in calo e quotava circa il 70% sotto il massimo di $42 raggiunto esattamente un anno prima.
Non era certo un caso isolato.
MP Materials, di cui il Pentagono è diventato il maggiore azionista nel 2025, è scesa da circa $52 di cinque settimane fa a circa $40 questa settimana. L’anno scorso aveva toccato $100.
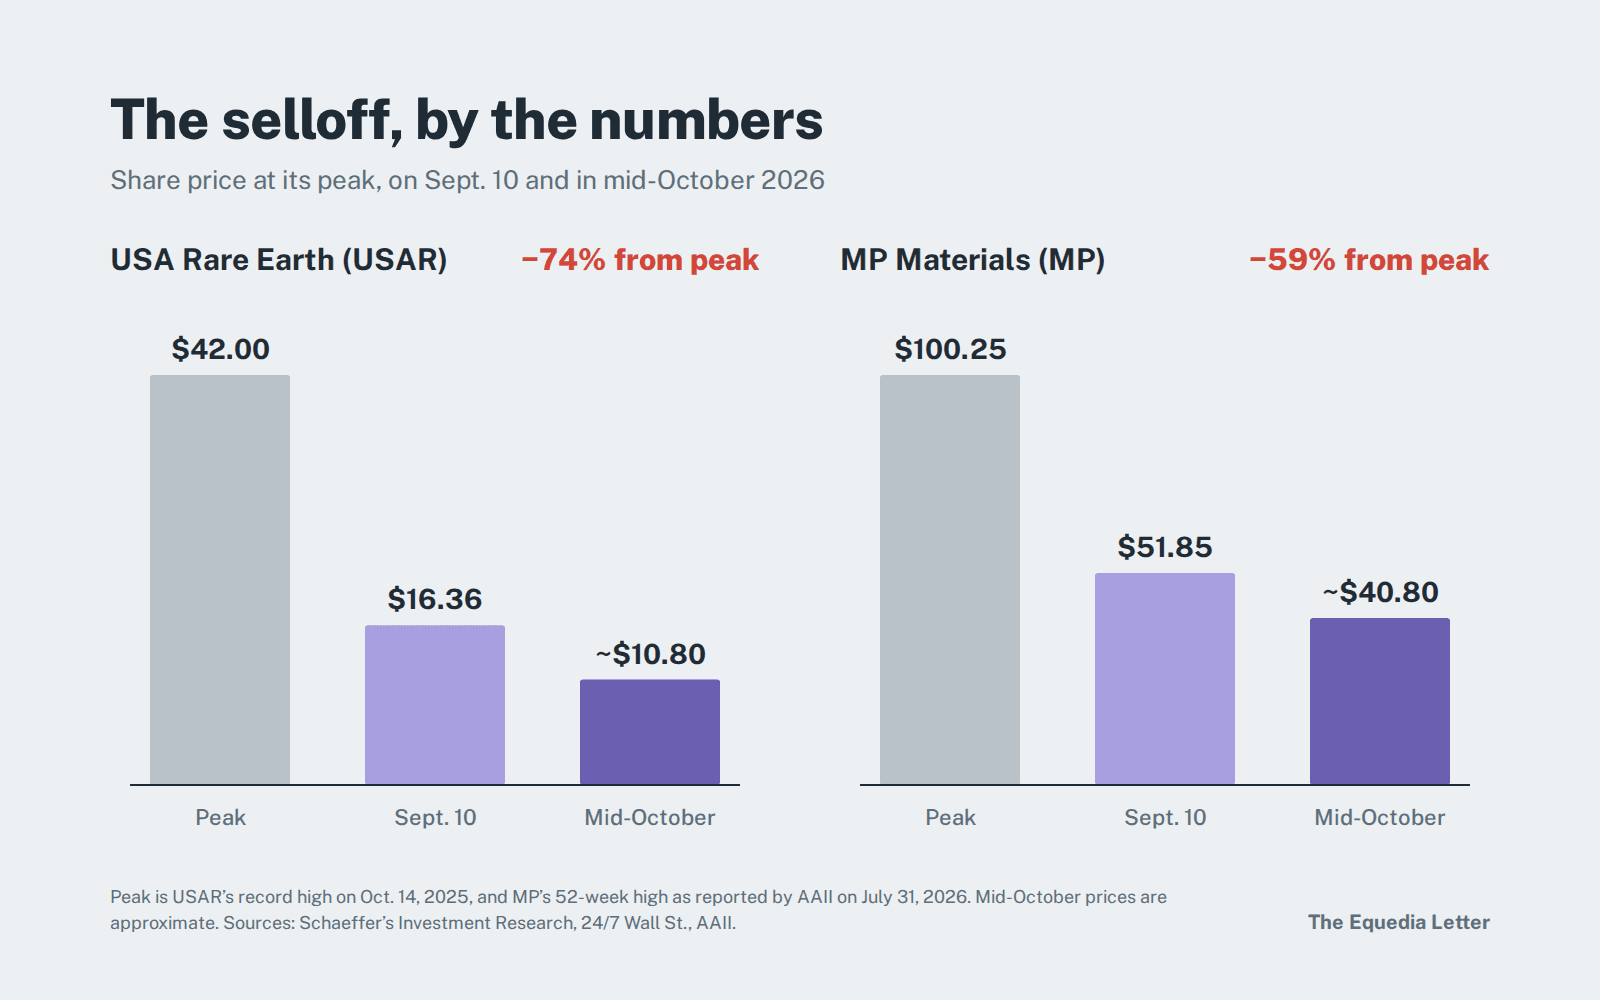
Vale la pena fermarsi un momento su questo punto.
La più grande banca d’America sta creando una squadra per finanziare un settore che il mercato tratta come se fosse destinato a scomparire.
O il mercato sa qualcosa che JPMorgan non sa, oppure JPMorgan sa qualcosa che il mercato ha dimenticato.
Chi pensate abbia ragione?
La risposta non era nei titoli dei giornali. Si trovava nei dettagli dell’accordo commerciale del mese scorso, in una verifica del Pentagono e in un vecchio annuario governativo sui minerali degli anni Cinquanta. Quest’ultimo racconta come l’America risolse un tempo esattamente questo problema, e perché quella soluzione venne abbandonata.
Tutto ruota attorno a due date, separate da una sola settimana.
Una è già segnata sul calendario di ogni investitore. L’altra si nasconde tra le clausole, e quasi nessuno ne parla.
Segnate queste date
La prima è il 3 novembre, quando gli americani voteranno alle elezioni di metà mandato che decideranno chi controllerà il Congresso negli ultimi due anni di questa presidenza.
La seconda è il 10 novembre.
Quel giorno dovrebbe scadere la sospensione dei più severi controlli cinesi sulle esportazioni di terre rare. Sono le norme annunciate da Pechino nell’ottobre 2025, che impongono una licenza anche per beni fabbricati in qualsiasi parte del mondo, se contengono terre rare di origine cinese per un valore superiore allo 0.1% di quello di un componente.
Forse avete letto che la tregua tra Stati Uniti e Cina è stata prorogata al vertice del mese scorso a Washington. È vero, ma solo in parte. Dopo la visita di Stato di Xi Jinping a fine settembre, il Tesoro ha annunciato che la più ampia tregua sui dazi sarebbe durata fino al 10 gennaio 2027, anche se la proroga non è ancora stata formalizzata nel Federal Register.
Alcune testate hanno dato per scontato che la sospensione delle restrizioni sulle terre rare rientrasse nella proroga. Le clausole dicono altro.
Il gruppo di Thomson Reuters che segue la conformità alle norme commerciali, basandosi sui testi regolamentari anziché sui comunicati stampa, osserva che le norme cinesi sulle terre rare con portata extraterritoriale sono del tutto escluse dal nuovo accordo sui dazi.
Scrive Thomson Reuters:
«...il vertice di settembre non ne ha prorogato la sospensione».
Pechino potrebbe ancora prorogarla all’ultimo momento, e tra poco spiegherò perché nemmeno questo smentirebbe la tesi che sto per esporre. Ma la scadenza è fissata, e non è l’unica.
Diciassette giorni dopo, il 27 novembre, scadrà anche la sospensione del divieto assoluto imposto dalla Cina sulle esportazioni di gallio, germanio e antimonio verso gli Stati Uniti.
Poi, il 1° gennaio 2027, entrerà in vigore una norma sugli acquisti del Pentagono che esclude dai contratti della difesa statunitense i magneti alle terre rare, il tungsteno e il tantalio estratti, raffinati o prodotti in Cina, Russia, Iran o Corea del Nord, indipendentemente da qualsiasi tregua (Crowell & Moring).
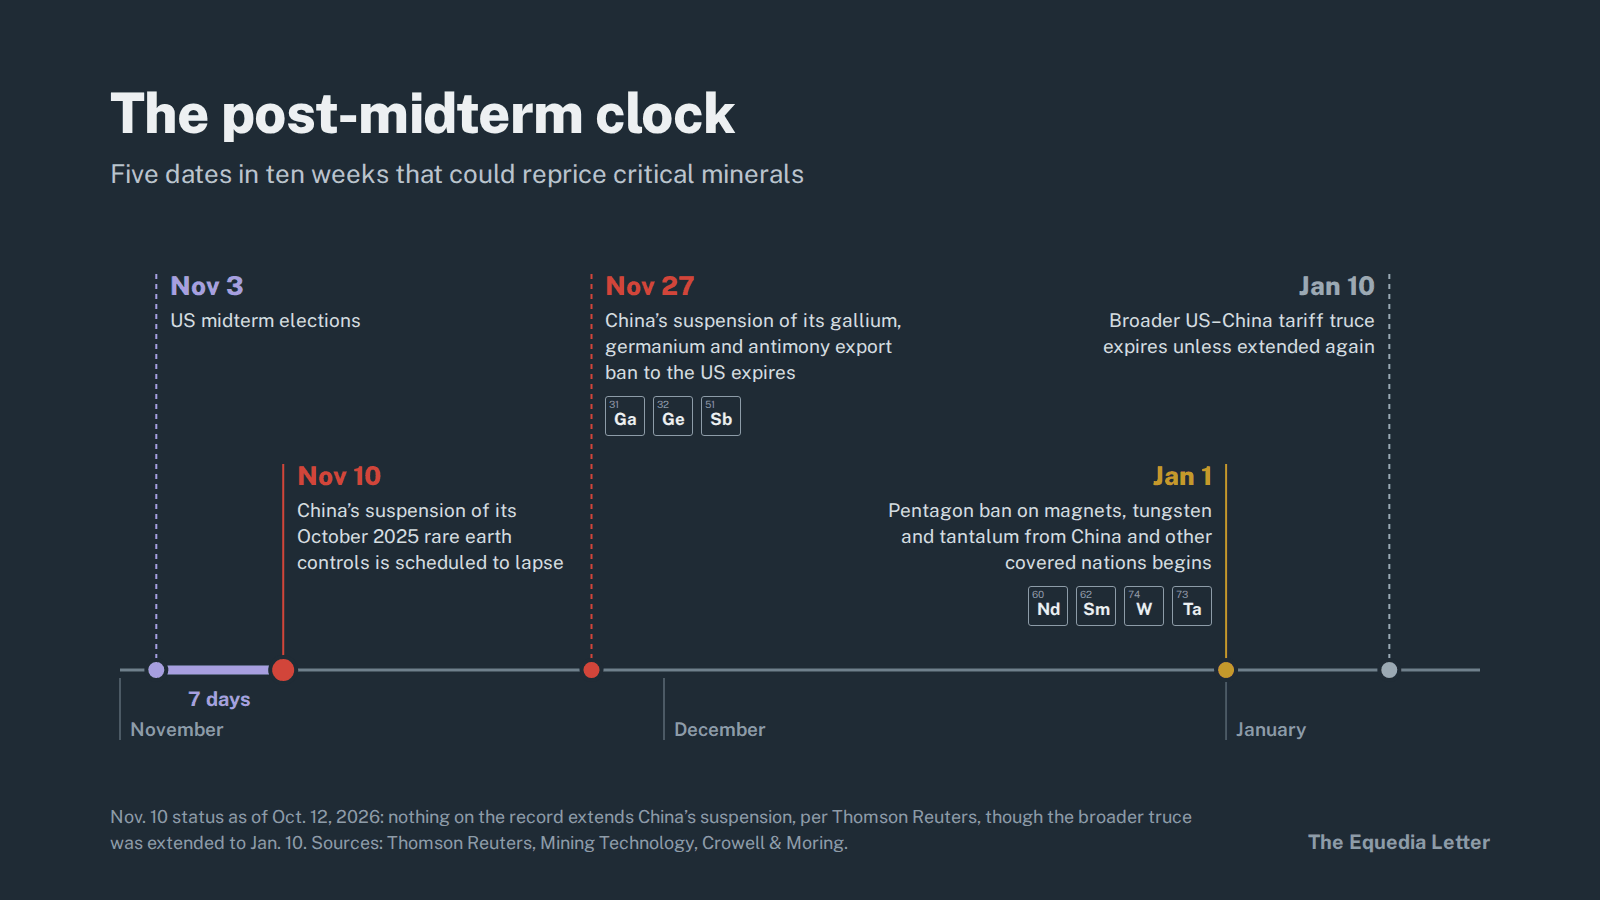
Affiancate queste scadenze al grafico dei prezzi e vedrete dove, a mio avviso, il mercato sta sbagliando valutazione.
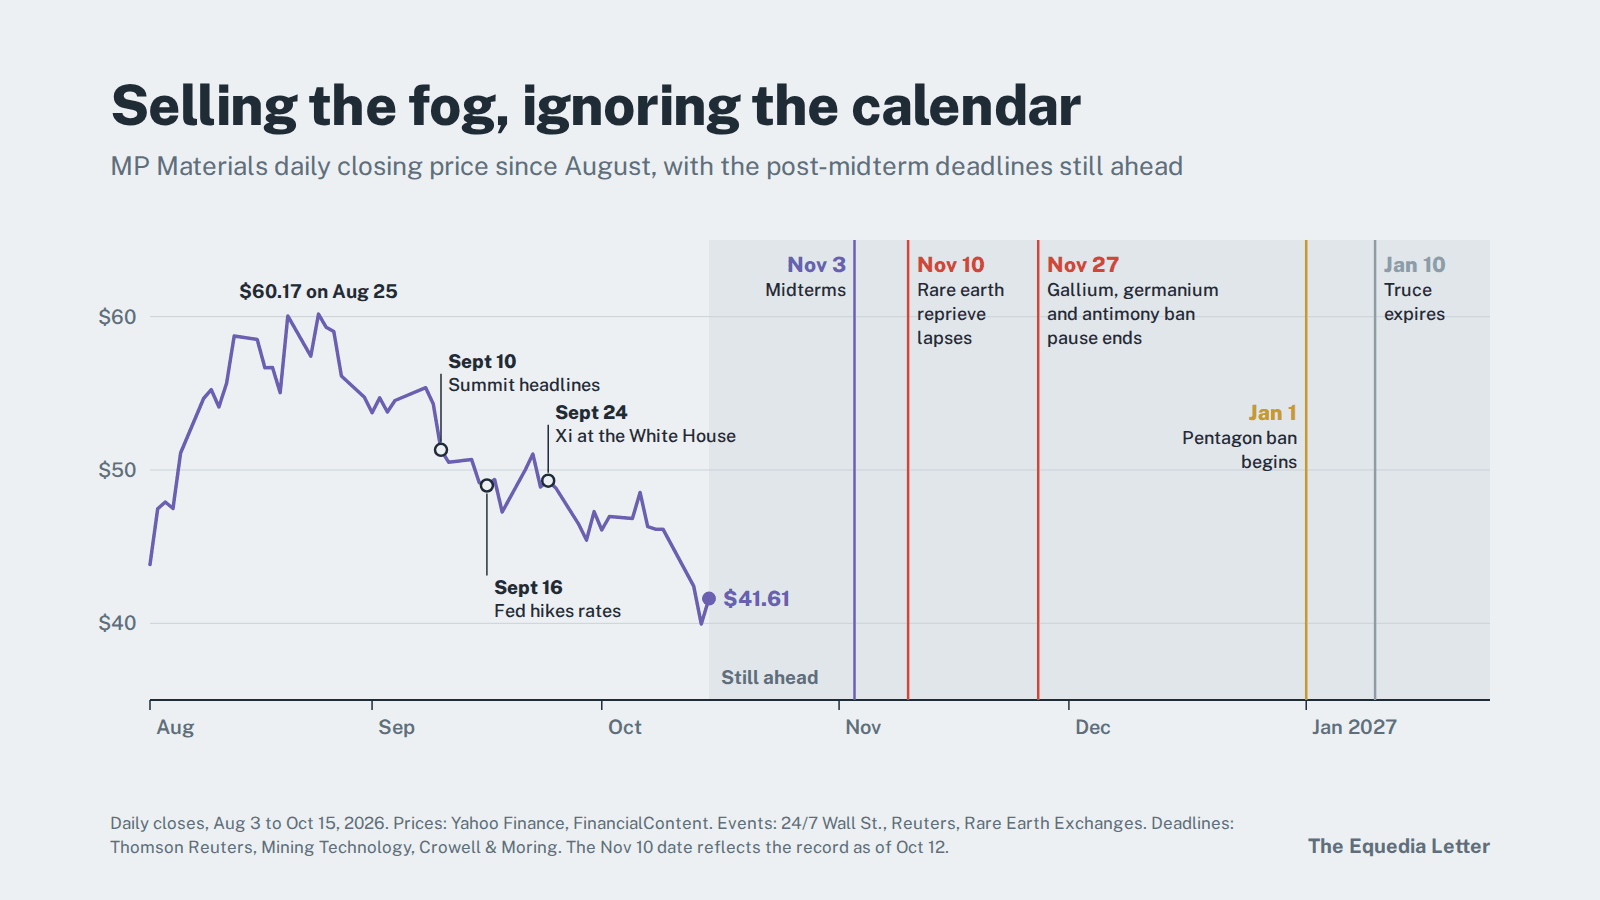
Il ribasso dei minerali critici negli ultimi mesi non è stato provocato dalla fine della carenza. È stato provocato dall’incertezza: i titoli sul vertice, una Federal Reserve che ha ripreso ad alzare i tassi e un mercato che, di fronte a un’azienda senza ricavi, vende prima e fa domande dopo.
Questa incertezza comincerà a diradarsi a novembre e poi a gennaio.
Quando i voti saranno stati contati e Pechino avrà mostrato le proprie carte, gli investitori dovranno valutare ciò che sta realmente accadendo nella catena di approvvigionamento, anziché ciò che sperano stia accadendo.
Per chi investe con pazienza e ha già preparato una lista di titoli da seguire, le settimane prima e dopo le elezioni di metà mandato potrebbero offrire una delle migliori occasioni d’ingresso viste nel settore dall’inizio del boom.
Il 3 novembre gli americani decideranno chi controllerà il Congresso. Una settimana dopo, Pechino ricorderà al mondo chi controlla la catena di approvvigionamento.
Prima di arrivare a novembre, però, vale la pena capire perché i titoli siano scesi. Le cause dicono molto anche su dove potrebbero andare.
Che cosa stavano davvero vendendo gli investitori
Le vendite sono iniziate sul serio a settembre, in seguito a un evento ben preciso.
Il 10 settembre, mentre emergevano indiscrezioni su un incontro a Washington tra il presidente Trump e Xi Jinping per prorogare la tregua dell’anno scorso, i titoli delle terre rare sono crollati. Quel giorno l’ETF VanEck sulle terre rare ha perso il 5%, mentre l’S&P 500 è sceso di circa mezzo punto percentuale. Nessuna delle principali società del settore aveva diffuso notizie.
La logica di un movimento del genere è semplice: le valutazioni dei produttori nazionali incorporano la scarsità creata dal controllo cinese sulla catena di approvvigionamento.
Quando Washington e Pechino sembrano riavvicinarsi, quel premio legato alla scarsità si riduce.
È stata la prima fase del ribasso. La seconda è arrivata sei giorni dopo.
Il 16 settembre, la Federal Reserve guidata da Kevin Warsh ha alzato i tassi per la prima volta dal 2023, portandoli in un intervallo tra il 3.75% e il 4.00%. Inoltre, 16 dei 18 responsabili delle decisioni di politica monetaria prevedevano almeno un altro rialzo entro fine anno.
I tassi più alti gravano sulle società che devono reperire capitali. E poche ne hanno bisogno quanto un’azienda che sta costruendo una miniera, una raffineria o una fabbrica di magneti. Gli scambi lo mostrano: all’inizio di ottobre le vendite hanno colpito più duramente le società ancora impegnate a realizzare gli impianti, mentre i produttori che già generano ricavi hanno tenuto meglio.
USA Rare Earth, che a settembre ha avviato i lavori per un impianto di magneti da circa $1.2 miliardi nella Carolina del Sud, la cui messa in servizio non dovrebbe iniziare prima del 2028, è stata penalizzata anche perché i rimborsi pubblici dipendono da traguardi che non ha ancora raggiunto.
Poi è arrivata l’ultima spinta al ribasso.
All’inizio di questa settimana il Nasdaq ha registrato la sua seduta peggiore da luglio. Al di là della pressione generale del mercato su un settore ad alto beta, non c’è stato però alcun fattore specifico dietro l’ultimo calo di USA Rare Earth.
Notate che cosa manca in questo elenco: nessuno di quei fattori ha aggiunto un solo chilogrammo di disprosio alle forniture americane.
Anzi, il mercato fisico si è mosso nella direzione opposta. Le spedizioni di magneti cinesi alle terre rare verso gli Stati Uniti sono scese a 512 tonnellate ad agosto, il 20% in meno rispetto a luglio (Rare Earth Exchanges).
L’ossido di ittrio, usato nei rivestimenti dei motori a reazione, nei radar e nella produzione di semiconduttori, fuori dalla Cina è aumentato di circa 140 volte da quando Pechino ha introdotto il regime di licenze. Entro maggio aveva raggiunto circa $1,100 al chilogrammo, e due aziende nordamericane che lo impiegano nei rivestimenti dei motori sono state costrette a sospendere temporaneamente la produzione (Tech Times).
E i controlli introdotti nell’aprile 2025 su sette terre rare medie e pesanti, tra cui disprosio, terbio e ittrio, non sono mai stati sospesi.
In altre parole, il mercato ha venduto sulla prospettiva di un disgelo, ma il disgelo non è mai arrivato alla catena di approvvigionamento.
Guardando da vicino ciò che è effettivamente emerso dal vertice di settembre, si capisce perché potrebbe non arrivarci mai.
Una pausa, non un nuovo inizio
Il 24 settembre Trump ha ricevuto Xi alla Casa Bianca. Il risultato concreto è stato una proroga di due mesi della tregua sui dazi e un accordo di alleggerimento delle misure, definito «30-for-30», limitato a un elenco modesto di beni come giocattoli, tessili per la casa, piccoli elettrodomestici e prodotti agricoli (Thomson Reuters).
Ma guardate che cosa entrambe le parti hanno deliberatamente lasciato fuori: semiconduttori, veicoli elettrici, batterie e terre rare sono stati esclusi del tutto.
Nessuno dei due governi era disposto a mettere sul tavolo i propri materiali strategici.
Il peso di questi materiali strategici, insomma, non può essere sottovalutato.
Secondo l’Agenzia internazionale dell’energia, la piena applicazione dei controlli cinesi ampliati potrebbe mettere a rischio circa $6.5 mila miliardi l’anno di produzione nelle filiere a valle fuori dalla Cina, tra auto, alta tecnologia, difesa ed energia (IEA via Tech Times).
Due settimane dopo il vertice, Pechino ha chiarito ulteriormente le proprie intenzioni.
Il 9 ottobre, esattamente un anno dopo l’annuncio delle sue ampie norme sulle terre rare, il Comitato centrale del Partito comunista e il Consiglio di Stato cinese hanno pubblicato linee guida congiunte che, secondo gli analisti, formalizzano la strategia alla loro base:
controllare la lavorazione dei minerali critici, usare quel controllo per dominare la produzione industriale e trasformare tale predominio nella prossima generazione di tecnologie (Tech Times).
Lo stesso giorno, il responsabile del commercio dell’Unione europea ha lasciato Pechino con poco più della promessa che la Cina avrebbe continuato ad accelerare l’esame delle richieste di licenza per le terre rare, attraverso un sistema gestito a propria discrezione. L’Europa ha ottenuto un accesso regolato alle forniture cinesi, non una via d’uscita dalla dipendenza.
E a chi pensasse che Pechino abbia rinunciato a usare questa leva, va ricordato che a gennaio ha bloccato le esportazioni di terre rare verso diverse aziende giapponesi, mentre la tregua con Washington era ancora in vigore.
Se tutto questo vi suona familiare, c’è un motivo.
A giugno, in Una partita da mille miliardi sotto gli occhi di tutti, avevamo avvertito che la tregua dell’anno scorso non aveva neutralizzato nulla.
«La Cina non ha smantellato l’arma; si è limitata a rimettere la sicura… per un anno».
Quell’anno sta per finire.
Chi è ribassista, però, ha un precedente storico da citare, e merita di essere preso sul serio.
Abbiamo già visto una situazione simile.
Nel settembre 2010, dopo uno scontro navale nel Mar Cinese Orientale, la Cina bloccò le esportazioni di terre rare verso il Giappone. I prezzi esplosero e i titoli occidentali del settore salirono vertiginosamente (audizione alla Camera dei rappresentanti Usa, 2011).
Poi, nel 2014, l’Organizzazione mondiale del commercio si pronunciò contro le quote cinesi all’esportazione. Pechino si adeguò, i prezzi scesero e l’industria occidentale di lavorazione che avrebbe dovuto sorgere non venne mai realizzata. Molycorp, proprietaria della stessa miniera di Mountain Pass oggi gestita da MP Materials, presentò istanza di fallimento nel 2015.
È su una replica di quella storia che puntano i venditori: disgelo, crollo dei prezzi e un’altra serie di progetti occidentali abbandonati.
Ma trascurano una differenza decisiva.
Nel 2011, quelle aziende non avevano nessuno alle spalle. Oggi sì, e si tratta di un acquirente con risorse finanziarie enormi.
Per capire perché questo cambi il possibile esito, bisogna tornare al 1951.
L’acquirente di ultima istanza
Nel 1951, con la guerra di Corea in corso e le scorte americane pericolosamente ridotte, Washington usò il Defense Production Act per fare qualcosa che oggi sembrerebbe radicale. Promise di acquistare per cinque anni tutto il concentrato di tungsteno prodotto negli Stati Uniti che le fosse stato offerto, a un prezzo garantito di $63 per unità di tonnellata corta (Commissione Finanze del Senato Usa).
Nel 1954, quel prezzo era da due a quattro volte quello del mercato mondiale. La produzione nazionale di tungsteno raggiunse un record assoluto nello stesso anno, dopo cinque anni consecutivi di crescita (Annuario dei minerali, 1954).
Nella contea di Boulder, in Colorado, la produzione passò da circa 1,900 libbre nel 1949 a una stima di 383,000 libbre nel 1953 (US Bureau of Mines).
Poi gli acquisti cessarono.
Quando il programma pubblico di acquisto si concluse sostanzialmente nel 1958, la produzione nazionale fu ridotta a tal punto che, nella seconda metà di quell’anno, erano ancora attivi soltanto due produttori (Annuario dei minerali, 1958).
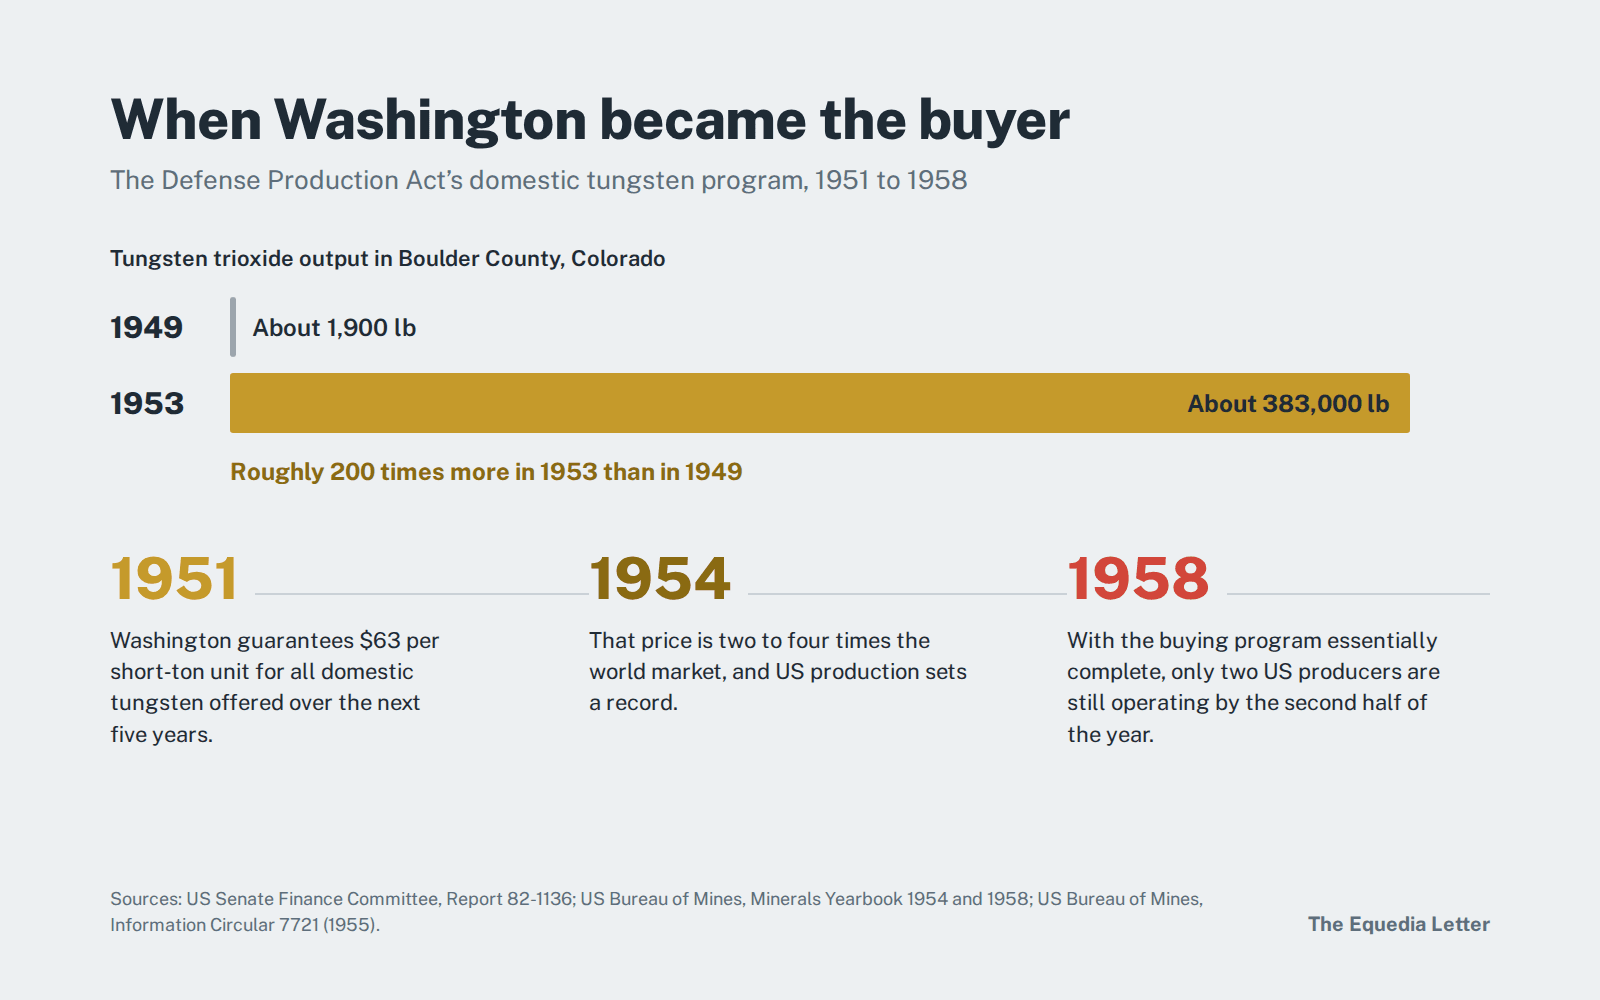
È una lezione che ogni investitore nel settore delle risorse dovrebbe conoscere. Non fu la geologia a decidere se l’America disponesse di tungsteno, ma l’acquirente. Quando Washington pagava, l’offerta arrivava; quando smise di comprare, scomparve.
Guardiamo ora chi sostiene le aziende odierne dei minerali critici.
Nel luglio 2025, il Pentagono ha acquisito una partecipazione che lo ha reso il maggiore azionista di MP Materials, ha garantito un prezzo minimo di $110 al chilogrammo per il suo neodimio-praseodimio e si è impegnato ad acquistare per dieci anni l’intera produzione di un nuovo impianto di magneti (MP Materials). Da allora Washington ha sostenuto un’iniziativa della Export-Import Bank da circa $10 miliardi, chiamata Project Vault, per costituire una riserva strategica di minerali critici (Missione Usa presso l’ASEAN).
A gennaio, inoltre, un proclama presidenziale ha dichiarato che le importazioni di minerali critici lavorati minacciano la sicurezza nazionale, rilevando che per 12 minerali ritenuti critici gli Stati Uniti dipendono al 100% dalle importazioni (proclama della Casa Bianca).
Poi la guerra ha cambiato i conti.
La campagna militare statunitense e israeliana contro l’Iran, iniziata a fine febbraio, ha consumato le munizioni americane a un ritmo impressionante. Quando i combattimenti su vasta scala sono cessati ad aprile, il Pentagono aveva lanciato almeno metà dei suoi missili intercettori THAAD, quasi metà dei Patriot e circa il 30% dei missili da crociera Tomahawk, secondo i dati del CSIS citati dalla CNN.
Il mese scorso, l’ispettore generale del Pentagono ha concluso che la campagna ha causato carenze strategiche e messo in luce strozzature nella capacità della base industriale della difesa di ricostituire le scorte. Il rapporto ha anche indicato che cosa sta facendo il dipartimento.
Secondo quanto riportato dall’ Anadolu Agency, che cita il rapporto dell’ispettore generale, il Pentagono sta lavorando per:
«...accumulare scorte di materiali critici, componenti e munizioni selezionate per rispondere rapidamente a un’emergenza».
Ogni missile intercettore e da crociera lanciato sull’Iran deve essere rimpiazzato. Come osservava Foreign Policy pochi giorni dopo i primi attacchi, ricostituire quelle scorte dipende da catene di approvvigionamento vulnerabili per i minerali critici (Foreign Policy).
La Casa Bianca ha chiesto al Congresso uno stanziamento supplementare d’emergenza da $87.6 miliardi, che comprende $21 miliardi destinati specificamente alle munizioni (Anadolu Agency), in aggiunta a una richiesta di bilancio per la difesa di $1.5 mila miliardi per l’esercizio 2027 (Fortune).
C’è però un collegamento che a molti sfugge.
Anche durante la tregua, il divieto cinese di esportare beni a duplice uso agli utilizzatori finali militari statunitensi è rimasto pienamente in vigore (Mining Technology). E dal 1° gennaio le norme del Pentagono escluderanno comunque dalla sua catena di approvvigionamento magneti e tungsteno di origine cinese. Un disgelo può cambiare ciò che la Cina vende a Detroit, ma non ciò che il Pentagono è autorizzato per legge ad acquistare.
Ecco anche perché una proroga dell’ultimo minuto della sospensione cinese non invaliderebbe questa tesi.
Ogni proroga ricorda che le forniture destinate all’Occidente dipendono dalla discrezione di Pechino. È proprio il rischio che il Pentagono, il Congresso e ora Wall Street stanno pagando per eliminare.
Ed è qui che entra in scena JPMorgan.
Nel giugno 2025, in Come investire nel boom dei minerali critici, avevamo richiamato l’attenzione su una frase di Jamie Dimon che gran parte della stampa finanziaria aveva liquidato come un’osservazione estemporanea.
«Non dovremmo accumulare Bitcoin: dovremmo accumulare armi, proiettili… e terre rare».
Nella stessa lettera vi avevamo detto che banche e investitori istituzionali cercavano attivamente attività minerarie negli Stati Uniti, soprattutto progetti di antimonio e oro come quelli di Perpetua Resources. Quattro mesi dopo, JPMorgan ha lanciato la sua iniziativa da $1.5 mila miliardi. Tra le prime operazioni di rilievo figurava un investimento iniziale di US$75 milioni in Perpetua.
E questa settimana ha messo un dirigente dedicato alla guida dell’intera attività sui minerali critici.
Ci sono quindi due cifre da $1.5 mila miliardi sul tavolo: una proviene dalla più grande banca d’America, l’altra dalle forze armate più grandi del mondo. Entrambe riguardano la stessa vulnerabilità.
Ed ecco l’ironia. I titoli delle società che stanno costruendo gli impianti vengono venduti perché gli investitori temono che non riescano a finanziarsi in un contesto di tassi crescenti. Nello stesso momento, il maggiore finanziatore d’America ha appena creato una squadra incaricata proprio di finanziarle.
La storia del 1951, però, ha anche un altro lato.
Quel programma non finì perché l’America aveva improvvisamente trovato una propria fonte di tungsteno a basso costo. Finì perché Washington smise di comprare, e le miniere chiusero di conseguenza.
Questo significa che il 3 novembre la domanda davvero importante sarà una sola: il prossimo Congresso continuerà a pagare?
Che cosa può cambiare il voto, e che cosa no
Se le previsioni si riveleranno corrette, la risposta arriverà da una Washington politicamente divisa.
Secondo il Council on Foreign Relations:
«Ai Democratici basterà non perdere una Camera dei rappresentanti che è alla loro portata».
Per il Senato l’esito è più incerto: il modello del New York Times assegna ai Democratici soltanto un lieve vantaggio (Action Network).
Una Camera democratica fermerà dunque le iniziative sui minerali critici?
Guardiamo chi sta effettivamente scrivendo le proposte di legge.
La proposta più ambiziosa al Congresso, il SECURE Minerals Act, istituirebbe una Strategic Resilience Reserve da $2.5 miliardi, con un consiglio modellato su quello della Federal Reserve. Avrebbe la facoltà di acquistare minerali critici a prezzi superiori a quelli di mercato, affinché i produttori nazionali possano resistere alla manipolazione dei prezzi da parte della Cina. A presentarla al Senato sono stati la democratica Jeanne Shaheen e il repubblicano Todd Young (Axios).
In altre parole, una democratica e un repubblicano hanno scritto insieme un disegno di legge che renderebbe Washington un acquirente permanente di ultima istanza, disposto a pagare più del mercato. È il programma per il tungsteno del 1951 che ritorna, questa volta con un consiglio sul modello della Fed.
Il senatore Young ha riassunto la motivazione in una frase.
Come riporta Tech Times, citando il senatore Todd Young:
«Il predominio globale della Cina nelle catene di approvvigionamento dei minerali critici le conferisce una notevole capacità di pressione».
Nel frattempo, la Camera ha già approvato il Critical Mineral Dominance Act con 224 voti a favore e 195 contrari, anche grazie al sostegno di alcuni Democratici. E il più esplicito critico democratico del pacchetto repubblicano, Frank Pallone, esponente di riferimento del suo partito nella commissione Energia e Commercio, lo ha attaccato perché fa troppo poco per garantire le forniture, non troppo.
Questo significa che i due partiti discutono su come ridurre il vantaggio di Pechino nei minerali, non sull’opportunità di farlo.
Quando i singoli disegni di legge si arenano, le disposizioni sulla sicurezza degli approvvigionamenti minerari tendono inoltre a confluire nel National Defense Authorization Act, la legge sulla difesa che il Congresso deve approvare. Con le scorte di munizioni ancora da ricostituire dopo la guerra in Iran, è difficile immaginare che uno dei due partiti faccia campagna elettorale proponendo di privare di risorse la filiera della difesa.
C’è poi ciò che la storia suggerisce sull’andamento dei mercati dopo il voto.
Dal 1938, l’S&P 500 ha registrato un rialzo nei 12 mesi successivi alle elezioni di metà mandato circa il 95% delle volte, con un rendimento medio intorno al 14% (Fidelity). Secondo le analisi di U.S. Bank, l’indice ha reso in media appena il 2.9% nell’anno precedente al voto, contro il 12.4% nell’anno successivo (U.S. Bank).
E secondo un’analisi di Motley Fool sui dati di Robert Shiller, quando le elezioni di metà mandato hanno lasciato un presidente repubblicano di fronte a un governo diviso, il mercato era più alto un anno dopo nel 93% dei casi (Stacker).
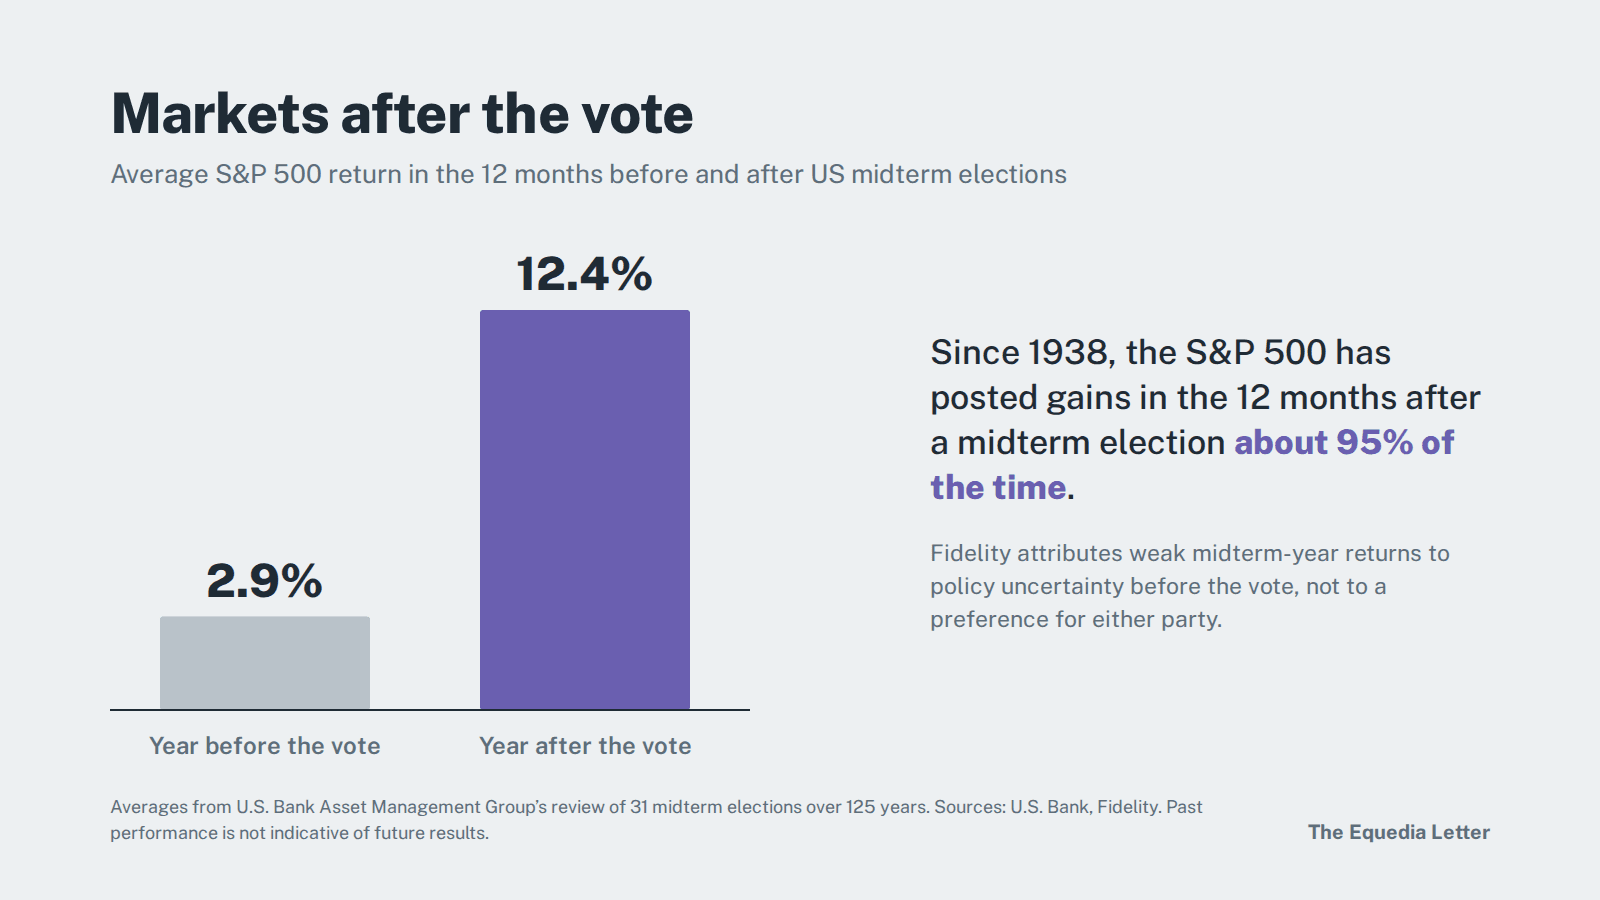
Il punto importante è la spiegazione di Fidelity: in genere, i rendimenti modesti nell’anno delle elezioni di metà mandato hanno rispecchiato l’incertezza sulle politiche prima del voto, non una preferenza per l’uno o l’altro partito.
Applicate ora questo ragionamento a un settore la cui valutazione dipende interamente dalle prossime mosse di Washington. Se il mercato nel suo insieme tende a tirare un sospiro di sollievo dopo le elezioni di metà mandato, i titoli dei minerali critici hanno ancora più incertezza da smaltire.
C’è un altro motivo per avere pazienza.
Le settimane successive al voto coincidono con il periodo in cui gli investitori vendono i titoli in perdita prima del 31 dicembre per realizzare minusvalenze fiscali. Quest’anno, i titoli dei minerali critici figurano tra le posizioni peggiori in molti portafogli, soprattutto sul TSX Venture. Vendite del genere non hanno nulla a che vedere con i fondamentali, ma incidono eccome sui prezzi.
Abbiamo già visto una situazione simile.
Un anno fa, subito dopo la tregua di Busan, il mercato ha venduto in blocco i titoli dei minerali critici sulla notizia di un accordo tra Washington e Pechino. Eppure, entro la seconda settimana di gennaio, Critical Metals, uno dei titoli più volatili del settore, aveva più che raddoppiato il suo valore dall’inizio del nuovo anno.
Il quadro, dunque, è chiaro.
Il sostegno politico sembra destinato a sopravvivere alle elezioni, storicamente il mercato ha registrato rialzi dopo il voto e un’ondata di vendite stagionali sta per coincidere con le scadenze di novembre.
Che cosa significa per gli investitori?
A nostro avviso, li mette nella posizione in cui tende a trovarsi il capitale più accorto a questo punto di ogni ciclo delle materie prime.
La terza fase
Ogni grande ciclo delle materie prime che abbiamo osservato negli ultimi 20 anni ha seguito lo stesso schema.
Prima cambia la politica. Poi si posiziona un piccolo gruppo di investitori in anticipo sugli altri. Infine arrivano i grandi investitori istituzionali e le valutazioni si adeguano rapidamente, perché tra gli acquirenti compaiono capitali misurati in miliardi anziché in milioni.
E in questo caso, potenzialmente in migliaia di miliardi.
I minerali critici sono arrivati alla terza fase.
Il Pentagono è azionista, il Congresso sta progettando un acquirente di ultima istanza sul modello della Fed e la più grande banca d’America ha appena nominato un responsabile incaricato di investire capitali nel settore. Eppure i titoli sono valutati come se fossimo tornati alla prima fase, ancora in attesa di capire se tutto questo sia reale.
Abbiamo parlato di questa storia in anticipo più di una volta.
Nel maggio 2025, in I grandi protagonisti sono entrati: e voi?, vi avevamo detto che BHP, BlackRock e persino i sauditi si stavano muovendo sui metalli strategici. Una settimana dopo, avevamo richiamato l’attenzione sull’invito di Dimon ad accumulare terre rare, mesi prima che JPMorgan destinasse $1.5 mila miliardi alla propria iniziativa.
E questo giugno avevamo avvertito che la Cina aveva soltanto rimesso la sicura per un anno, e che la scadenza fissata dal Pentagono per gennaio 2027 rappresentava una bomba a orologeria da mille miliardi per i fornitori della difesa. Entrambi i termini scadono ora nelle settimane immediatamente successive alle elezioni di metà mandato.
Non serviva una sfera di cristallo. Bastava leggere le clausole mentre tutti gli altri leggevano i titoli.
Come potrebbero dunque affrontare gli investitori il periodo che ci attende? Ecco come lo stiamo valutando.
Seguite le norme, non le etichette. Concentratevi sui metalli per i quali sono le norme pubbliche a creare la domanda. La disposizione del Pentagono che entrerà in vigore a gennaio riguarda magneti alle terre rare, tungsteno e tantalio; il divieto cinese specifico per gli Stati Uniti riguarda gallio, germanio e antimonio. L’ittrio e le terre rare pesanti restano soggetti al regime di licenze introdotto dalla Cina nell’aprile 2025. Non tutto ciò che viene definito «minerale critico», però, è scarso: le previsioni sul nichel, per esempio, sono appena passate da un deficit a un surplus.
Privilegiate la solidità, non le speranze. Con una Fed che continua ad alzare i tassi, un’azienda costretta a raccogliere capitali quando il titolo è ai minimi presenta un profilo di rischio ben diverso da una che dispone già di ricavi, sostegno pubblico o un bilancio solido. Il divario emerso questo autunno tra chi sta costruendo gli impianti e chi produce già era il modo del mercato di dirvelo. Conta anche la geografia: i giacimenti di maggior valore si trovano dove un banchiere di JPMorgan o un responsabile di programma del Pentagono possono davvero concludere un accordo – per esempio, proprio negli Stati Uniti!
Tenete d’occhio il calendario. Non cercate di individuare il minimo esatto. Preparate adesso la vostra lista di titoli da seguire e approfonditeli, prima del voto. Il periodo da osservare va dal 3 novembre alle scadenze del 10 e del 27 novembre, alla norma del Pentagono del 1° gennaio e alla scadenza della tregua del 10 gennaio, attraversando in pieno la stagione delle vendite per realizzare minusvalenze. Stiamo già esaminando alcune operazioni molto specifiche nel settore da presentarvi, quindi continuate a seguirci!
Non sottovalutate i rischi. Pechino potrebbe prorogare ancora la sospensione, e la notizia potrebbe colpire questi titoli anche se per il Pentagono non cambierebbe nulla. La Fed potrebbe alzare nuovamente i tassi. Molte società in fase di sviluppo avranno comunque bisogno di raccogliere capitali, e i $1.5 mila miliardi di JPMorgan rappresentano un obiettivo di finanziamento, non capitali già impegnati.
Negli anni Cinquanta, Washington continuò a pagare il tungsteno nazionale fino a quattro volte il prezzo mondiale, pur di non rischiare di combattere una guerra senza quel metallo. Settantacinque anni dopo sta prendendo di nuovo la stessa decisione, questa volta con risorse finanziarie molto maggiori, una norma del Pentagono con una scadenza precisa e la più grande banca d’America al tavolo.
Il mercato vende i titoli nella convinzione che la crisi sia finita. Washington e Wall Street stanno comprando, con discrezione, per far fronte alla carenza.
Il 3 novembre gli americani decideranno chi controllerà il Congresso. Il 10 novembre Pechino ricorderà a tutti chi controlla la catena di approvvigionamento.
Io so da quale parte di questa operazione preferirei stare.
Cercate la verità e fatevi trovare preparati,
Carlisle Kane
The Equedia Letter
Avvertenza: questa newsletter è pubblicata da Equedia Network Corporation a esclusivo scopo informativo. Non costituisce un’offerta di acquisto o vendita di alcuno strumento finanziario e nulla di quanto contiene rappresenta una consulenza in materia di investimenti personalizzata. Equedia.com ed Equedia Network Corporation non sono registrate come consulenti finanziari o intermediari presso alcuna autorità di vigilanza sui mercati finanziari. Questa lettera contiene dichiarazioni previsionali e opinioni soggette a rischi e incertezze; i risultati effettivi potrebbero differire in misura sostanziale. Equedia, i suoi amministratori e le società affiliate possono detenere partecipazioni in aziende del settore dei minerali critici, comprese aziende che pubblicizzano o hanno pubblicizzato i propri prodotti e servizi su equedia.com. I risultati passati non sono indicativi di quelli futuri. Svolgete sempre le vostre verifiche. Le condizioni complete sono disponibili all’indirizzo equedia.com/terms-of-use.
Fonti
- The Northern Miner: JPMorgan nomina un responsabile per i minerali critici nell’ambito del piano da $1.5 mila miliardi (13 ottobre 2026)
- Schaeffer’s Investment Research: Un titolo delle terre rare continua a scendere e si avvicina al minimo delle ultime 52 settimane (14 ottobre 2026)
- 24/7 Wall St.: USA Rare Earth sale del 4% e interrompe il ribasso durato un mese (15 ottobre 2026)
- 24/7 Wall St.: Critical Metals sale del 4% sul piano di Trump per l’esplorazione mineraria in Groenlandia (14 ottobre 2026)
- 24/7 Wall St.: USA Rare Earth perde il 6% mentre resta da raggiungere i traguardi necessari per i finanziamenti pubblici (12 ottobre 2026)
- 24/7 Wall St.: USA Rare Earth perde il 5% nel secondo giorno consecutivo di vendite (8 ottobre 2026)
- 24/7 Wall St. via Yahoo Finance: Crollano i titoli delle terre rare sulle speranze di un disgelo tra Stati Uniti e Cina (10 settembre 2026)
- AAII: Perché il titolo di MP Materials Corp. (MP) è sceso del 7.12% (31 luglio 2026)
- Thomson Reuters Tax & Accounting: Proroga della tregua commerciale tra Stati Uniti e Cina: perché chi si occupa di conformità non può aspettare gennaio (12 ottobre 2026)
- Rare Earth Exchanges: Trump e Xi prorogano la tregua commerciale fino al 10 gennaio (24 settembre 2026)
- Mining Technology: La Cina sospende il divieto di esportare gallio, germanio e antimonio negli Stati Uniti (novembre 2025)
- Crowell & Moring: Il Dipartimento della Difesa amplia le restrizioni sulla catena di approvvigionamento di alcuni magneti, del tantalio e del tungsteno
- Reuters via Honolulu Star-Advertiser: La Fed alza i tassi e segnala ulteriori strette (16 settembre 2026)
- Tech Times: Il Congresso cerca di ridurre il predominio cinese sulle terre rare prima della scadenza di novembre (6 ottobre 2026)
- Tech Times: La strategia industriale cinese di ottobre formalizza la leva delle terre rare (13 ottobre 2026)
- Camera dei rappresentanti Usa: Il monopolio cinese sulle terre rare: implicazioni per la politica estera e la sicurezza degli Stati Uniti (21 settembre 2011)
- Commissione Finanze del Senato Usa: Sospensione dei dazi all’importazione sul tungsteno, rapporto 82-1136
- US Bureau of Mines: Annuario dei minerali 1954, tungsteno
- US Bureau of Mines: IC 7721, uno studio sul potenziale di tungsteno nella contea di Boulder, Colorado (1955)
- US Bureau of Mines: Annuario dei minerali 1958, tungsteno
- MP Materials: Partenariato pubblico-privato con il Dipartimento della Difesa (luglio 2025)
- Missione Usa presso l’ASEAN: Incontro ministeriale sui minerali critici del 2026
- govinfo: Proclama presidenziale del gennaio 2026 sui minerali critici lavorati
- CNN via KION: La guerra in Iran si intensifica mentre le scorte di armi statunitensi restano ridotte (12 luglio 2026)
- Anadolu Agency: La guerra in Iran ha messo in luce carenze strategiche nelle munizioni Usa, secondo l’ispettore generale del Pentagono (15 settembre 2026)
- Foreign Policy: La guerra in Iran, le munizioni e i minerali critici (5 marzo 2026)
- Fortune: Le forze armate Usa hanno consumato metà dei loro missili più costosi nella guerra in Iran (24 aprile 2026)
- Small Caps: Il ribasso dei minerali critici offre un’occasione d’acquisto per i titoli esposti al Nord America? (ottobre 2025)
- Council on Foreign Relations: Cinque cose da sapere sulle elezioni di metà mandato
- Action Network: Previsioni sulle elezioni di metà mandato del 2026: mercati e sondaggi a confronto
- Axios: Il Congresso valuta una riserva strategica di minerali (15 gennaio 2026)
- Fidelity: La sorprendente verità sulle elezioni di metà mandato e la Borsa
- U.S. Bank: L’andamento della Borsa dopo le elezioni di metà mandato
- Stacker: Si avvicinano le elezioni di metà mandato: come si è mossa davvero la Borsa prima e dopo il voto dal 1874(8 ottobre 2026)
- The Northern Miner: Le previsioni sul nichel passano da un deficit a un surplus (14 ottobre 2026)
- Equedia: I grandi protagonisti sono entrati: e voi? (25 maggio 2025)
- Equedia: Come investire nel boom dei minerali critici (1° giugno 2025)
- Equedia: Una partita da mille miliardi sotto gli occhi di tutti (7 giugno 2026)