La plus grande banque américaine et la première puissance mondiale achètent ce que vous vendez.
Le marché vend ce qu’elles achètent. Une échéance imminente pourrait inverser la tendance.
par Equedia21 min read
Il s’est passé quelque chose d’étrange à Wall Street cette semaine.
Et personne ne l’a remarqué.
Mardi dernier, la banque la plus puissante des États-Unis a confié à un dirigeant une mission très précise : trouver où investir l’argent de la banque dans un segment particulier du marché.
Mercredi matin, l’une des valeurs les plus suivies de ce même segment se dirigeait vers un nouveau plus bas sur 52 semaines.
Cette banque, c’est JPMorgan. Et quand elle prend discrètement une décision de cette ampleur, c’est qu’elle se prépare à quelque chose.
Le nouveau responsable s’appelle Andrew Frame. Il est chargé de piloter les investissements réalisés dans le cadre de la Security and Resiliency Initiative de la banque, dotée de $1.5 billion et prévoyant également $10 milliards pour des prises de participation directes et des investissements en capital-risque.
Mais dans quoi investir ?
Dans les ressources qui façonneront les rapports de force de demain.
Les minéraux critiques
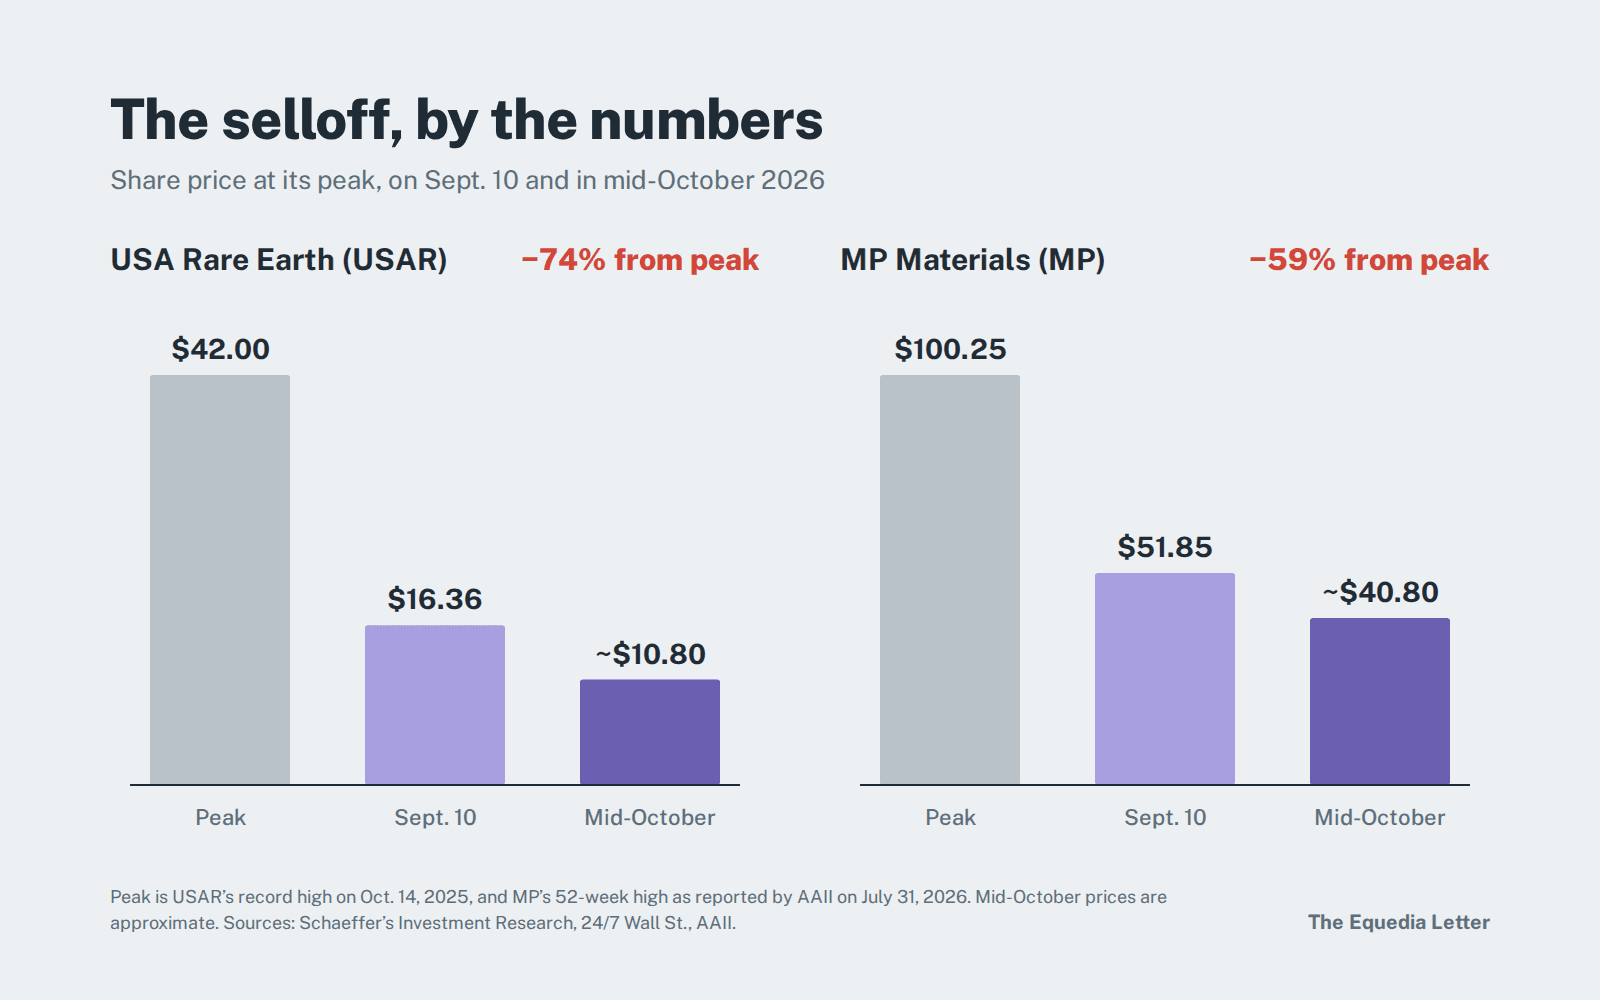
La valeur en baisse était USA Rare Earth. Ce matin-là, elle s’acheminait vers une sixième séance consécutive de repli et se négociait environ 70% sous le record de $42 atteint exactement un an plus tôt.
Elle était loin d’être la seule.
MP Materials, dont le Pentagone est devenu le premier actionnaire en 2025, est passée d’environ $52 il y a cinq semaines à près de $40 cette semaine. L’an dernier, elle avait atteint $100.
Prenez un instant pour mesurer ce contraste.
La plus grande banque américaine constitue une équipe pour financer un secteur que le marché traite comme s’il était voué à disparaître.
Soit le marché sait quelque chose que JPMorgan ignore, soit JPMorgan sait quelque chose que le marché a oublié.
À votre avis, qui a raison ?
La réponse ne figurait pas dans les gros titres. Elle se trouvait dans les détails de l’accord commercial conclu le mois dernier, dans un audit du Pentagone et dans un vieil annuaire gouvernemental des ressources minérales des années 1950. Ce dernier raconte comment les États-Unis ont déjà résolu exactement ce problème, et pourquoi cette solution a disparu.
Tout se joue autour de deux dates, séparées d’exactement une semaine.
La première figure déjà dans l’agenda de tous les investisseurs. La seconde se cache dans les petites lignes, et presque personne n’en parle.
Deux dates à retenir
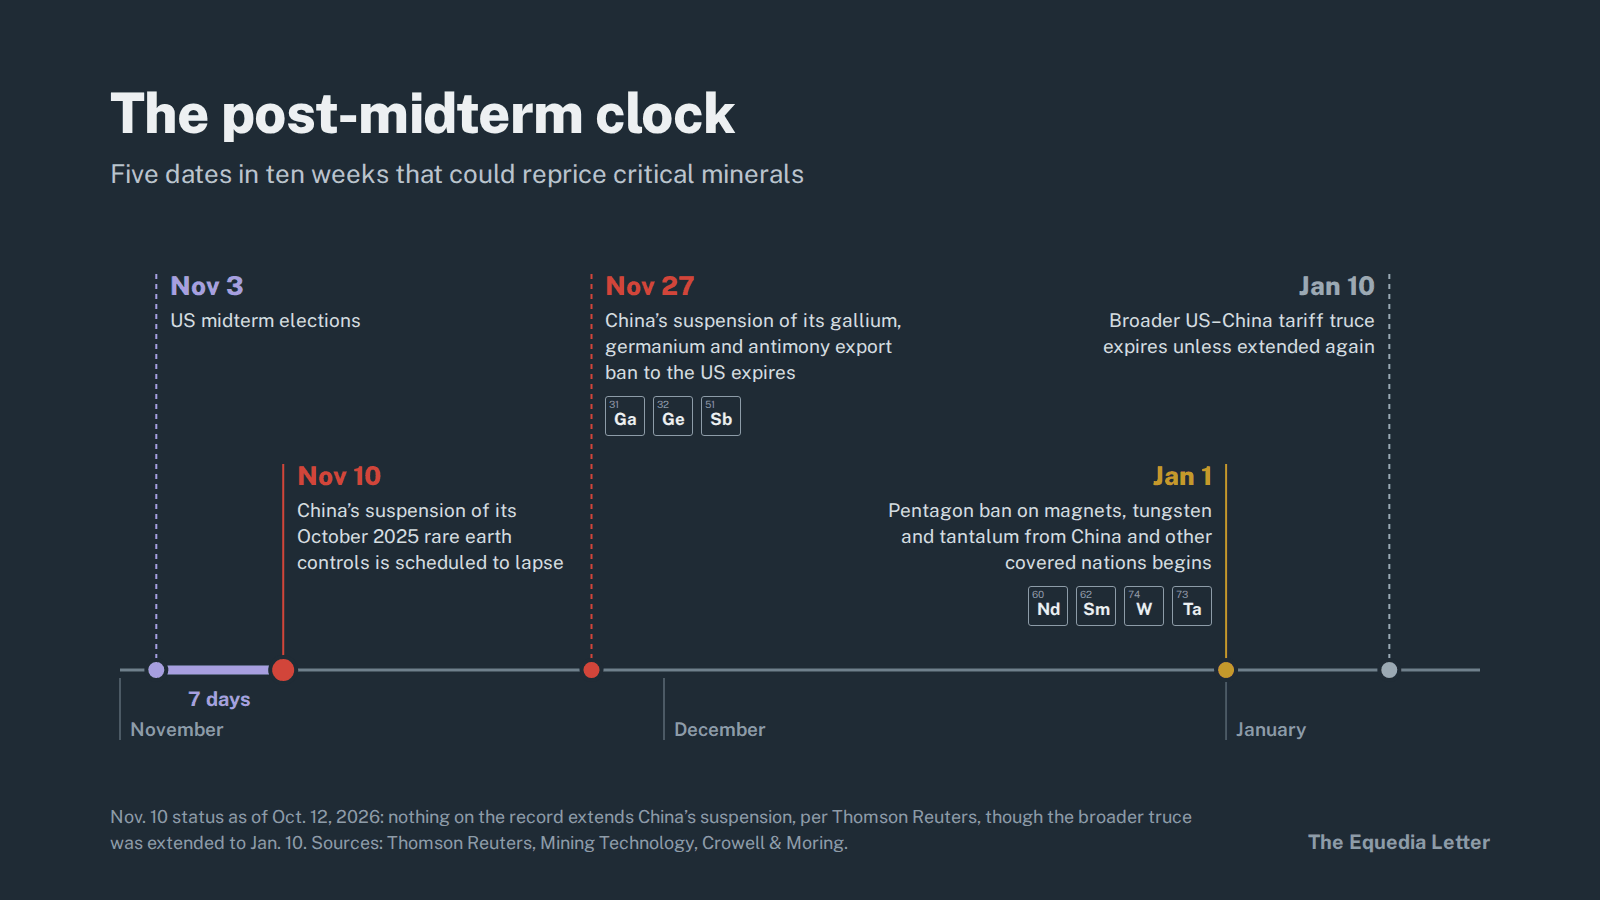
La première est le 3 novembre, jour où les Américains voteront aux élections de mi-mandat pour déterminer qui contrôlera le Congrès pendant les deux dernières années de cette présidence.
La seconde est le 10 novembre.
Ce jour-là doit expirer la suspension, par la Chine, de ses restrictions les plus sévères à l’exportation de terres rares. Il s’agit des règles dévoilées par Pékin en octobre 2025, par lesquelles la Chine s’arroge le pouvoir de soumettre à licence des biens fabriqués n’importe où dans le monde dès lors qu’ils contiennent des terres rares d’origine chinoise représentant plus de 0.1% de la valeur d’un composant.
Vous avez peut-être lu que la trêve entre les États-Unis et la Chine avait été prolongée lors du sommet tenu le mois dernier à Washington. C’est vrai, en partie. Après la visite d’État de Xi Jinping fin septembre, le Trésor a annoncé que la trêve tarifaire générale courrait jusqu’au 10 janvier 2027, même si cette prolongation n’a pas encore été officiellement consignée au Federal Register.
Certains médias ont supposé que le sursis accordé aux terres rares faisait partie de cette prolongation. Les petites lignes disent le contraire.
L’équipe de Thomson Reuters chargée de la conformité commerciale, qui suit les textes réglementaires plutôt que les communiqués de presse, précise que les règles extraterritoriales chinoises sur les terres rares restent entièrement en dehors du nouvel accord tarifaire.
Selon Thomson Reuters :
« … le sommet de septembre n’a pas prolongé cette suspension. »
Pékin pourrait encore prolonger la suspension à la dernière minute. J’expliquerai bientôt pourquoi même ce scénario ne remettrait pas en cause la thèse que je vais défendre. Mais cette échéance est inscrite au calendrier, et ce n’est pas la seule.
Dix-sept jours plus tard, le 27 novembre, expirera également la suspension, par la Chine, de son interdiction pure et simple d’exporter du gallium, du germanium et de l’antimoine vers les États-Unis.
Puis, le 1er janvier 2027, entrera en vigueur une règle d’approvisionnement du Pentagone excluant des contrats de défense américains les aimants à terres rares, le tungstène et le tantale extraits, raffinés ou produits en Chine, en Russie, en Iran ou en Corée du Nord, quelle que soit la teneur d’une éventuelle trêve (Crowell & Moring).
Rapprochez maintenant ces échéances de la courbe des cours : vous verrez précisément ce que le marché interprète à l’envers.
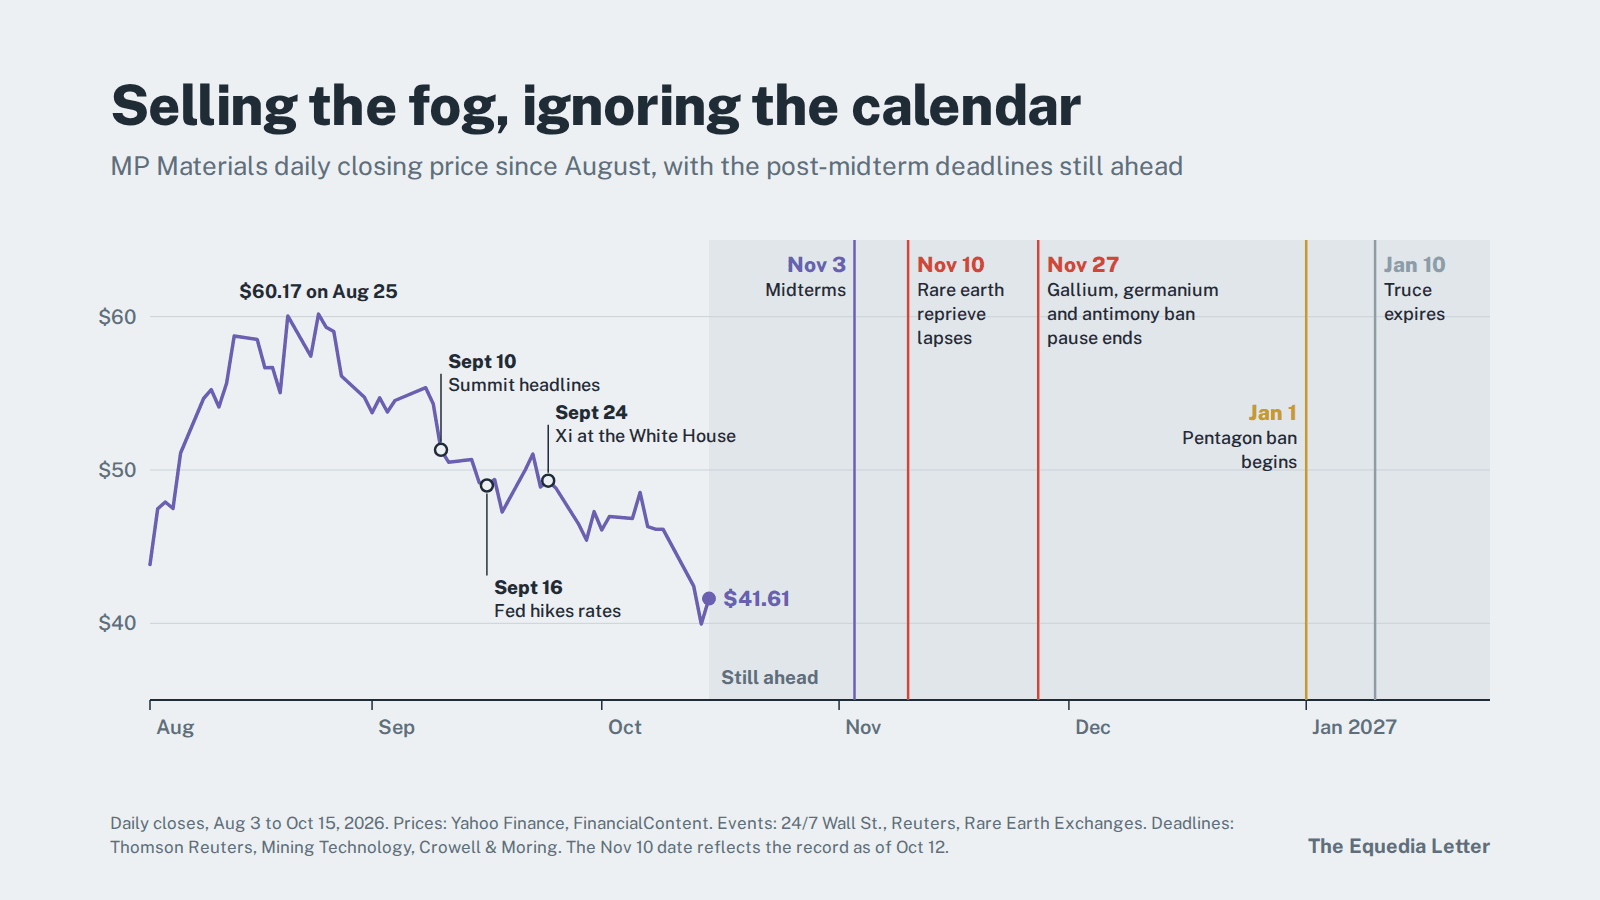
La baisse des valeurs liées aux minéraux critiques ces derniers mois ne vient pas d’une disparition de la pénurie. Elle vient d’un manque de visibilité : les gros titres sur le sommet, une Réserve fédérale qui a recommencé à relever ses taux et un marché qui, face à une société sans chiffre d’affaires, vend d’abord et pose des questions ensuite.
Ce brouillard commencera à se dissiper en novembre, puis en janvier.
Une fois les votes dépouillés et les intentions de Pékin clarifiées, les investisseurs devront valoriser ce qui se passe réellement dans la chaîne d’approvisionnement, et non ce qu’ils espèrent y voir.
Pour ceux qui ont de la patience et une liste de valeurs à suivre, les semaines précédant et suivant les élections de mi-mandat pourraient offrir l’un des meilleurs points d’entrée du secteur depuis le début de son essor.
Le 3 novembre, les Américains décideront qui contrôle le Congrès. Une semaine plus tard, Pékin rappellera au monde qui contrôle la chaîne d’approvisionnement.
Mais avant d’en venir à novembre, il faut comprendre pourquoi ces actions ont baissé. Les raisons de leur recul en disent long sur la suite possible.
Ce que les vendeurs ont réellement vendu
Les ventes se sont véritablement intensifiées en septembre, sous l’effet d’un facteur bien précis.
Le 10 septembre, alors que circulaient des informations sur une rencontre à Washington entre le président Trump et Xi Jinping destinée à prolonger la trêve de l’an dernier, les actions liées aux terres rares ont chuté. L’ETF VanEck consacré aux terres rares a perdu 5% ce jour-là, tandis que le S&P 500 cédait environ un demi-point de pourcentage. Aucune des grandes entreprises du secteur n’avait publié d’annonce.
La logique de ce mouvement est simple : la valorisation des projets américains repose sur la rareté créée par le contrôle chinois de la chaîne d’approvisionnement.
Quand Washington et Pékin semblent se rapprocher, la prime de rareté intégrée aux cours s’érode.
Ce fut la première vague de baisse. La seconde est arrivée six jours plus tard.
Le 16 septembre, la Réserve fédérale dirigée par Kevin Warsh a relevé ses taux pour la première fois depuis 2023, les portant dans une fourchette de 3.75% à 4.00%. Et 16 des 18 responsables de la Fed anticipaient au moins une nouvelle hausse avant la fin de l’année.
Des taux plus élevés pénalisent les entreprises qui ont besoin de capitaux. Or, difficile d’en avoir davantage besoin qu’une société qui construit une mine, une raffinerie ou une usine d’aimants. Les échanges le montrent : début octobre, les ventes ont surtout frappé les entreprises dont les capacités sont encore en construction, tandis que les producteurs réalisant déjà du chiffre d’affaires résistaient mieux.
USA Rare Earth, qui a lancé en septembre la construction d’une usine d’aimants d’environ $1.2 milliard en Caroline du Sud et dont la mise en service ne devrait pas commencer avant 2028, a notamment été pénalisée parce que ses remboursements publics dépendent d’étapes qu’elle n’a pas encore franchies.
Puis est venu le dernier coup de boutoir.
Plus tôt cette semaine, alors que le Nasdaq connaissait sa pire séance depuis juillet, aucun élément propre à USA Rare Earth n’expliquait sa nouvelle chute, au-delà de la pression générale exercée par le marché sur un secteur à bêta élevé.
Notez maintenant ce qui manque à cette liste : aucune de ces raisons n’a ajouté un seul kilogramme de dysprosium à l’approvisionnement américain.
Sur le marché physique, c’est même l’inverse qui s’est produit. Les expéditions chinoises d’aimants à terres rares vers les États-Unis sont tombées à 512 tonnes en août, soit 20% de moins qu’en juillet (Rare Earth Exchanges).
Le prix de l’oxyde d’yttrium, utilisé dans les revêtements des moteurs à réaction, les radars et la fabrication de puces, a été multiplié par environ 140 hors de Chine depuis l’entrée en vigueur du régime de licences de Pékin. Il atteignait environ $1,100 le kilogramme en mai, et deux entreprises nord-américaines qui l’utilisent dans les revêtements de moteurs ont dû suspendre temporairement leur production (Tech Times).
Quant aux contrôles instaurés en avril 2025 sur sept terres rares moyennes et lourdes, dont le dysprosium, le terbium et l’yttrium, ils n’ont jamais été suspendus.
Autrement dit, le marché a vendu l’idée d’une détente, mais cette détente n’a jamais atteint la chaîne d’approvisionnement.
Examinez de près les résultats du sommet de septembre : vous comprendrez pourquoi elle pourrait ne jamais l’atteindre.
Une pause, pas un nouveau départ
Le 24 septembre, Trump a reçu Xi à la Maison-Blanche. Le résultat concret fut une prolongation de deux mois de la trêve tarifaire et un dispositif d’allègement « 30 contre 30 » portant sur une liste restreinte de produits, notamment des jouets, des textiles de maison, du petit électroménager et des produits agricoles (Thomson Reuters).
Mais regardez ce que les deux parties ont délibérément laissé de côté : les semi-conducteurs, les véhicules électriques, les batteries et les terres rares ont tous été entièrement exclus.
Aucun des deux gouvernements n’a voulu mettre ses matériaux stratégiques sur la table.
Le poids de ces matériaux stratégiques ne saurait donc être sous-estimé.
Selon l’Agence internationale de l’énergie, l’application intégrale des contrôles chinois élargis pourrait mettre en péril environ $6.5 billions de production annuelle en aval, hors de Chine, dans l’automobile, les hautes technologies, la défense et l’énergie (AIE via Tech Times).
Deux semaines après le sommet, Pékin a rendu ses intentions encore plus claires.
Le 9 octobre, exactement un an après la présentation de ses vastes règles sur les terres rares, le Comité central du Parti communiste et le Conseil des affaires d’État chinois ont publié des directives communes qui, selon des analystes, consacrent officiellement la doctrine qui les sous-tend :
contrôler la transformation des minéraux critiques, s’appuyer sur ce contrôle pour dominer l’industrie manufacturière, puis convertir cette domination industrielle en maîtrise de la prochaine génération de technologies (Tech Times).
Le même jour, le responsable du commerce de l’Union européenne quittait Pékin avec guère plus qu’une promesse : la Chine continuerait à accélérer l’examen des demandes de licences pour les terres rares, dans le cadre d’un système qu’elle gère à sa discrétion. L’Europe a obtenu un accès encadré à l’offre chinoise, pas un moyen de s’en affranchir.
Et si quelqu’un croit que cette arme a été rangée, Pékin a interrompu en janvier ses exportations de terres rares vers plusieurs entreprises japonaises, alors même que sa trêve avec Washington était en vigueur.
Si tout cela vous rappelle quelque chose, c’est normal.
En juin, dans Un pari à mille milliards de dollars sous nos yeux, nous avertissions que la trêve de l’an dernier n’avait rien désarmé.
« La Chine n’a pas démantelé l’arme ; elle a simplement remis la sécurité… pour un an. »
Cette année touche à sa fin.
Les pessimistes disposent toutefois d’un argument historique qu’il faut prendre au sérieux.
Nous avons déjà vu ce scénario.
En septembre 2010, après un incident maritime en mer de Chine orientale, la Chine a interrompu ses exportations de terres rares vers le Japon. Les prix se sont envolés, et les actions occidentales du secteur ont connu une hausse vertigineuse (audition à la Chambre des représentants des États-Unis, 2011).
Puis, en 2014, l’Organisation mondiale du commerce a condamné les quotas d’exportation chinois. Pékin s’est conformé à la décision, les prix ont baissé et l’industrie occidentale de transformation qui devait voir le jour n’a jamais été construite. Molycorp, propriétaire de la mine de Mountain Pass aujourd’hui exploitée par MP Materials, a fait faillite en 2015.
C’est sur une répétition de ce scénario que misent les vendeurs : une détente, un effondrement des prix, puis un nouveau cimetière de projets occidentaux.
Mais ils négligent une différence essentielle.
En 2011, personne ne soutenait ces entreprises. Aujourd’hui, elles ont un soutien, et il dispose de moyens financiers sans équivalent.
Pour comprendre en quoi cela change la donne, il faut remonter à 1951.
L’acheteur en dernier ressort
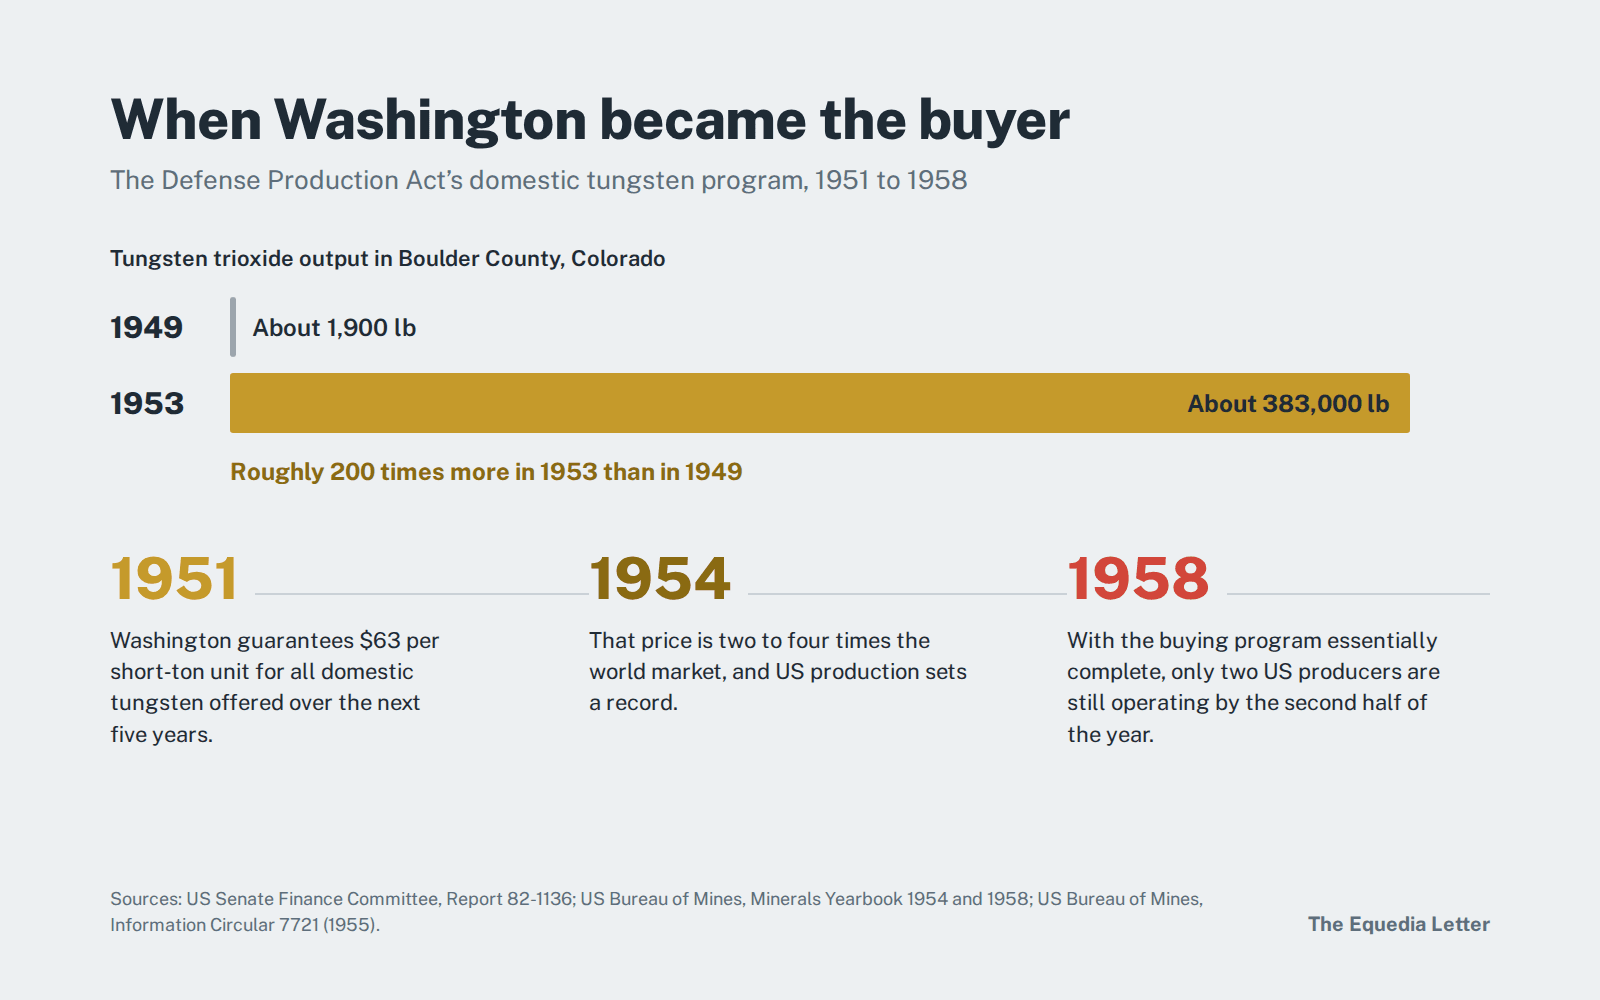
En 1951, alors que la guerre de Corée faisait rage et que les stocks américains étaient dangereusement bas, Washington a utilisé le Defense Production Act pour prendre une mesure qui semblerait radicale aujourd’hui. Le gouvernement a promis d’acheter tout le concentré de tungstène produit aux États-Unis qui lui serait proposé pendant cinq ans, à un prix garanti de $63 par unité de short-ton (commission des finances du Sénat américain).
En 1954, ce prix représentait deux à quatre fois celui du marché mondial. Cette année-là, la production américaine de tungstène a atteint un record historique, enregistrant sa cinquième hausse annuelle consécutive (Minerals Yearbook, 1954).
Dans le comté de Boulder, au Colorado, la production est passée d’environ 1,900 livres en 1949 à une estimation de 383,000 livres en 1953 (US Bureau of Mines).
Puis les achats se sont arrêtés.
Le programme public d’achat étant pratiquement achevé en 1958, la production américaine a été réduite si brutalement qu’au second semestre de cette année-là, seuls deux producteurs étaient encore en activité (Minerals Yearbook, 1958).
Tout investisseur dans les ressources naturelles devrait retenir la leçon : ce n’est pas la géologie qui a déterminé si les États-Unis disposaient de tungstène, mais l’acheteur. Quand Washington payait, l’offre apparaissait. Quand Washington s’est retiré, elle a disparu.
Regardons maintenant qui soutient les entreprises actuelles du secteur des minéraux critiques.
En juillet 2025, le Pentagone a pris une participation qui a fait de lui le premier actionnaire de MP Materials. Il a garanti un prix plancher de $110 par kilogramme pour son néodyme-praséodyme et s’est engagé à acheter toute la production d’une nouvelle usine d’aimants pendant dix ans (MP Materials). Depuis, Washington a soutenu une initiative d’environ $10 milliards de l’Export-Import Bank, baptisée Project Vault, visant à constituer une réserve stratégique de minéraux critiques (mission américaine auprès de l’ASEAN).
Et en janvier, une proclamation présidentielle a déclaré que les importations de minéraux critiques transformés menaçaient la sécurité nationale, soulignant que les États-Unis dépendent à 100% des importations pour 12 minéraux jugés critiques (proclamation de la Maison-Blanche).
Puis la guerre a changé le calcul.
La campagne américano-israélienne contre l’Iran, commencée fin février, a consommé les munitions américaines à un rythme vertigineux. Lorsque les combats à grande échelle ont cessé en avril, le Pentagone avait tiré au moins la moitié de ses intercepteurs THAAD, près de la moitié de ses intercepteurs Patriot et environ 30% de ses missiles de croisière Tomahawk, selon les chiffres du CSIS cités par CNN.
Le mois dernier, l’inspecteur général du Pentagone a conclu que cette campagne avait provoqué des pénuries stratégiques et révélé des goulets d’étranglement dans la capacité de la base industrielle de défense à reconstituer les stocks. Son rapport détaille également les mesures prises par le département pour y remédier.
Selon Anadolu Agency, qui cite le rapport de l’inspecteur général, le Pentagone s’emploie à :
« … constituer des stocks de matériaux critiques, de composants et de certaines munitions pour pouvoir réagir rapidement à une situation d’urgence. »
Chaque intercepteur et chaque missile de croisière tiré au-dessus de l’Iran doit être remplacé. Comme le soulignait Foreign Policy quelques jours après les premières frappes, la reconstitution de ces stocks dépend de chaînes d’approvisionnement vulnérables en minéraux critiques (Foreign Policy).
La Maison-Blanche a demandé au Congrès une rallonge budgétaire d’urgence de $87.6 milliards, dont $21 milliards expressément destinés aux munitions (Anadolu Agency), en plus d’une demande de budget de la défense de $1.5 billion pour l’exercice 2027 (Fortune).
Voilà maintenant le lien que la plupart des gens ne font pas.
Même pendant la trêve, l’interdiction chinoise d’exporter des biens à double usage vers les utilisateurs militaires américains est restée pleinement en vigueur (Mining Technology). Et à partir du 1er janvier, les propres règles du Pentagone excluront de toute façon les aimants et le tungstène d’origine chinoise de sa chaîne d’approvisionnement. Une détente peut changer ce que la Chine vend à Detroit, mais pas ce que le Pentagone est légalement autorisé à acheter.
C’est aussi pourquoi une prolongation de dernière minute de la suspension chinoise ne remettrait pas en cause cette thèse.
Chaque prolongation rappelle que l’approvisionnement occidental dépend du bon vouloir de Pékin. C’est précisément le risque que le Pentagone, le Congrès et désormais Wall Street paient pour éliminer.
Ce qui nous ramène à JPMorgan.
En juin 2025, dans Comment profiter de l’essor des minéraux critiques, nous avions relevé une remarque de Jamie Dimon qu’une bonne partie de la presse financière avait prise pour une simple réflexion en passant.
« Nous ne devrions pas constituer des réserves de Bitcoin, mais des réserves d’armes, de munitions… et de terres rares. »
Dans cette même lettre, nous vous expliquions que banques et investisseurs institutionnels recherchaient activement des actifs miniers américains, notamment des projets d’antimoine et d’or comme celui de Perpetua Resources. Quatre mois plus tard, JPMorgan lançait son initiative de $1.5 billion, et l’une de ses premières opérations emblématiques était un investissement de référence de US$75 millions dans Perpetua.
Cette semaine, la banque a confié l’ensemble de ses activités dans les minéraux critiques à un dirigeant dédié.
Il y a donc désormais deux montants de $1.5 billion en jeu : l’un émane de la plus grande banque américaine, l’autre de la plus grande armée du monde. Tous deux visent la même vulnérabilité.
L’ironie est là. Les entreprises qui construisent de nouvelles capacités sont vendues parce que les investisseurs craignent qu’elles ne puissent se financer dans un monde de taux en hausse. Au même moment, le plus grand financeur des États-Unis vient de constituer une équipe dont la mission est précisément de les financer.
L’histoire de 1951 a toutefois deux lectures.
Ce programme n’a pas pris fin parce que les États-Unis avaient soudain découvert chez eux du tungstène bon marché. Il s’est terminé parce que Washington a cessé d’acheter, et les mines ont fermé dans son sillage.
La seule question qui compte vraiment le 3 novembre est donc de savoir si le prochain Congrès continuera à payer.
Ce que le vote peut changer, et ce qu’il ne peut pas changer
Si les prévisions se confirment, la réponse viendra d’un Washington divisé.
Selon le Council on Foreign Relations :
« Les démocrates ont toutes les cartes en main pour prendre le contrôle de la Chambre des représentants. »
Au Sénat, le résultat s’annonce plus incertain : le modèle du New York Times n’accorde aux démocrates qu’un léger avantage (Action Network).
Une Chambre démocrate mettrait-elle fin au soutien aux minéraux critiques ?
Regardons qui rédige réellement les textes.
La proposition la plus ambitieuse au Congrès, le SECURE Minerals Act, créerait une réserve stratégique de résilience dotée de $2.5 milliards, administrée par un conseil inspiré de la Réserve fédérale. Elle serait habilitée à acheter des minéraux critiques au-dessus des prix du marché pour permettre aux producteurs américains de résister à la manipulation des prix par la Chine. Ses auteurs au Sénat sont la démocrate Jeanne Shaheen et le républicain Todd Young (Axios).
Autrement dit, une démocrate et un républicain ont corédigé un texte qui ferait de Washington un acheteur permanent en dernier ressort, prêt à payer plus cher que le marché. C’est le programme d’achat de tungstène de 1951, réinventé avec un conseil d’administration calqué sur celui de la Fed.
Le sénateur Young a résumé sa motivation en une phrase.
Selon Tech Times, citant le sénateur Todd Young :
« La domination mondiale de la Chine sur les chaînes d’approvisionnement en minéraux critiques lui donne un pouvoir de pression considérable. »
Pendant ce temps, la Chambre a déjà adopté le Critical Mineral Dominance Act par 224 voix contre 195, avec le soutien de certains démocrates. Et Frank Pallone, chef de file démocrate au sein de la commission de l’énergie et du commerce et critique le plus virulent du texte républicain, lui a reproché de ne pas en faire assez pour sécuriser l’approvisionnement, et non d’en faire trop.
Les deux partis se disputent donc sur la manière de réduire l’emprise de Pékin sur les minéraux, pas sur la nécessité de le faire.
Lorsque les propositions de loi autonomes piétinent, les dispositions relatives à la sécurité des approvisionnements minéraux trouvent aussi souvent leur place dans le National Defense Authorization Act, le texte annuel de financement de la défense dont l’adoption est incontournable. Alors que les stocks de munitions doivent encore être reconstitués après la campagne en Iran, on imagine mal l’un ou l’autre parti faire campagne en promettant d’assécher la chaîne d’approvisionnement de la défense.
Reste à voir ce que l’histoire nous apprend sur les marchés une fois le scrutin passé.
Depuis 1938, le S&P 500 a progressé au cours des 12 mois suivant une élection de mi-mandat dans environ 95% des cas, avec un rendement moyen proche de 14% (Fidelity). Les recherches d’U.S. Bank montrent que l’indice a affiché une hausse moyenne de seulement 2.9% l’année précédant ces élections, contre 12.4% l’année suivante (U.S. Bank).
Et selon une analyse des données de Robert Shiller réalisée par Motley Fool, lorsqu’une élection de mi-mandat laissait un président républicain face à un pouvoir divisé, le marché était en hausse un an plus tard dans 93% des cas (Stacker).
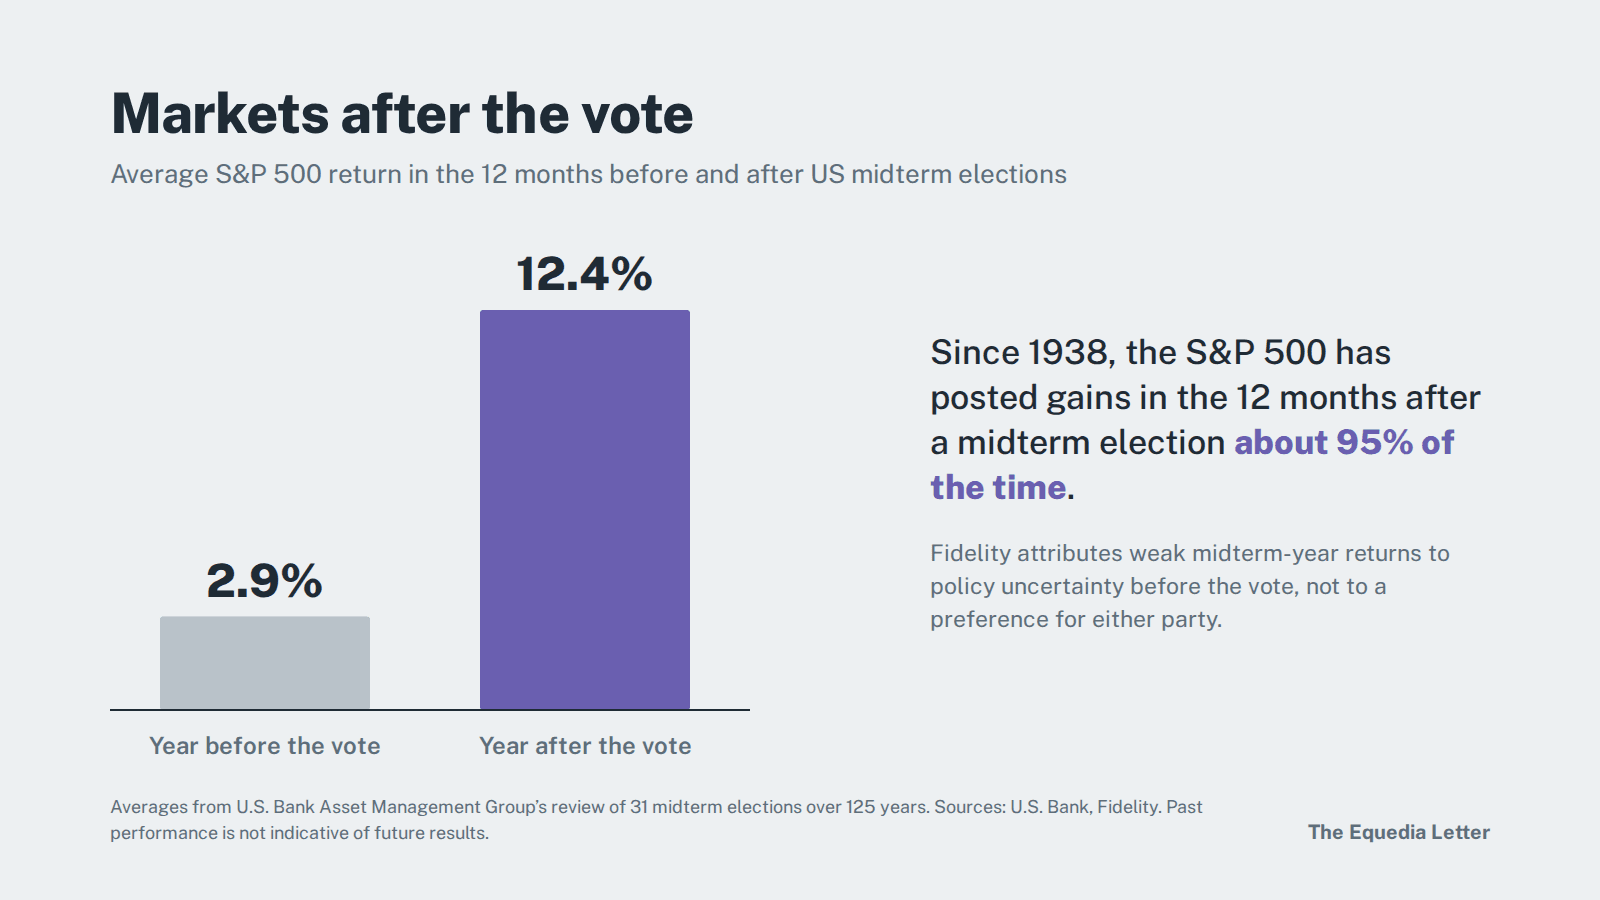
L’essentiel est dans l’explication de Fidelity : les rendements médiocres observés les années d’élections de mi-mandat reflètent généralement l’incertitude politique précédant le vote, et non une préférence des marchés pour l’un ou l’autre parti.
Appliquons maintenant ce constat à un secteur dont toute la valorisation dépend de la prochaine décision de Washington. Si le marché dans son ensemble tend à souffler après les élections de mi-mandat, les actions des minéraux critiques ont encore davantage d’incertitude à évacuer.
Il existe une raison supplémentaire de patienter.
Les semaines suivant le vote coïncident avec la période des ventes à des fins fiscales : avant le 31 décembre, les investisseurs cèdent leurs positions perdantes pour constater des moins-values. Cette année, les valeurs des minéraux critiques figurent parmi les plus fortes pertes de nombreux portefeuilles, notamment à la TSX Venture. Ces ventes n’ont rien à voir avec les fondamentaux, mais elles pèsent bel et bien sur les cours.
Nous avons déjà vu cette configuration se produire.
Il y a un an, juste après la trêve de Busan, le marché a vendu tout le secteur des minéraux critiques à l’annonce d’un accord entre Washington et Pékin. Pourtant, dès la deuxième semaine de janvier, Critical Metals, l’une des valeurs les plus volatiles du secteur, avait plus que doublé depuis le début de l’année.
Les éléments du scénario sont donc clairs.
Le soutien des pouvoirs publics semble devoir résister aux élections. Historiquement, le marché a progressé une fois le scrutin passé. Et une vague de ventes saisonnières est sur le point de coïncider avec les échéances de novembre.
Qu’est-ce que cela signifie pour les investisseurs ?
À nos yeux, ils se trouvent précisément au stade où se placent habituellement les investisseurs les mieux informés dans chaque cycle des ressources naturelles.
La troisième phase
Tous les grands cycles des ressources naturelles que nous avons observés au cours des 20 dernières années ont suivi le même schéma.
D’abord, la politique publique change. Puis quelques investisseurs précurseurs prennent position. Enfin, les grands investisseurs institutionnels arrivent, et la revalorisation s’accélère : parmi les acheteurs figurent soudain des acteurs dont les moyens se comptent en milliards, et non plus en millions.
Dans ce cas précis, ils pourraient même se compter en billions.
Les minéraux critiques ont atteint cette troisième phase.
Le Pentagone est actionnaire, le Congrès prépare un acheteur en dernier ressort inspiré de la Fed, et la plus grande banque américaine vient de nommer un responsable chargé de déployer des capitaux dans le secteur. Pourtant, les cours donnent l’impression que nous sommes revenus à la première phase et attendons encore de savoir si tout cela est réel.
Nous avons anticipé cette évolution à plusieurs reprises.
En mai 2025, dans Les grands acteurs sont là. Et vous ?, nous vous expliquions que BHP, BlackRock et même les Saoudiens se positionnaient sur les métaux stratégiques. Une semaine plus tard, nous relevions l’appel de Dimon à constituer des réserves de terres rares, des mois avant que JPMorgan n’engage son initiative de $1.5 billion dans cette direction.
Et en juin dernier, nous avertissions que la Chine n’avait remis la sécurité de son arme que pour un an et qu’une échéance fixée par le Pentagone à janvier 2027 constituait une bombe à retardement de mille milliards de dollars pour les industriels de la défense. Ces deux comptes à rebours arrivent désormais à leur terme dans les semaines qui suivent les élections de mi-mandat.
Il n’y avait pas besoin de boule de cristal. Il suffisait de lire les petites lignes pendant que tout le monde lisait les gros titres.
Comment les investisseurs peuvent-ils aborder la période qui s’ouvre ? Voici notre analyse.
Suivez la loi, pas l’étiquette. Concentrez-vous sur les métaux pour lesquels la réglementation crée la demande. La règle du Pentagone applicable en janvier couvre les aimants à terres rares, le tungstène et le tantale, tandis que l’interdiction chinoise visant spécifiquement les États-Unis concerne le gallium, le germanium et l’antimoine. L’yttrium et les terres rares lourdes restent soumis au régime de licences instauré par la Chine en avril 2025. Pour autant, tous les minéraux dits critiques ne sont pas rares : les prévisions concernant le nickel, par exemple, viennent de passer d’une pénurie à un excédent.
Privilégiez la solidité aux promesses. Alors que la Fed continue de relever ses taux, une entreprise contrainte de lever des fonds au plus bas des cours ne présente pas le même profil qu’une autre disposant déjà de revenus, d’un soutien public ou d’un bilan solide. L’écart observé cet automne entre les entreprises qui construisent leurs capacités et celles qui produisent déjà exprimait précisément cette distinction. La géographie compte aussi : les gisements les plus intéressants se trouvent dans des pays où un banquier de JPMorgan ou un responsable de programme du Pentagone peut effectivement conclure un accord — comme, justement, les États-Unis !
Gardez le calendrier à l’œil. N’essayez pas de deviner le point bas exact. Constituez votre liste de valeurs à suivre et faites vos recherches dès maintenant, avant le vote. La période décisive commence le 3 novembre, passe par les échéances des 10 et 27 novembre, l’entrée en vigueur de la règle du Pentagone le 1er janvier et la fin de la trêve le 10 janvier, en plein cœur de la saison des ventes à des fins fiscales. Nous étudions déjà quelques opérations très précises dans ce secteur afin de vous les présenter : restez à l’écoute !
N’oubliez pas les risques. Pékin pourrait de nouveau prolonger sa suspension, et l’annonce pourrait faire baisser ces actions même si elle ne change rien pour le Pentagone. La Fed pourrait encore relever ses taux. De nombreuses entreprises en phase de développement devront toujours lever des capitaux, et les $1.5 billion de JPMorgan représentent une ambition de financement, pas des fonds déjà engagés.
Dans les années 1950, Washington a accepté de payer jusqu’à quatre fois le prix mondial du tungstène produit sur son sol plutôt que de risquer de mener une guerre sans ce métal. Soixante-quinze ans plus tard, il prend de nouveau la même décision, avec des moyens financiers bien plus importants, une règle du Pentagone assortie d’une échéance ferme et la plus grande banque américaine autour de la table.
Le marché vend l’idée que la crise est terminée. Washington et Wall Street investissent discrètement dans une offre qui reste insuffisante.
Le 3 novembre, les Américains décideront qui contrôle le Congrès. Le 10 novembre, Pékin rappellera à tous qui contrôle la chaîne d’approvisionnement.
Je sais de quel côté de ce pari je préfère me trouver.
Cherchez la vérité et tenez-vous prêts,
Carlisle Kane
La Lettre Equedia
Avertissement : cette lettre d’information est publiée par Equedia Network Corporation à des fins exclusivement informatives. Elle ne constitue ni une offre d’achat ou de vente de titres ni un conseil en investissement adapté à une personne en particulier. Equedia.com et Equedia Network Corporation ne sont enregistrés auprès d’aucune autorité de régulation des marchés financiers en qualité de conseillers en investissement ou de courtiers. Cette lettre contient des déclarations prospectives et des opinions soumises à des risques et à des incertitudes ; les résultats réels peuvent différer sensiblement des prévisions. Equedia, ses dirigeants et ses sociétés affiliées peuvent détenir des positions dans des entreprises du secteur des minéraux critiques, y compris des entreprises qui font ou ont fait de la publicité sur equedia.com. Les performances passées ne préjugent pas des résultats futurs. Effectuez toujours vos propres vérifications. Retrouvez l’intégralité de nos conditions sur equedia.com/terms-of-use.
Sources
- The Northern Miner : JPMorgan nomme un responsable des minéraux critiques pour son initiative de $1.5 billion (13 octobre 2026)
- Schaeffer’s Investment Research : La baisse de l’action Rare Earth se prolonge, vers un plus bas sur 52 semaines (14 octobre 2026)
- 24/7 Wall St. : USA Rare Earth gagne 4% après un mois de baisse (15 octobre 2026)
- 24/7 Wall St. : Critical Metals gagne 4% après l’annonce du projet d’exploration minière de Trump au Groenland (14 octobre 2026)
- 24/7 Wall St. : USA Rare Earth perd 6%, les étapes conditionnant le financement public restant à franchir (12 octobre 2026)
- 24/7 Wall St. : USA Rare Earth perd 5% alors que les ventes se poursuivent pour une deuxième séance (8 octobre 2026)
- 24/7 Wall St. via Yahoo Finance : Les actions des terres rares chutent dans l’espoir d’une détente entre les États-Unis et la Chine (10 septembre 2026)
- AAII : Pourquoi l’action MP Materials Corp. (MP) recule de 7.12% (31 juillet 2026)
- Thomson Reuters Tax & Accounting : Prolongation de la trêve commerciale entre les États-Unis et la Chine : pourquoi les équipes de conformité ne peuvent pas attendre janvier (12 octobre 2026)
- Rare Earth Exchanges : Trump et Xi prolongent la trêve commerciale jusqu’au 10 janvier (24 septembre 2026)
- Mining Technology : La Chine suspend son interdiction d’exporter du gallium, du germanium et de l’antimoine vers les États-Unis (novembre 2025)
- Crowell & Moring : Le ministère de la Défense étend les restrictions sur la chaîne d’approvisionnement de certains aimants, du tantale et du tungstène
- Reuters via Honolulu Star-Advertiser : La Fed relève ses taux d’intérêt et laisse entrevoir un nouveau resserrement (16 septembre 2026)
- Tech Times : Le Congrès cherche à réduire l’emprise chinoise sur les terres rares avant l’échéance de novembre (6 octobre 2026)
- Tech Times : La doctrine industrielle chinoise d’octobre consacre l’influence que lui donnent les terres rares (13 octobre 2026)
- Chambre des représentants des États-Unis : Le monopole chinois sur les terres rares : conséquences pour la politique étrangère et la sécurité des États-Unis (21 septembre 2011)
- Commission des finances du Sénat américain : Suspension des droits d’importation sur le tungstène, rapport 82-1136
- US Bureau of Mines : Minerals Yearbook 1954, tungstène
- US Bureau of Mines : IC 7721, étude du potentiel en tungstène du comté de Boulder, Colorado (1955)
- US Bureau of Mines : Minerals Yearbook 1958, tungstène
- MP Materials : Partenariat public-privé avec le ministère de la Défense (juillet 2025)
- Mission américaine auprès de l’ASEAN : Réunion ministérielle 2026 sur les minéraux critiques
- govinfo : Proclamation présidentielle de janvier 2026 sur les minéraux critiques transformés
- CNN via KION : La guerre en Iran s’intensifie alors que les stocks d’armes américains restent réduits (12 juillet 2026)
- Anadolu Agency : La guerre en Iran a révélé des pénuries stratégiques de munitions américaines, selon l’inspecteur général du Pentagone (15 septembre 2026)
- Foreign Policy : La guerre en Iran, les munitions et les minéraux critiques (5 mars 2026)
- Fortune : L’armée américaine a consommé la moitié de ses missiles les plus coûteux pendant la guerre en Iran (24 avril 2026)
- Small Caps : Le repli des minéraux critiques offre-t-il une occasion d’achat sur les valeurs présentes en Amérique du Nord ? (octobre 2025)
- Council on Foreign Relations : Cinq points à connaître sur les élections de mi-mandat
- Action Network : Prévisions pour les élections de mi-mandat de 2026 : suivi des marchés et des sondages
- Axios : Le Congrès envisage une réserve stratégique de minéraux (15 janvier 2026)
- Fidelity : Ce que révèlent les élections de mi-mandat sur les actions
- U.S. Bank : Les performances boursières après les élections de mi-mandat
- Stacker : Élections de mi-mandat : ce qu’a réellement fait la Bourse avant et après les scrutins depuis 1874(8 octobre 2026)
- The Northern Miner : Les prévisions sur le nickel passent d’une pénurie à un excédent (14 octobre 2026)
- Equedia : Les grands acteurs sont là. Et vous ? (25 mai 2025)
- Equedia : Comment profiter de l’essor des minéraux critiques (1er juin 2025)
- Equedia : Un pari à mille milliards de dollars sous nos yeux (7 juin 2026)