El mayor banco de Estados Unidos y la mayor potencia del mundo compran lo que usted vende
El mercado vende mientras ellos compran, y se acerca una fecha decisiva que podría cambiar el rumbo de la operación.
por Equedia21 min read
Algo extraño ocurrió esta semana en Wall Street.
Y nadie se dio cuenta.
El martes pasado, el banco más poderoso de Estados Unidos encargó a un ejecutivo una misión muy concreta: encontrar dónde invertir el dinero del banco en un segmento específico del mercado.
Para el miércoles por la mañana, una de las acciones más seguidas de ese mismo segmento se encaminaba hacia un nuevo mínimo de 52 semanas.
El banco era JPMorgan. Y cuando hace un movimiento de esta magnitud sin llamar la atención, es porque se está preparando para algo.
El nuevo responsable es Andrew Frame, encargado de dirigir las inversiones de la Security and Resiliency Initiative del banco, dotada con $1.5 billones. El programa también reserva $10 mil millones para participaciones directas en empresas y capital de riesgo.
¿Pero para invertir en qué?
En los recursos que definirán el futuro del poder.
Minerales críticos
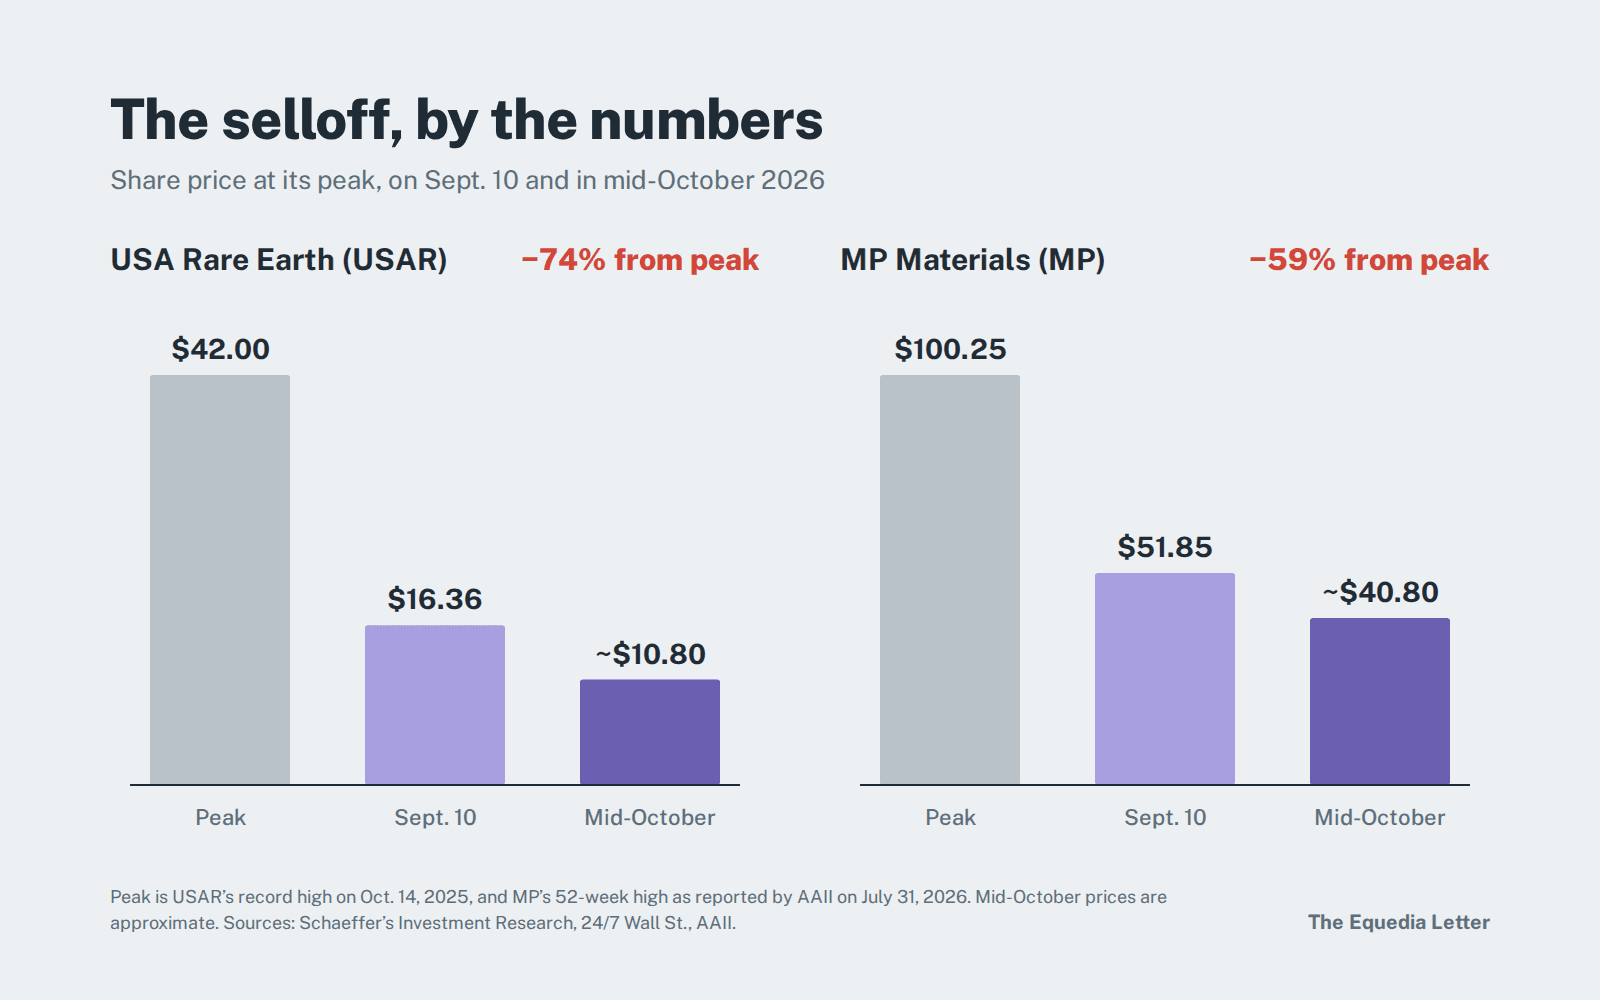
La acción que cayó fue USA Rare Earth. Esa mañana se encaminaba hacia su sexta sesión consecutiva de pérdidas y cotizaba cerca de un 70% por debajo del máximo histórico de $42 que había alcanzado exactamente un año antes.
Pero no era la única.
MP Materials, cuyo principal accionista pasó a ser el Pentágono en 2025, ha bajado de unos $52 hace cinco semanas a alrededor de $40 esta semana. El año pasado llegó a $100.
Deténgase un momento a pensar en eso.
El mayor banco de Estados Unidos está formando un equipo para financiar una industria que el mercado trata como si estuviera a punto de desaparecer.
O el mercado sabe algo que JPMorgan ignora, o JPMorgan sabe algo que el mercado ha olvidado.
¿Quién cree que tiene razón?
La respuesta no estaba en los titulares. Estaba en los detalles del acuerdo comercial del mes pasado, en una auditoría del Pentágono y en un viejo anuario gubernamental sobre minerales de la década de 1950, que cuenta cómo Estados Unidos resolvió una vez este mismo problema y por qué aquella solución dejó de funcionar.
Todo se reduce a dos fechas separadas por exactamente una semana.
Una ya figura en el calendario de todos los inversionistas. La otra está escondida en la letra pequeña y casi nadie habla de ella.
Marque estas fechas en el calendario
La primera es el 3 de noviembre, cuando los estadounidenses votarán en las elecciones de mitad de mandato que decidirán quién controla el Congreso durante los dos últimos años de esta presidencia.
La segunda es el 10 de noviembre.
Ese día está previsto que venza la suspensión de los controles más estrictos de China a la exportación de tierras raras. Se trata de las normas que Pekín anunció en octubre de 2025, con las que se atribuyó la facultad de exigir licencias para bienes fabricados en cualquier lugar del mundo si contienen tierras raras de origen chino cuyo valor supera el 0.1% del valor de un componente.
Es posible que haya leído que la tregua entre Estados Unidos y China se prorrogó en la cumbre del mes pasado en Washington. Así fue, pero solo en parte. Tras la visita de Estado de Xi Jinping a finales de septiembre, el Departamento del Tesoro anunció que la tregua arancelaria más amplia se extendería hasta el 10 de enero de 2027, aunque esa prórroga todavía no se ha documentado formalmente en el Federal Register.
Algunos medios han supuesto que la suspensión de los controles a las tierras raras quedó incluida en esa prórroga, pero la letra pequeña dice otra cosa.
El equipo de cumplimiento comercial de Thomson Reuters, que sigue los registros regulatorios y no los comunicados de prensa, señala que las normas extraterritoriales de China sobre tierras raras quedan completamente fuera del nuevo acuerdo arancelario.
Según Thomson Reuters:
«...la cumbre de septiembre no la prorrogó».
Pekín todavía podría prolongar la suspensión a última hora, y en breve explicaré por qué ni siquiera ese resultado invalidaría el argumento que voy a presentar. Pero la fecha está fijada, y no es la única.
Diecisiete días después, el 27 de noviembre, también vence la suspensión de la prohibición absoluta de China de exportar galio, germanio y antimonio a Estados Unidos.
Luego, el 1 de enero de 2027, entrará en vigor una norma de compras del Pentágono que excluirá de los contratos de defensa estadounidenses los imanes de tierras raras, el tungsteno y el tantalio extraídos, refinados o producidos en China, Rusia, Irán o Corea del Norte, independientemente de lo que diga cualquier tregua (Crowell & Moring).
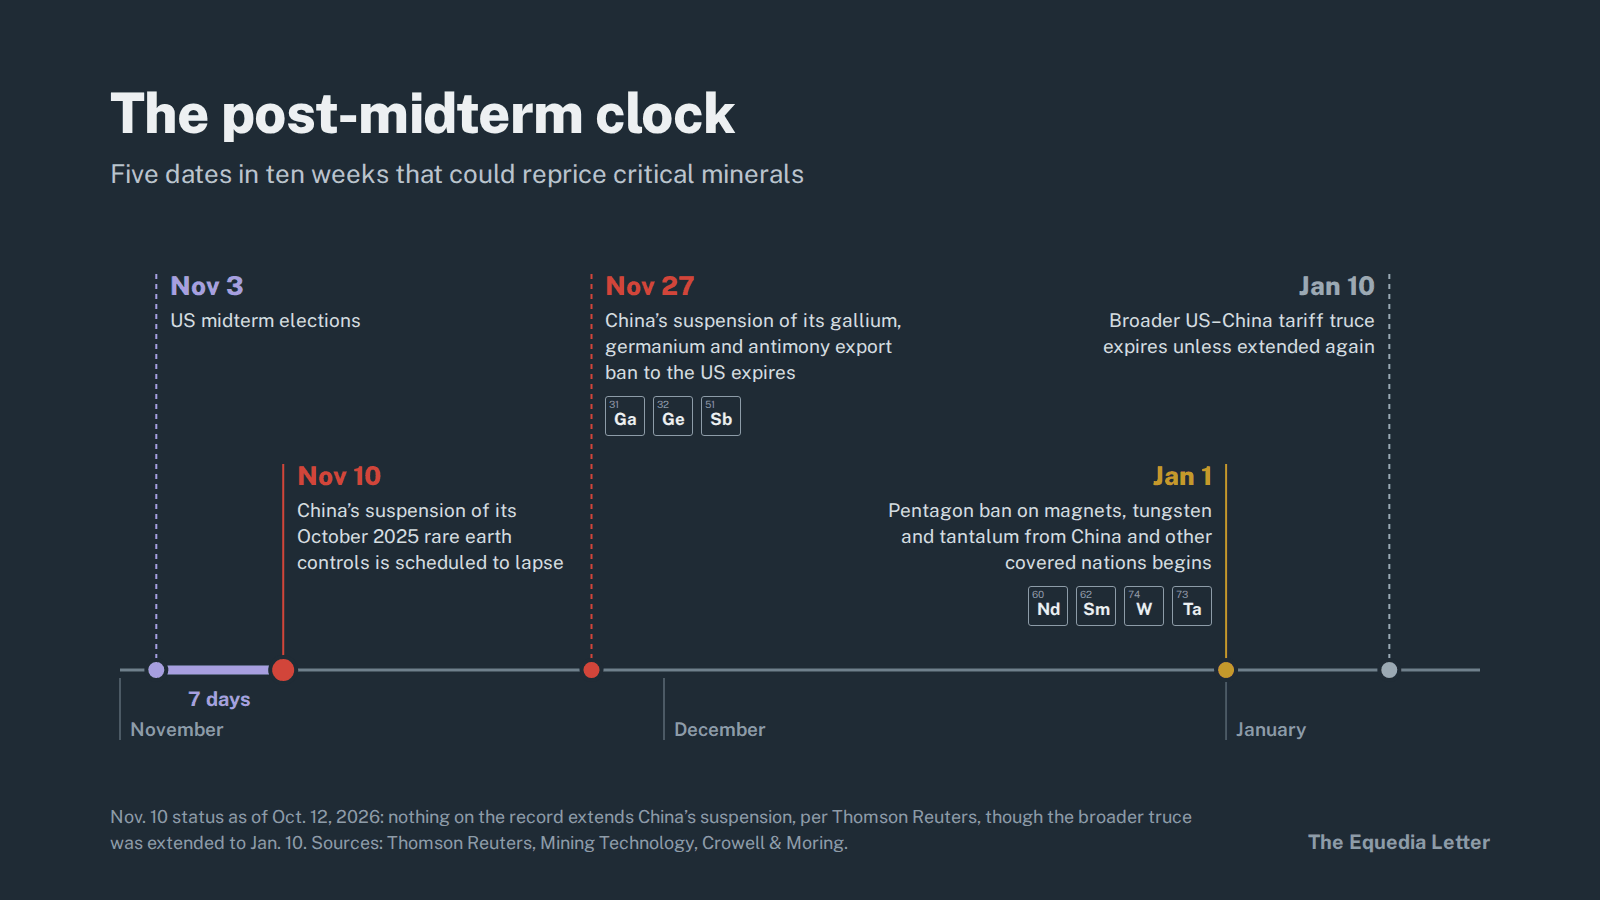
Compare ahora esos plazos con el gráfico de precios y verá exactamente qué ha interpretado al revés el mercado.
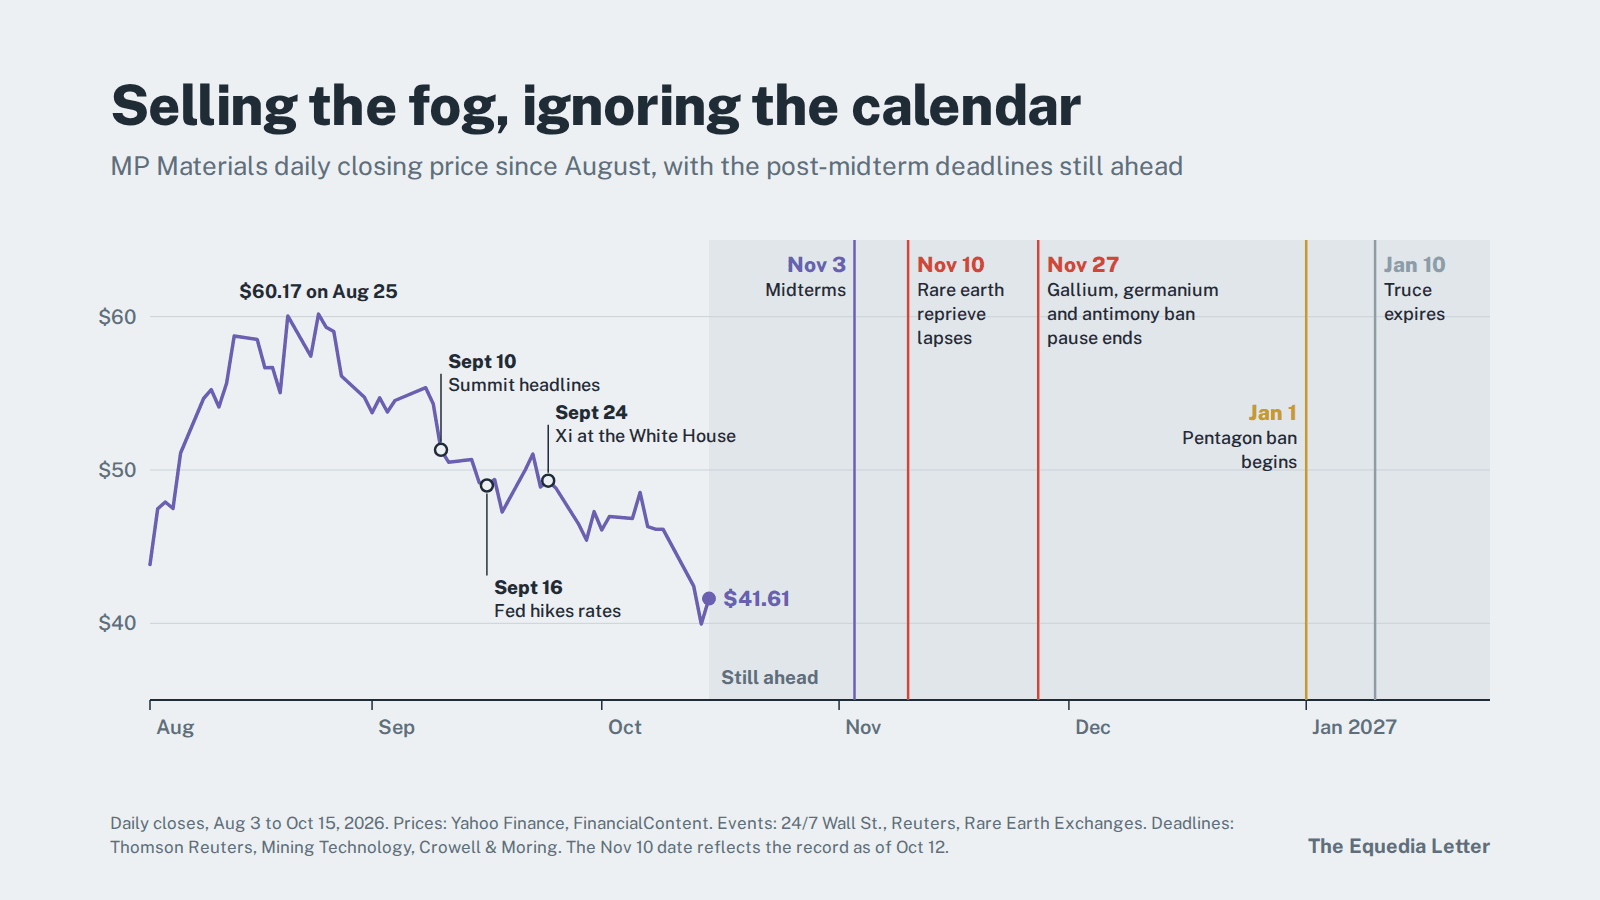
La caída de las acciones de minerales críticos en los últimos meses no se debió a que la escasez hubiera desaparecido. Se debió a la falta de claridad: los titulares de la cumbre, una Reserva Federal que volvió a subir las tasas y un mercado que, cuando una empresa todavía no genera ingresos, vende primero y pregunta después.
Esa incertidumbre comenzará a disiparse en noviembre y seguirá haciéndolo hasta enero.
Una vez contados los votos y cuando Pekín muestre sus cartas, los inversionistas tendrán que valorar lo que realmente ocurre en la cadena de suministro, no lo que esperan que ocurra.
Para quienes tengan paciencia y una lista de posibles compras, las semanas anteriores y posteriores a las elecciones podrían ofrecer uno de los mejores puntos de entrada que ha visto el sector desde que comenzó el auge.
El 3 de noviembre, los estadounidenses decidirán quién controla el Congreso. Una semana después, Pekín recordará al mundo quién controla la cadena de suministro.
Pero antes de llegar a noviembre, conviene examinar por qué cayeron las acciones. Las razones dicen mucho sobre lo que podría ocurrir después.
Qué estaban vendiendo en realidad los inversionistas
Las ventas se intensificaron en septiembre y tuvieron un detonante muy concreto.
El 10 de septiembre, cuando surgieron informes de que el presidente Trump y Xi Jinping se reunirían en Washington para prorrogar la tregua del año pasado, las acciones de tierras raras se desplomaron. El ETF de tierras raras de VanEck cayó un 5% ese día, mientras que el S&P 500 retrocedió alrededor de medio punto porcentual. Ninguna de las principales compañías había publicado novedades.
La lógica de ese movimiento es sencilla: la valoración de los productores nacionales en desarrollo depende de la escasez creada por el control chino de la cadena de suministro.
Cuando Washington y Pekín parecen acercarse, la prima por escasez se desvanece de las cotizaciones.
Esa fue la primera etapa de la caída. La segunda llegó seis días después.
El 16 de septiembre, la Reserva Federal presidida por Kevin Warsh subió las tasas por primera vez desde 2023, hasta un rango de 3.75% a 4.00%, y 16 de los 18 responsables de política monetaria anticiparon al menos otra subida antes de fin de año.
Las tasas más altas actúan como un impuesto para las empresas que necesitan capital, y pocas necesitan tanto como las que construyen una mina, una refinería o una planta de imanes. Se ve en las operaciones bursátiles: a principios de octubre, las ventas golpearon con más fuerza a las compañías que todavía estaban desarrollando capacidad, mientras que los productores que ya generaban ingresos resistieron mejor.
USA Rare Earth, que en septiembre inició la construcción de una planta de imanes de aproximadamente $1.2 mil millones en South Carolina cuya puesta en marcha no está prevista hasta 2028, fue castigada en parte porque los reembolsos del gobierno dependen de hitos que todavía no ha alcanzado.
Luego llegó el último empujón.
A principios de esta semana, mientras el Nasdaq sufría su peor jornada desde julio, la última caída de USA Rare Earth no tuvo un catalizador específico más allá de la presión general del mercado sobre un sector de alta volatilidad.
Ahora observe lo que falta en esa lista: ninguna de esas razones añadió un solo kilogramo de disprosio al suministro estadounidense.
De hecho, el mercado físico se movió en la dirección contraria. Los envíos de imanes de tierras raras chinos a Estados Unidos bajaron a 512 toneladas en agosto, un 20% menos que en julio (Rare Earth Exchanges).
El precio del óxido de itrio, utilizado en recubrimientos para motores a reacción, radares y fabricación de chips, se ha multiplicado aproximadamente por 140 fuera de China desde que Pekín implantó el régimen de licencias. Para mayo había alcanzado unos $1,100 por kilogramo, y dos empresas norteamericanas que lo usan en recubrimientos para motores se vieron obligadas a detener temporalmente la producción (Tech Times).
Y los controles establecidos en abril de 2025 sobre siete tierras raras medianas y pesadas, entre ellas el disprosio, el terbio y el itrio, nunca se suspendieron.
En otras palabras, el mercado vendió ante la expectativa de un deshielo que nunca llegó a la cadena de suministro.
Y si examina lo que realmente salió de la cumbre de septiembre, verá por qué tal vez nunca llegue.
Una pausa, no un nuevo comienzo
El 24 de septiembre, Trump recibió a Xi en la Casa Blanca. El resultado concreto fue una prórroga de dos meses de la tregua arancelaria y un marco de alivio «30 por 30» para una modesta lista de productos, como juguetes, textiles para el hogar, pequeños electrodomésticos y productos agrícolas (Thomson Reuters).
Pero fíjese en lo que ambas partes dejaron fuera deliberadamente: los semiconductores, los vehículos eléctricos, las baterías y las tierras raras quedaron completamente excluidos.
Ninguno de los dos gobiernos estuvo dispuesto a negociar sus materiales estratégicos.
En otras palabras, no se puede subestimar el poder que confieren esos materiales.
La Agencia Internacional de la Energía estima que la aplicación plena de los controles ampliados de China podría poner en riesgo alrededor de $6.5 billones anuales de producción de bienes derivados fuera de China, en sectores como el automotor, la alta tecnología, la defensa y la energía (IEA vía Tech Times).
Dos semanas después de la cumbre, Pekín dejó todavía más claras sus intenciones.
El 9 de octubre, exactamente un año después de anunciar sus amplias normas sobre tierras raras, el Comité Central del Partido Comunista y el Consejo de Estado de China publicaron unas directrices conjuntas que, según los analistas, formalizan la doctrina en la que se basan:
controlar el procesamiento de los minerales críticos, usar ese control para dominar la manufactura y convertir ese dominio industrial en la próxima generación de tecnología (Tech Times).
Ese mismo día, el responsable de comercio de la Unión Europea salió de Pekín con poco más que la promesa de que China seguiría acelerando las solicitudes de licencias para tierras raras mediante un sistema que administra a su entera discreción. Europa obtuvo un acceso controlado al suministro chino, no una salida de su dependencia.
Y para quien crea que Pekín ha dejado de utilizar esta herramienta de presión, China suspendió en enero las exportaciones de tierras raras a varias empresas japonesas, incluso mientras seguía vigente su tregua con Washington.
Si todo esto le resulta familiar, hay un motivo.
En junio, en Una operación de un billón de dólares a plena vista, advertimos que la tregua del año pasado no había desactivado nada.
«China no desmanteló el arma; simplemente volvió a ponerle el seguro... por un año».
Ese año está a punto de terminar.
Ahora bien, quienes apuestan por una caída tienen un argumento histórico, y merece tomarse en serio.
Ya hemos visto esta historia.
En septiembre de 2010, tras un enfrentamiento marítimo en el mar de China Oriental, China detuvo las exportaciones de tierras raras a Japón, los precios se dispararon y las acciones occidentales del sector subieron de forma vertiginosa (audiencia de la Cámara de Representantes de Estados Unidos, 2011).
Después, en 2014, la Organización Mundial del Comercio falló contra las cuotas de exportación chinas. Pekín acató la decisión, los precios cayeron y la industria occidental de procesamiento que debía construirse nunca llegó a materializarse. Molycorp, propietaria de la misma mina Mountain Pass que hoy opera MP Materials, se declaró en quiebra en 2015.
Esa es la secuela por la que apuestan los vendedores: un deshielo, un desplome de precios y otro cementerio de proyectos occidentales.
Pero pasan por alto una diferencia fundamental.
En 2011, nadie respaldaba a esas empresas. Hoy sí hay alguien, y dispone de los mayores recursos financieros del planeta.
Para entender por qué eso cambia el desenlace, hay que remontarse a 1951.
El comprador de última instancia
En 1951, mientras se libraba la guerra de Corea y las reservas estadounidenses estaban peligrosamente bajas, Washington recurrió a la Ley de Producción para la Defensa para hacer algo que hoy suena radical. Prometió comprar durante cinco años todo el concentrado de tungsteno nacional que se le ofreciera, a un precio garantizado de $63 por unidad de tonelada corta (Comisión de Finanzas del Senado de Estados Unidos).
Para 1954, ese precio era entre dos y cuatro veces superior al del mercado mundial. La producción nacional de tungsteno alcanzó un récord histórico ese año, el quinto incremento anual consecutivo (Minerals Yearbook, 1954).
En Boulder County, Colorado, la producción pasó de unas 1,900 libras en 1949 a un estimado de 383,000 libras en 1953 (US Bureau of Mines).
Entonces cesaron las compras.
Con el programa de compras gubernamentales prácticamente concluido en 1958, la producción nacional se redujo tan drásticamente que, durante la segunda mitad de ese año, solo seguían operando dos productores (Minerals Yearbook, 1958).
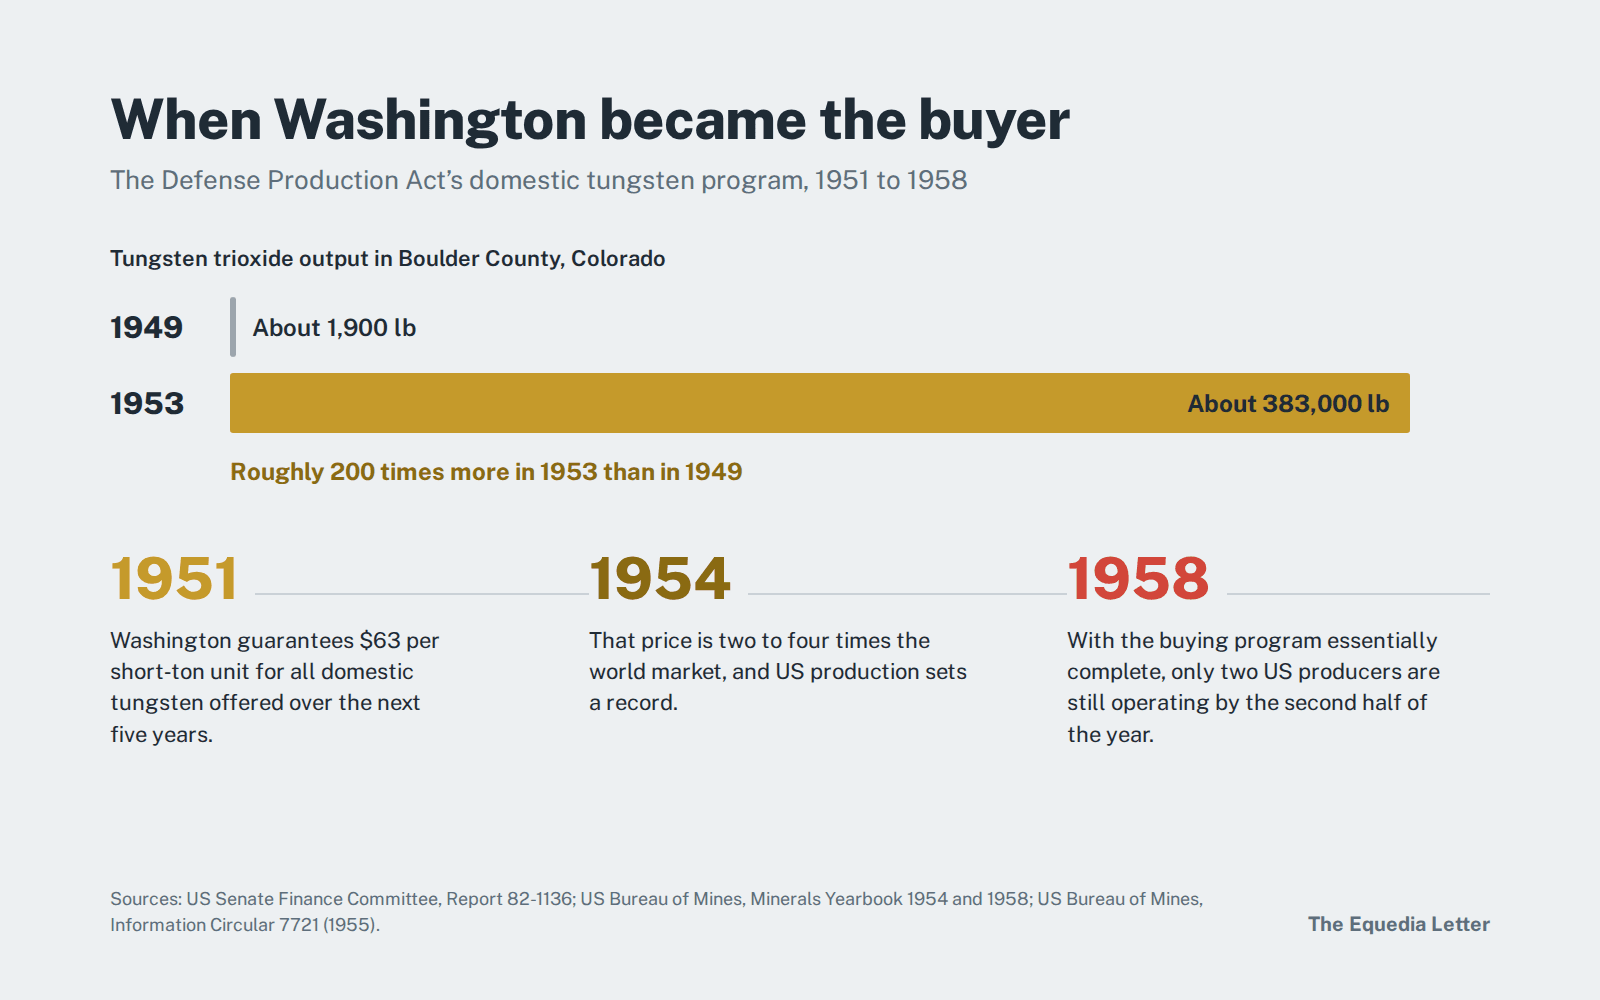
La lección es una que todo inversionista en recursos naturales debería conocer. No fue la geología la que determinó si Estados Unidos disponía de tungsteno; fue el comprador. Cuando Washington pagó, apareció el suministro. Cuando dejó de comprar, desapareció.
Ahora vea quién respalda a las empresas de minerales críticos actuales.
En julio de 2025, el Pentágono adquirió una participación que lo convirtió en el mayor accionista de MP Materials, garantizó un precio mínimo de $110 por kilogramo para su neodimio-praseodimio y acordó comprar toda la producción de una nueva planta de imanes durante diez años (MP Materials). Desde entonces, Washington ha respaldado una iniciativa de aproximadamente $10 mil millones del Export-Import Bank, llamada Project Vault, para crear una reserva estratégica de minerales críticos (US Mission to ASEAN).
Y en enero, una proclamación presidencial declaró que las importaciones de minerales críticos procesados amenazan la seguridad nacional y señaló que Estados Unidos depende al 100% de las importaciones de 12 minerales considerados críticos (proclamación de la Casa Blanca).
Entonces la guerra cambió los cálculos.
La campaña de Estados Unidos e Israel contra Irán, iniciada a finales de febrero, consumió municiones estadounidenses a un ritmo asombroso. Cuando cesaron los combates a gran escala en abril, el Pentágono había disparado al menos la mitad de sus interceptores THAAD, casi la mitad de sus interceptores Patriot y alrededor del 30% de sus misiles de crucero Tomahawk, según cifras de CSIS citadas por CNN.
El mes pasado, el propio inspector general del Pentágono concluyó que la campaña provocó déficits estratégicos y dejó al descubierto cuellos de botella en la capacidad de la industria de defensa para reponer suministros. El informe también detalló qué está haciendo ahora el departamento al respecto.
Según Anadolu Agency, que cita el informe del inspector general, el Pentágono trabaja para:
«...acumular reservas de materiales críticos, componentes y determinadas municiones para responder rápidamente ante una contingencia».
Cada interceptor y misil de crucero disparado sobre Irán debe reponerse. Como señaló Foreign Policy días después de los primeros ataques, reconstituir esas reservas depende de cadenas de suministro vulnerables de minerales críticos (Foreign Policy).
La Casa Blanca ha solicitado al Congreso una partida extraordinaria de $87.6 mil millones que incluye $21 mil millones destinados específicamente a municiones (Anadolu Agency), además de una propuesta de presupuesto de defensa de $1.5 billones para el ejercicio fiscal 2027 (Fortune).
Aquí está la relación que a muchos se les escapa.
Incluso bajo la tregua, la prohibición china de exportar artículos de doble uso a usuarios finales militares estadounidenses ha seguido plenamente vigente (Mining Technology). Y, a partir del 1 de enero, las propias normas del Pentágono excluirán de todos modos los imanes y el tungsteno de origen chino de su cadena de suministro. Un deshielo puede cambiar lo que China vende a Detroit, pero no lo que la ley permite comprar al Pentágono.
Por eso, una prórroga de última hora de la suspensión china tampoco invalidaría esta tesis.
Cada prórroga recuerda que el suministro de Occidente existe a discreción de Pekín. Ese es precisamente el riesgo que el Pentágono, el Congreso y ahora Wall Street están pagando por eliminar.
Y eso nos lleva a JPMorgan.
En junio de 2025, en Cómo aprovechar el auge de los minerales críticos, destacamos una observación de Jamie Dimon que buena parte de la prensa financiera trató como un comentario casual.
«No deberíamos acumular reservas de Bitcoin; deberíamos acumular armas, balas... y tierras raras».
En aquella misma edición, le contamos que bancos e inversionistas institucionales buscaban intensamente activos mineros en Estados Unidos, sobre todo proyectos de antimonio y oro como Perpetua Resources. Cuatro meses después, JPMorgan lanzó su iniciativa de $1.5 billones, y una de sus primeras operaciones destacadas fue una inversión inicial de US$75 millones en Perpetua.
Y esta semana designó a un ejecutivo dedicado a dirigir toda su actividad en minerales críticos.
Así que ahora hay dos cifras de $1.5 billones en juego: una corresponde al mayor banco de Estados Unidos y la otra, a la fuerza militar más grande del mundo. Ambas apuntan a la misma vulnerabilidad.
Y esta es la ironía: se venden las acciones de las empresas que están construyendo capacidad porque los inversionistas temen que no puedan financiarse en un entorno de tasas al alza. Al mismo tiempo, el mayor financiador de Estados Unidos acaba de formar un equipo cuya misión es precisamente financiarlas.
Ahora bien, la historia de 1951 tiene dos caras.
Aquel programa no terminó porque Estados Unidos encontrara de pronto tungsteno nacional barato. Terminó porque Washington dejó de comprar, y las minas cerraron como consecuencia.
Eso significa que la única pregunta realmente importante para el 3 de noviembre es si el próximo Congreso seguirá pagando.
Lo que el voto puede cambiar y lo que no
Si los pronósticos aciertan, la respuesta vendrá de un Washington dividido.
Según Council on Foreign Relations:
«La Cámara de Representantes es de los demócratas, salvo que la pierdan».
El Senado se parece más a un empate, y el modelo del New York Times solo concede a los demócratas una ligera ventaja (Action Network).
Entonces, ¿una Cámara de Representantes demócrata retiraría el apoyo a los minerales críticos?
Veamos quién redacta realmente los proyectos de ley.
La propuesta más ambiciosa del Congreso, la SECURE Minerals Act, crearía una Reserva de Resiliencia Estratégica de $2.5 mil millones, dirigida por una junta inspirada en la Reserva Federal. Tendría facultades para comprar minerales críticos a precios superiores a los del mercado, de modo que los productores nacionales pudieran resistir la manipulación de precios china. Sus promotores en el Senado son la demócrata Jeanne Shaheen y el republicano Todd Young (Axios).
En otras palabras, una demócrata y un republicano redactaron juntos un proyecto de ley que convertiría a Washington en un comprador permanente de última instancia dispuesto a pagar por encima del precio de mercado. Es el programa de tungsteno de 1951, renacido con una junta al estilo de la Fed.
El senador Young resumió la motivación en una frase.
Según Tech Times, que cita al senador Todd Young:
«El dominio mundial de China sobre las cadenas de suministro de minerales críticos le otorga una influencia considerable».
Mientras tanto, la Cámara de Representantes ya aprobó la Critical Mineral Dominance Act por 224 votos contra 195, con cierto apoyo demócrata. Y Frank Pallone, principal representante demócrata en la Comisión de Energía y Comercio y el crítico más contundente del paquete republicano dentro de su partido, lo cuestionó por hacer demasiado poco para asegurar el suministro, no demasiado.
Eso significa que los dos partidos discuten cómo contrarrestar a Pekín en materia de minerales, no si deben hacerlo.
Cuando se estancan los proyectos de ley independientes, las disposiciones sobre seguridad de minerales también suelen incorporarse a la Ley de Autorización de Defensa Nacional, una legislación de defensa de aprobación indispensable. Con las municiones aún por reponer tras la guerra en Irán, es difícil imaginar a cualquiera de los dos partidos haciendo campaña a favor de dejar sin recursos a la cadena de suministro de defensa.
También está lo que la historia dice sobre los mercados una vez superada la votación.
Desde 1938, el S&P 500 ha registrado ganancias en los 12 meses posteriores a unas elecciones de mitad de mandato aproximadamente el 95% de las veces, con una rentabilidad media cercana al 14% (Fidelity). Una investigación de U.S. Bank encontró que el índice promedió apenas un 2.9% en el año previo a esos comicios, frente a un 12.4% en el año posterior (U.S. Bank).
Y, según un análisis de Motley Fool basado en datos de Robert Shiller, cuando unas elecciones de mitad de mandato dejaron a un presidente republicano frente a un gobierno dividido, el mercado había subido un año después el 93% de las veces (Stacker).
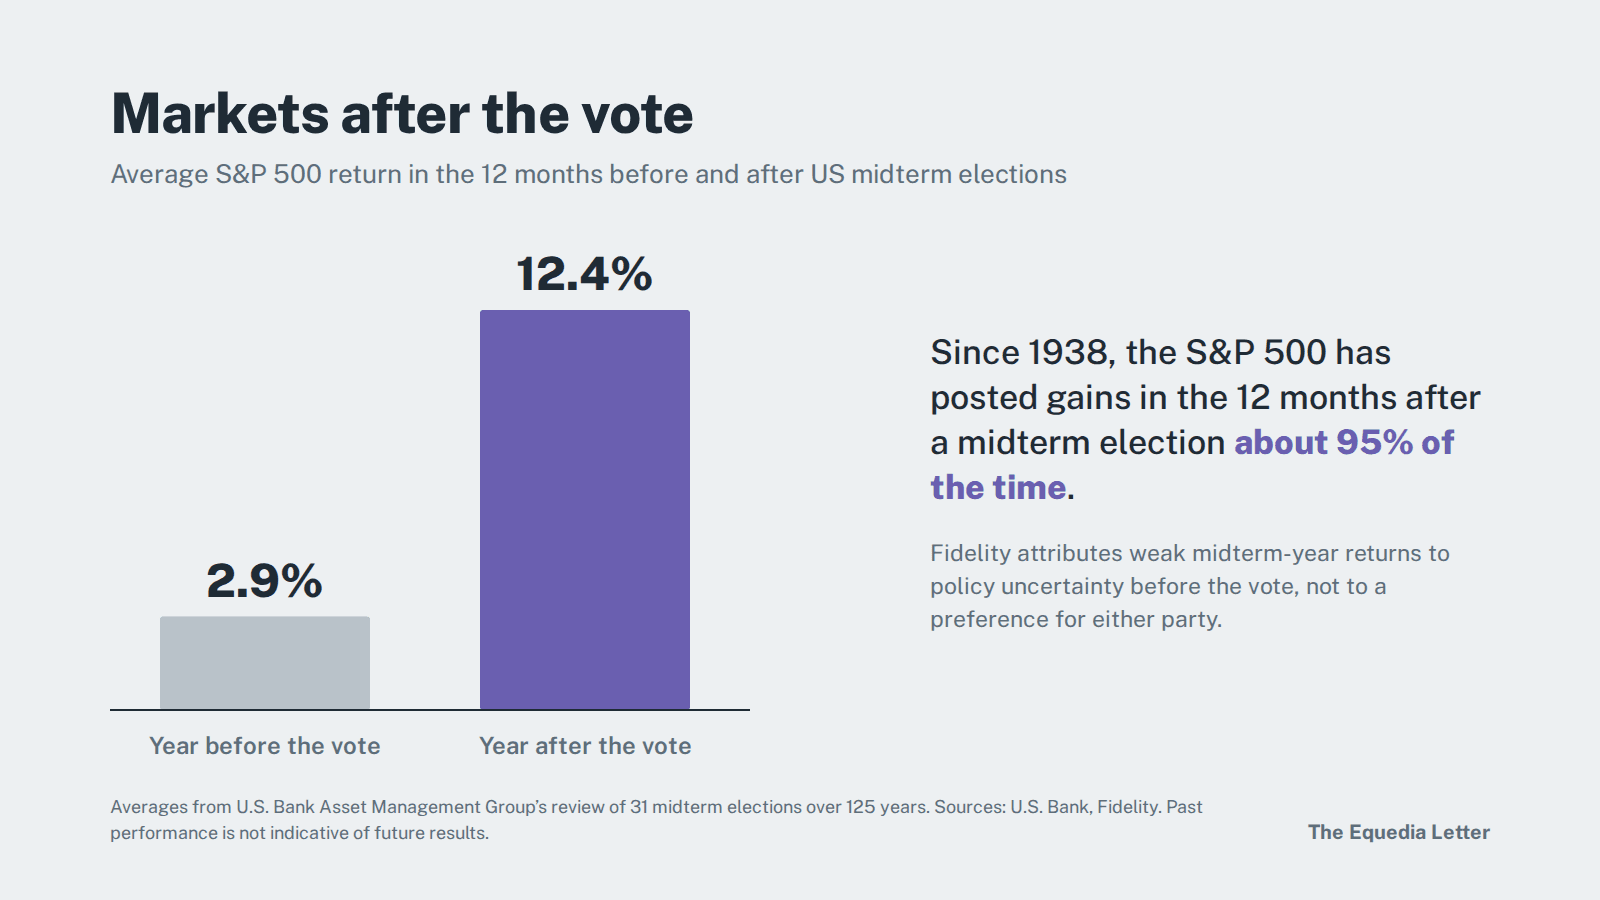
Lo importante es la explicación de Fidelity: la debilidad de los rendimientos en los años de elecciones de mitad de mandato generalmente ha reflejado la incertidumbre política previa a la votación, no una preferencia por uno u otro partido.
Ahora aplique esa lógica a un sector cuya valoración depende por completo del próximo paso de Washington. Si el mercado en general tiende a respirar aliviado tras las elecciones, las acciones de minerales críticos tienen todavía más incertidumbre de la que desprenderse.
Hay otra razón para tener paciencia.
Las semanas posteriores a la votación coinciden con la temporada de venta para aprovechar pérdidas fiscales, cuando los inversionistas se deshacen de sus posiciones perdedoras antes del 31 de diciembre para compensar ganancias de capital. Este año, las acciones de minerales críticos figuran entre las mayores pérdidas de muchas carteras, especialmente en la TSX Venture. Ese tipo de ventas no tiene nada que ver con los fundamentos, pero sí influye directamente en el precio.
Ya hemos visto este escenario una vez.
Hace un año, justo después de la tregua de Busan, el mercado se deshizo de todo el grupo de minerales críticos ante los titulares que anunciaban un acuerdo entre Washington y Pekín. Sin embargo, para la segunda semana de enero, Critical Metals, una de las acciones más volátiles del sector, ya había más que duplicado su valor en lo que iba del nuevo año.
Así que el panorama está claro.
Todo apunta a que el respaldo político sobrevivirá a las elecciones; históricamente, el mercado ha subido una vez superada la votación, y una oleada de ventas estacionales está por coincidir con los vencimientos de noviembre.
¿Dónde deja eso a los inversionistas?
A nuestro juicio, los sitúa exactamente donde suele estar el capital más informado en esta fase de cada ciclo de recursos naturales.
La tercera etapa
Todos los grandes ciclos de recursos naturales que hemos seguido durante los últimos 20 años han mostrado el mismo patrón.
Primero cambia la política pública. Luego toma posiciones un pequeño grupo de inversionistas tempranos. Después llegan las grandes instituciones y la revalorización se acelera, porque el conjunto de compradores pasa a incluir capital medido en miles de millones, no en millones.
Y, en este caso, potencialmente en billones.
Los minerales críticos han llegado a la tercera etapa.
El Pentágono es accionista, el Congreso está preparando un comprador de última instancia inspirado en la Fed y el mayor banco de Estados Unidos acaba de nombrar a un responsable para invertir capital en el sector. Sin embargo, las acciones cotizan como si siguiéramos en la primera etapa, esperando todavía a saber si todo esto es real.
Nos hemos adelantado a esta historia más de una vez.
En mayo de 2025, en Los grandes actores ya entraron. ¿Y usted?, le contamos que BHP, BlackRock e incluso los saudíes estaban entrando en los metales estratégicos. Una semana después, destacamos el llamado de Dimon a acumular tierras raras, meses antes de que JPMorgan respaldara esa idea con $1.5 billones.
Y este junio advertimos que China solo había vuelto a poner el seguro durante un año y que un plazo del Pentágono en enero de 2027 era una bomba de tiempo de un billón de dólares para los contratistas de defensa. Ambos plazos vencerán en las semanas inmediatamente posteriores a las elecciones de mitad de mandato.
Nada de eso exigía una bola de cristal. Exigía leer la letra pequeña mientras los demás leían los titulares.
Entonces, ¿cómo podrían los inversionistas abordar el periodo que viene? Así lo estamos analizando.
Siga las normas, no las etiquetas. Céntrese en los metales para los que las normas gubernamentales generan demanda. La norma del Pentágono que entra en vigor en enero abarca los imanes de tierras raras, el tungsteno y el tantalio, mientras que la prohibición china dirigida específicamente a Estados Unidos comprende el galio, el germanio y el antimonio. El itrio y las tierras raras pesadas siguen sujetos al régimen chino de licencias de abril de 2025. Sin embargo, no todo lo que se denomina mineral crítico escasea. Las previsiones sobre el níquel, por ejemplo, acaban de pasar de déficit a superávit.
Priorice la calidad sobre las promesas. Con la Fed todavía subiendo las tasas, una empresa que debe captar fondos cuando su cotización está en mínimos es una apuesta muy distinta de otra que ya tiene ingresos, respaldo gubernamental o un balance sólido. La diferencia entre las empresas que construyen proyectos y las que ya producen este otoño fue la forma en que el mercado dejó claro ese punto. La ubicación también importa, porque los yacimientos más valiosos se encuentran donde un banquero de JPMorgan o un responsable de un programa del Pentágono puede cerrar un acuerdo. Por ejemplo, ¡en Estados Unidos!
Preste atención al calendario. No intente acertar el mínimo exacto. Prepare ahora su lista de seguimiento e investigue, antes de la votación. El periodo decisivo va desde el 3 de noviembre, pasa por los plazos del 10 y el 27 de noviembre, la norma del Pentágono del 1 de enero y la fecha de la tregua del 10 de enero, y coincide de lleno con la temporada de ventas para aprovechar pérdidas fiscales. Ya estamos examinando algunas operaciones muy concretas en este sector para presentárselas, así que manténgase atento.
Tenga presentes los riesgos. Pekín podría volver a prorrogar la suspensión, y el titular podría golpear estas acciones aunque no cambie nada para el Pentágono. La Fed podría subir las tasas otra vez. Muchos proyectos en desarrollo seguirán necesitando captar fondos, y los $1.5 billones de JPMorgan representan una aspiración de financiación, no capital ya comprometido.
En la década de 1950, Washington pagó hasta cuatro veces el precio mundial por tungsteno nacional antes que arriesgarse a librar una guerra sin él. Setenta y cinco años después, está tomando de nuevo la misma decisión, esta vez con muchos más recursos financieros, una norma del Pentágono con una fecha de entrada en vigor definida y el mayor banco de Estados Unidos sentado a la mesa.
El mercado vende convencido de que la crisis ha terminado. Washington y Wall Street están comprando, discretamente, ante la escasez.
El 3 de noviembre, los estadounidenses decidirán quién controla el Congreso. El 10 de noviembre, Pekín recordará a todos quién controla la cadena de suministro.
Yo sé de qué lado de esa operación prefiero estar.
Busque la verdad y esté preparado,
Carlisle Kane
The Equedia Letter
Aviso legal: Equedia Network Corporation proporciona este boletín únicamente con fines informativos. No constituye una oferta de compra o venta de ningún valor, y nada de lo aquí expuesto representa asesoramiento de inversión adaptado a una persona en particular. Equedia.com y Equedia Network Corporation no están registrados como asesores de inversión ni como intermediarios de valores ante ningún regulador bursátil. Esta publicación contiene declaraciones sobre el futuro y opiniones sujetas a riesgos e incertidumbres; los resultados reales podrían diferir sustancialmente. Equedia, sus directivos y sus entidades vinculadas pueden mantener posiciones en empresas del sector de minerales críticos, incluidas compañías que anuncian o se han anunciado en equedia.com. Los resultados pasados no garantizan resultados futuros. Realice siempre su propia investigación. Consulte nuestras condiciones completas en equedia.com/terms-of-use.
Fuentes
- The Northern Miner: JPMorgan nombra a un responsable de minerales críticos para su iniciativa de $1.5 billones (13 de octubre de 2026)
- Schaeffer’s Investment Research: Las acciones de tierras raras prolongan su caída y se acercan a un mínimo de 52 semanas (14 de octubre de 2026)
- 24/7 Wall St.: USA Rare Earth sube un 4% al pausarse las ventas que duraban un mes (15 de octubre de 2026)
- 24/7 Wall St.: Critical Metals sube un 4% por el plan de Trump para explorar minerales en Groenlandia (14 de octubre de 2026)
- 24/7 Wall St.: USA Rare Earth cae un 6% mientras sigue pendiente la financiación gubernamental sujeta a hitos (12 de octubre de 2026)
- 24/7 Wall St.: USA Rare Earth cae un 5% y encadena un segundo día de ventas (8 de octubre de 2026)
- 24/7 Wall St. vía Yahoo Finance: Caen las acciones de tierras raras ante las expectativas de un deshielo entre Estados Unidos y China (10 de septiembre de 2026)
- AAII: Por qué las acciones de MP Materials Corp. (MP) caen un 7.12% (31 de julio de 2026)
- Thomson Reuters Tax & Accounting: Prórroga de la tregua comercial entre Estados Unidos y China: por qué los equipos de cumplimiento no pueden esperar hasta enero (12 de octubre de 2026)
- Rare Earth Exchanges: Trump y Xi prorrogan la tregua comercial hasta el 10 de enero (24 de septiembre de 2026)
- Mining Technology: China suspende la prohibición de exportar galio, germanio y antimonio a Estados Unidos (noviembre de 2025)
- Crowell & Moring: El Departamento de Defensa amplía las restricciones a la cadena de suministro de ciertos imanes, tantalio y tungsteno
- Reuters vía Honolulu Star-Advertiser: La Fed sube las tasas de interés y anticipa nuevas medidas de endurecimiento (16 de septiembre de 2026)
- Tech Times: El Congreso busca reducir el dominio chino de las tierras raras antes del plazo de noviembre (6 de octubre de 2026)
- Tech Times: La doctrina industrial china de octubre formaliza el uso estratégico de las tierras raras (13 de octubre de 2026)
- Cámara de Representantes de Estados Unidos: El monopolio chino de las tierras raras: implicaciones para la política exterior y de seguridad estadounidense (21 de septiembre de 2011)
- Comisión de Finanzas del Senado de Estados Unidos: Suspensión de los aranceles a la importación de tungsteno, informe 82-1136
- US Bureau of Mines: Anuario de minerales de 1954: tungsteno
- US Bureau of Mines: IC 7721: estudio del potencial de tungsteno en Boulder County, Colorado (1955)
- US Bureau of Mines: Anuario de minerales de 1958: tungsteno
- MP Materials: Alianza público-privada con el Departamento de Defensa (julio de 2025)
- US Mission to ASEAN: Reunión ministerial sobre minerales críticos de 2026
- govinfo: Proclamación presidencial de enero de 2026 sobre minerales críticos procesados
- CNN vía KION: La guerra en Irán se intensifica mientras las reservas de armamento de Estados Unidos siguen mermadas (12 de julio de 2026)
- Anadolu Agency: La guerra en Irán dejó al descubierto déficits estratégicos de municiones estadounidenses, según el inspector general del Pentágono (15 de septiembre de 2026)
- Foreign Policy: La guerra en Irán, las municiones y los minerales críticos (5 de marzo de 2026)
- Fortune: El ejército estadounidense consumió la mitad de sus misiles más caros en la guerra de Irán (24 de abril de 2026)
- Small Caps: ¿Es la caída de los minerales críticos una oportunidad de compra en empresas con presencia en Norteamérica? (octubre de 2025)
- Council on Foreign Relations: Cinco claves sobre las elecciones de mitad de mandato
- Action Network: Pronósticos para las elecciones de mitad de mandato de 2026: seguimiento de mercados y encuestas
- Axios: El Congreso estudia crear una reserva estratégica de minerales (15 de enero de 2026)
- Fidelity: La sorprendente verdad sobre las elecciones de mitad de mandato y las acciones
- U.S. Bank: Comportamiento bursátil tras las elecciones de mitad de mandato
- Stacker: Se acercan las elecciones de mitad de mandato: así se ha comportado realmente la bolsa antes y después desde 1874(8 de octubre de 2026)
- The Northern Miner: La previsión para el níquel pasa de déficit a superávit (14 de octubre de 2026)
- Equedia: Los grandes actores ya entraron. ¿Y usted? (25 de mayo de 2025)
- Equedia: Cómo aprovechar el auge de los minerales críticos (1 de junio de 2025)
- Equedia: Una operación de un billón de dólares a plena vista (7 de junio de 2026)