Amerikas größte Bank und die mächtigste Nation der Welt kaufen, was Sie verkaufen.
Der Markt verkauft, was JPMorgan und Washington kaufen. Zwei nahende Fristen könnten die Lage grundlegend verändern.
von Equedia21 min read
An der Wall Street geschah diese Woche etwas Merkwürdiges.
Und niemand bemerkte es.
Am vergangenen Dienstag gab die mächtigste Bank Amerikas einem einzelnen Manager einen klar umrissenen Auftrag: Er sollte in einem bestimmten Marktsegment Anlagemöglichkeiten für das Geld der Bank finden.
Am Mittwochmorgen steuerte eine der meistbeachteten Aktien genau dieses Segments auf ein neues 52-Wochen-Tief zu.
Die Bank war JPMorgan. Und wenn sie im Stillen einen so großen Schritt unternimmt, bereitet sie sich auf etwas vor.
Der neue Verantwortliche heißt Andrew Frame. Er soll die Investitionen im Rahmen der $1,5 Billionen schweren Security and Resiliency Initiative der Bank steuern. Das Programm sieht außerdem $10 Milliarden für direkte Beteiligungen und Risikokapitalinvestitionen vor.
Aber wofür?
Für Rohstoffe, die die künftigen Machtverhältnisse prägen werden.
Kritische Mineralien
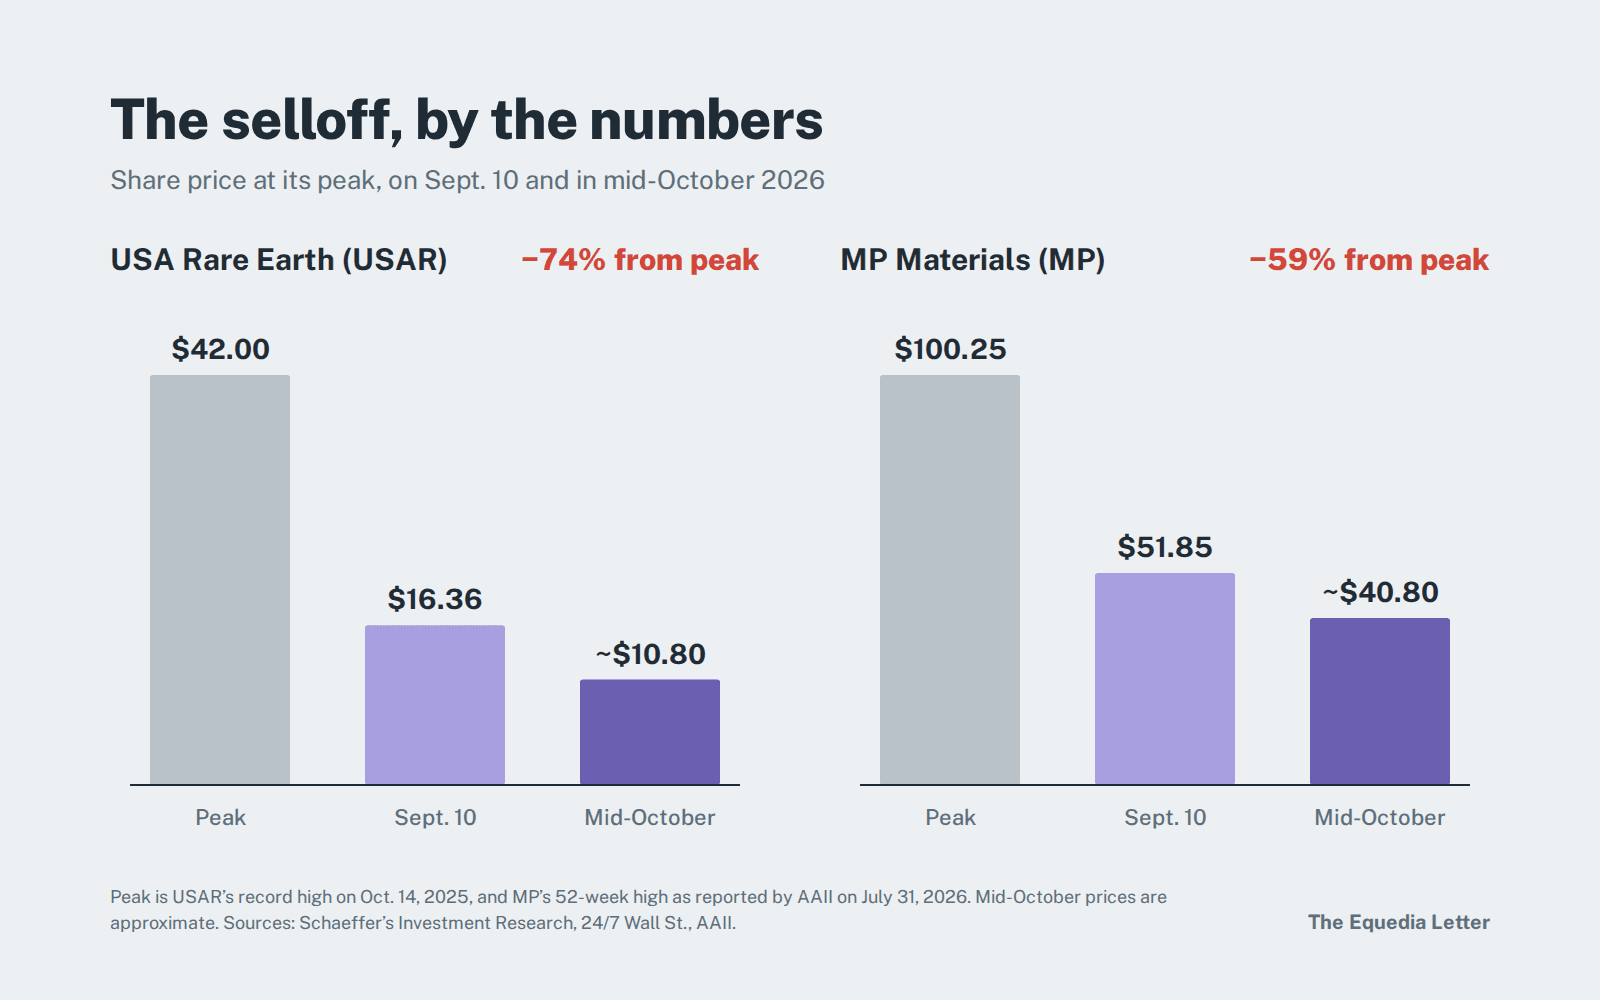
Die gefallene Aktie war USA Rare Earth. Sie steuerte an jenem Morgen auf den sechsten Verlusttag in Folge zu und lag rund 70% unter dem Rekordstand von $42, den sie genau ein Jahr zuvor erreicht hatte.
Sie war damit keineswegs allein.
MP Materials, dessen größter Aktionär das Pentagon 2025 wurde, ist von etwa $52 vor fünf Wochen auf rund $40 in dieser Woche gefallen. Im vergangenen Jahr hatte die Aktie $100 erreicht.
Lassen Sie sich das einen Moment durch den Kopf gehen.
Die größte Bank Amerikas baut ein Team auf, um eine Branche zu finanzieren, die der Markt behandelt, als stünde sie vor dem Aus.
Entweder weiß der Markt etwas, das JPMorgan nicht weiß. Oder JPMorgan weiß etwas, das der Markt vergessen hat.
Wer liegt Ihrer Meinung nach richtig?
Die Antwort stand nicht in den Schlagzeilen. Sie steckte im Kleingedruckten des Handelsabkommens vom vergangenen Monat, in einem Prüfbericht des Pentagons und in einem angestaubten staatlichen Rohstoffjahrbuch aus den 1950er-Jahren. Es erzählt, wie Amerika genau dieses Problem schon einmal löste – und warum die Lösung nicht von Dauer war.
Entscheidend sind zwei Termine, zwischen denen genau eine Woche liegt.
Einer steht bereits in jedem Anlegerkalender. Der andere verbirgt sich im Kleingedruckten, und fast niemand spricht darüber.
Merken Sie sich diese Termine
Der erste Termin ist der 3. November. Dann entscheiden die Amerikaner bei den Zwischenwahlen, wer den Kongress in den letzten beiden Jahren dieser Präsidentschaft kontrolliert.
Der zweite ist der 10. November.
An diesem Tag soll Chinas Aussetzung seiner schärfsten Exportkontrollen für Seltene Erden auslaufen. Es geht um die Vorschriften, die Peking im Oktober 2025 vorstellte. Damit beansprucht China die Genehmigungshoheit über Waren, die irgendwo auf der Welt hergestellt werden, sofern sie Seltene Erden chinesischen Ursprungs enthalten, deren Wert mehr als 0,1% des Bauteilwerts ausmacht.
Vielleicht haben Sie gelesen, dass der Waffenstillstand im Handelsstreit zwischen den USA und China beim Gipfel in Washington im vergangenen Monat verlängert wurde. Das stimmt teilweise. Nach Xi Jinpings Staatsbesuch Ende September teilte das US-Finanzministerium mit, dass die umfassendere Zollvereinbarung bis zum 10. Januar 2027 gelten soll. Selbst diese Verlängerung ist allerdings noch nicht förmlich im Federal Register dokumentiert.
Einige Medien gingen davon aus, dass die Aussetzung der Vorschriften für Seltene Erden Teil dieser Verlängerung sei. Das Kleingedruckte besagt jedoch etwas anderes.
Das für Handelsregeln zuständige Team von Thomson Reuters, das die Rechtslage statt Pressemitteilungen verfolgt, weist darauf hin, dass Chinas extraterritoriale Vorschriften für Seltene Erden überhaupt nicht unter die neue Zollvereinbarung fallen.
Laut Thomson Reuters:
„...der Gipfel im September hat sie nicht verlängert.“
Peking könnte die Aussetzung noch in letzter Minute verlängern. Warum selbst das meine folgende Einschätzung nicht entkräften würde, erkläre ich gleich. Doch der Termin steht fest – und er ist nicht der einzige.
Siebzehn Tage später, am 27. November, läuft auch Chinas Aussetzung des vollständigen Exportverbots für Gallium, Germanium und Antimon in die Vereinigten Staaten aus.
Am 1. Januar 2027 tritt dann eine Beschaffungsregel des Pentagons in Kraft. Sie schließt Seltenerdmagnete, Wolfram und Tantal, die in China, Russland, Iran oder Nordkorea abgebaut, raffiniert oder hergestellt wurden, von US-Verteidigungsaufträgen aus – unabhängig davon, was irgendeine Waffenruhe im Handelsstreit vorsieht (Crowell & Moring).
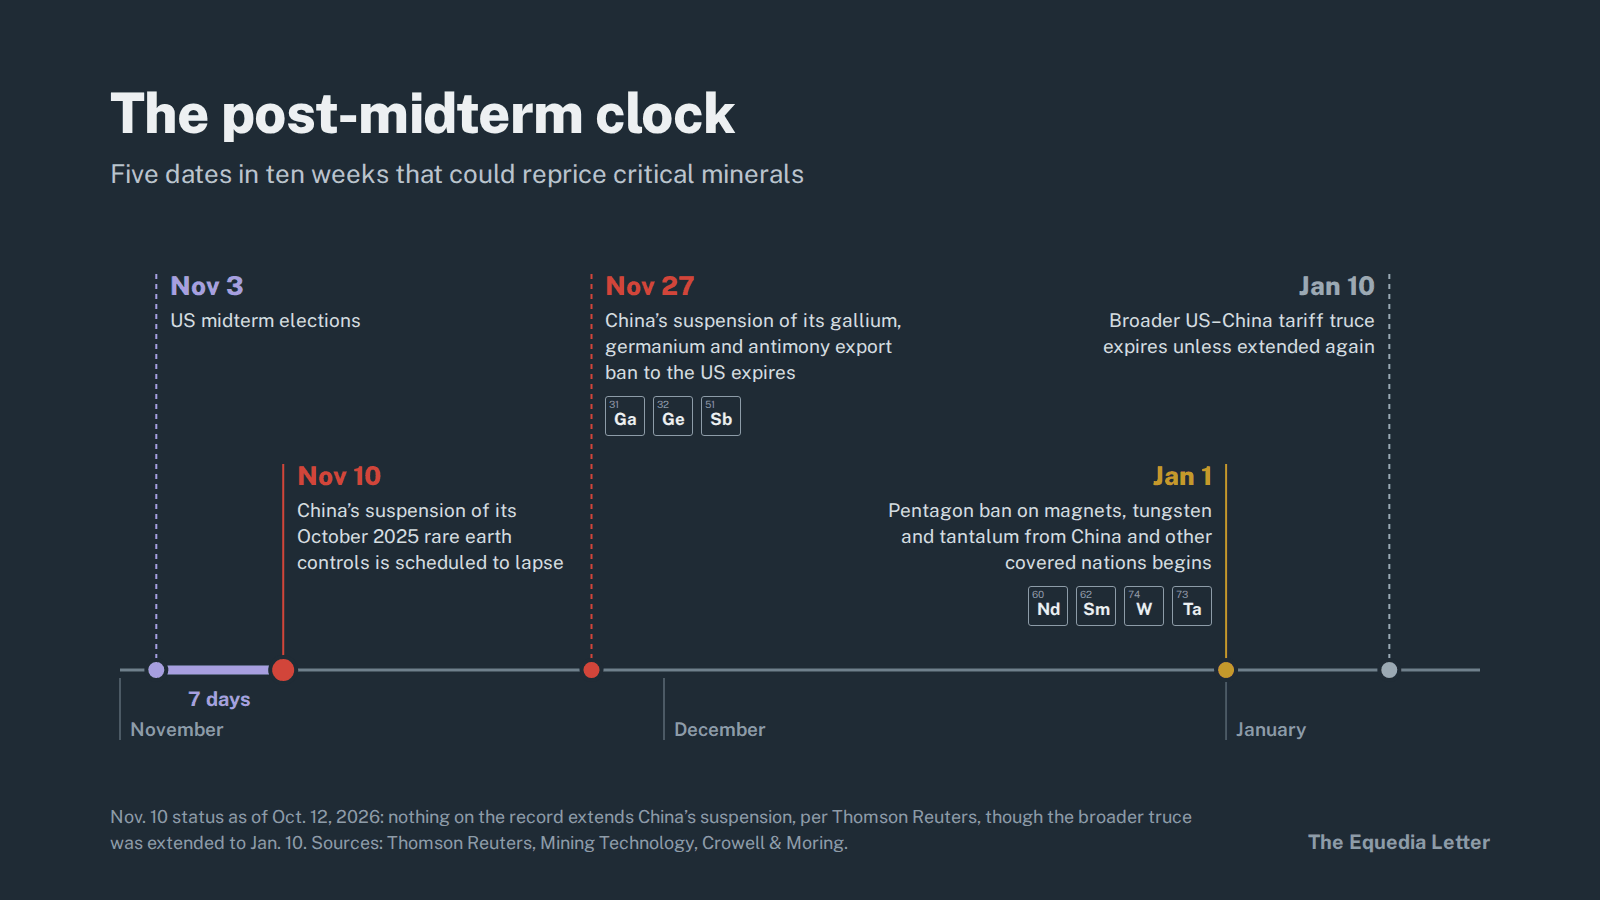
Stellen Sie diese Fristen nun dem Kursverlauf gegenüber. Dann sehen Sie, was der Markt falsch einschätzt.
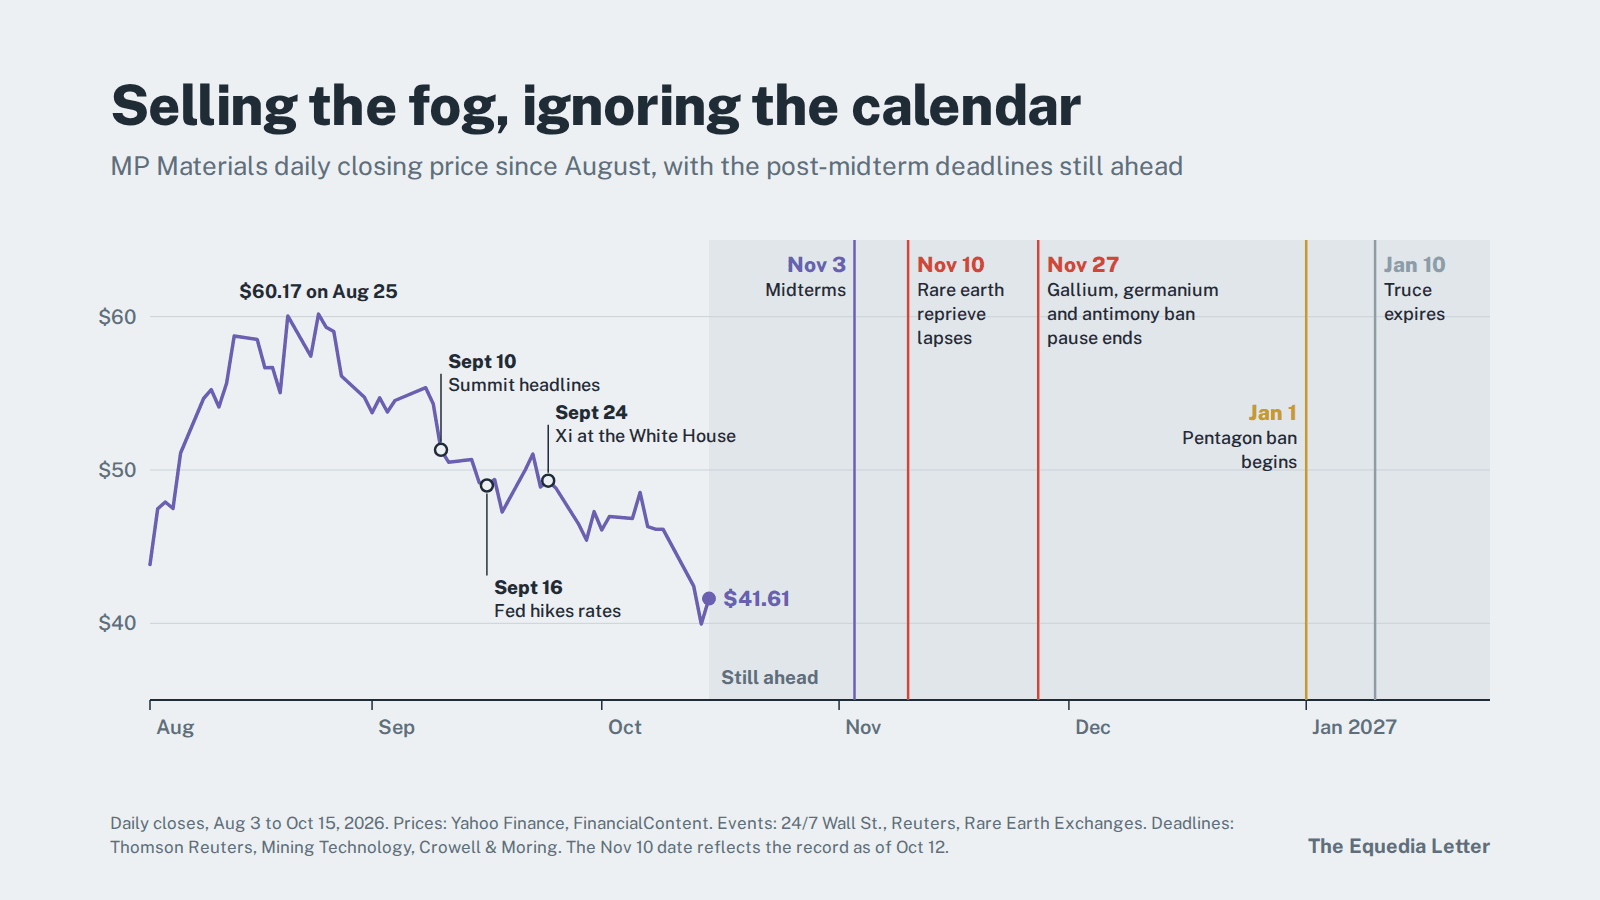
Der Ausverkauf bei kritischen Mineralien in den vergangenen Monaten entstand nicht, weil die Knappheit verschwunden wäre. Auslöser war eine unklare Lage: Schlagzeilen über den Gipfel, eine Federal Reserve, die wieder begann, die Zinsen anzuheben, und ein Markt, der Aktien von Unternehmen ohne Umsatz erst verkauft und Fragen später stellt.
Ab November und dann weiter bis in den Januar dürfte sich die Lage klären.
Sobald die Stimmen ausgezählt sind und Peking seine Absichten erkennen lässt, werden Anleger einpreisen müssen, was in der Lieferkette tatsächlich geschieht – nicht das, was sie sich erhoffen.
Für geduldige Anleger mit einer Einkaufsliste könnten die Wochen vor und nach den Zwischenwahlen einen der besten Einstiegszeitpunkte bieten, die dieser Sektor seit Beginn des Booms gesehen hat.
Am 3. November entscheiden die Amerikaner, wer den Kongress kontrolliert. Eine Woche später erinnert Peking die Welt daran, wer die Lieferkette kontrolliert.
Bevor wir zum November kommen, lohnt sich allerdings ein Blick auf die Gründe für den Kursverfall. Sie verraten viel darüber, wohin die Aktien als Nächstes gehen könnten.
Was die Verkäufer tatsächlich einpreisten
Der Ausverkauf begann im September richtig Fahrt aufzunehmen. Er hatte einen konkreten Auslöser.
Am 10. September fielen Aktien von Unternehmen im Bereich Seltene Erden deutlich, als Berichte über ein Treffen von Präsident Trump und Xi Jinping in Washington aufkamen, bei dem die Vereinbarung des Vorjahres verlängert werden sollte. Der VanEck-ETF für Seltene Erden verlor an diesem Tag 5%, während der S&P 500 um etwa einen halben Prozentpunkt nachgab. Keines der großen Unternehmen hatte Neuigkeiten veröffentlicht.
Die Logik dahinter ist einfach: Die Bewertungen heimischer Erschließungsunternehmen beruhen auf der Knappheit, die Chinas Kontrolle über die Lieferkette schafft.
Wenn Washington und Peking auf Annäherungskurs erscheinen, schwindet die Knappheitsprämie in den Aktienkursen.
Das war die erste Abwärtsbewegung. Die zweite folgte sechs Tage später.
Am 16. September hob die Federal Reserve unter Kevin Warsh die Zinsen erstmals seit 2023 an, auf eine Spanne von 3,75% bis 4,00%. 16 von 18 Entscheidungsträgern rechneten mit mindestens einer weiteren Anhebung bis zum Jahresende.
Höhere Zinsen belasten Unternehmen, die Kapital brauchen. Und kaum jemand braucht mehr Kapital als ein Unternehmen, das eine Mine, eine Raffinerie oder eine Magnetfabrik baut. Im Handel war das zu erkennen: Anfang Oktober traf der Verkaufsdruck vor allem Unternehmen, die noch Kapazitäten aufbauen. Produzenten mit laufenden Umsätzen hielten sich besser.
USA Rare Earth bekam das auch deshalb zu spüren, weil die staatlichen Erstattungen des Unternehmens an Meilensteine gebunden sind, die es noch nicht erreicht hat. Im September hatte es mit dem Bau einer Magnetfabrik in South Carolina für rund $1,2 Milliarden begonnen. Die Inbetriebnahme soll erst 2028 anlaufen.
Dann kam der letzte Schub nach unten.
Anfang dieser Woche erlitt der Nasdaq seinen schlechtesten Tag seit Juli. Für den jüngsten Kursrückgang von USA Rare Earth gab es jedoch keinen besonderen Auslöser, der über den allgemeinen Marktdruck auf einen Sektor mit hohem Beta hinausging.
Achten Sie nun darauf, was in dieser Liste fehlt: Keiner dieser Gründe hat Amerikas Versorgung auch nur um ein Kilogramm Dysprosium erhöht.
Tatsächlich entwickelte sich der physische Markt in die andere Richtung. Chinas Lieferungen von Seltenerdmagneten in die Vereinigten Staaten sanken im August auf 512 Tonnen, 20% weniger als im Juli (Rare Earth Exchanges).
Yttriumoxid, das für Beschichtungen von Düsentriebwerken, Radar und die Chipherstellung gebraucht wird, ist außerhalb Chinas seit Beginn des Pekinger Genehmigungssystems im Preis um etwa das 140-Fache gestiegen. Bis Mai erreichte der Preis rund $1.100 pro Kilogramm. Zwei nordamerikanische Unternehmen, die Yttriumoxid für Triebwerksbeschichtungen verwenden, mussten ihre Produktion vorübergehend einstellen (Tech Times).
Und die Exportkontrollen vom April 2025 für sieben mittelschwere und schwere Seltene Erden, darunter Dysprosium, Terbium und Yttrium, wurden überhaupt nie ausgesetzt.
Mit anderen Worten: Der Markt verkaufte wegen einer vermeintlichen Entspannung. In der Lieferkette kam diese Entspannung nie an.
Wer sich genau ansieht, was beim Gipfel im September tatsächlich herauskam, erkennt, warum sie dort möglicherweise auch nie ankommen wird.
Eine Atempause, kein Neuanfang
Am 24. September empfing Trump Xi im Weißen Haus. Konkretes Ergebnis waren eine zweimonatige Verlängerung der Zollvereinbarung und eine „30-für-30“-Regelung mit Erleichterungen für eine überschaubare Liste von Waren, darunter Spielzeug, Heimtextilien, kleine Haushaltsgeräte und Agrarprodukte (Thomson Reuters).
Entscheidend ist jedoch, was beide Seiten bewusst ausklammerten: Halbleiter, Elektrofahrzeuge, Batterien und Seltene Erden blieben vollständig außen vor.
Keine der beiden Regierungen war bereit, bei strategischen Rohstoffen Zugeständnisse zu machen.
Die Macht, die von diesen Rohstoffen ausgeht, lässt sich also nicht übersehen.
Die Internationale Energieagentur schätzt, dass eine vollständige Umsetzung von Chinas ausgeweiteten Kontrollen außerhalb Chinas nachgelagerte Produktionsbereiche im Wert von rund $6,5 Billionen pro Jahr gefährden könnte – von der Automobilindustrie über Hightech und Verteidigung bis zur Energiebranche (IEA über Tech Times).
Zwei Wochen nach dem Gipfel machte Peking seine Absichten noch deutlicher.
Am 9. Oktober, genau ein Jahr nach der Vorstellung seiner weitreichenden Vorschriften für Seltene Erden, veröffentlichten das Zentralkomitee der Kommunistischen Partei und Chinas Staatsrat gemeinsame Leitlinien. Nach Einschätzung von Analysten schreiben sie die dahinterstehende Strategie förmlich fest:
die Verarbeitung kritischer Mineralien kontrollieren, mit dieser Kontrolle die Fertigung dominieren und aus der Vormachtstellung in der Fertigung die nächste Technologiegeneration entwickeln (Tech Times).
Am selben Tag verließ der für Handel zuständige Vertreter der Europäischen Union Peking mit kaum mehr als dem Versprechen, China werde Anträge auf Exportgenehmigungen für Seltene Erden weiterhin beschleunigt bearbeiten – in einem System, das Peking nach eigenem Ermessen betreibt. Europa erhielt geregelten Zugang zu Chinas Lieferungen, aber keinen Ausweg aus der Abhängigkeit.
Und falls jemand glaubt, Peking habe dieses Druckmittel aus der Hand gegeben: Im Januar stoppte China die Ausfuhr Seltener Erden an mehrere japanische Unternehmen, obwohl die Vereinbarung mit Washington noch galt.
Kommt Ihnen das bekannt vor? Das sollte es.
Im Juni warnten wir in Ein Billionen-Dollar-Geschäft, das alle übersehen, dass die Vereinbarung des Vorjahres keines der Druckmittel beseitigt hatte.
„China hat die Waffe nicht zerlegt; es hat nur die Sicherung wieder eingelegt ... für ein Jahr.“
Dieses Jahr ist fast vorbei.
Die Skeptiker haben allerdings ein historisches Argument, das man ernst nehmen sollte.
Wir haben diese Entwicklung schon einmal erlebt.
Im September 2010 stoppte China nach einem Zwischenfall auf See im Ostchinesischen Meer die Ausfuhr Seltener Erden nach Japan. Die Preise schossen in die Höhe, und die Aktien westlicher Unternehmen im Sektor vervielfachten sich (Anhörung im US-Repräsentantenhaus, 2011).
2014 entschied die Welthandelsorganisation dann gegen Chinas Exportquoten. Peking fügte sich, die Preise fielen, und die westliche Verarbeitungsindustrie, die eigentlich entstehen sollte, wurde nie aufgebaut. Molycorp, damals Eigentümer genau jener Mountain-Pass-Mine, die heute MP Materials betreibt, meldete 2015 Insolvenz an.
Auf diese Wiederholung setzen die Verkäufer: Entspannung, ein Preiseinbruch und ein weiterer Friedhof westlicher Erschließungsunternehmen.
Dabei übersehen sie einen entscheidenden Unterschied.
2011 stand niemand hinter diesen Unternehmen. Heute ist das anders – und der Unterstützer verfügt über die größten finanziellen Mittel der Welt.
Um zu verstehen, weshalb das den Ausgang verändern kann, müssen wir ins Jahr 1951 zurückgehen.
Der Käufer der letzten Instanz
1951 tobte der Koreakrieg, und Amerikas Vorräte waren gefährlich knapp. Washington nutzte den Defense Production Act für einen Schritt, der heute radikal klingt: Der Staat versprach, fünf Jahre lang das gesamte ihm angebotene heimische Wolframkonzentrat zu einem garantierten Preis von $63 je Short-Ton-Einheit aufzukaufen (Finanzausschuss des US-Senats).
1954 lag dieser Preis beim Zwei- bis Vierfachen des Weltmarktpreises. Die heimische Wolframproduktion erreichte in jenem Jahr einen Rekord – nach fünf jährlichen Steigerungen in Folge (Minerals Yearbook, 1954).
In Boulder County, Colorado, stieg die Fördermenge von etwa 1.900 Pfund im Jahr 1949 auf schätzungsweise 383.000 Pfund im Jahr 1953 (US Bureau of Mines).
Dann endeten die Käufe.
Als das staatliche Aufkaufprogramm bis 1958 im Wesentlichen abgeschlossen war, wurde die heimische Förderung so stark zurückgefahren, dass in der zweiten Hälfte jenes Jahres nur noch zwei Produzenten tätig waren (Minerals Yearbook, 1958).
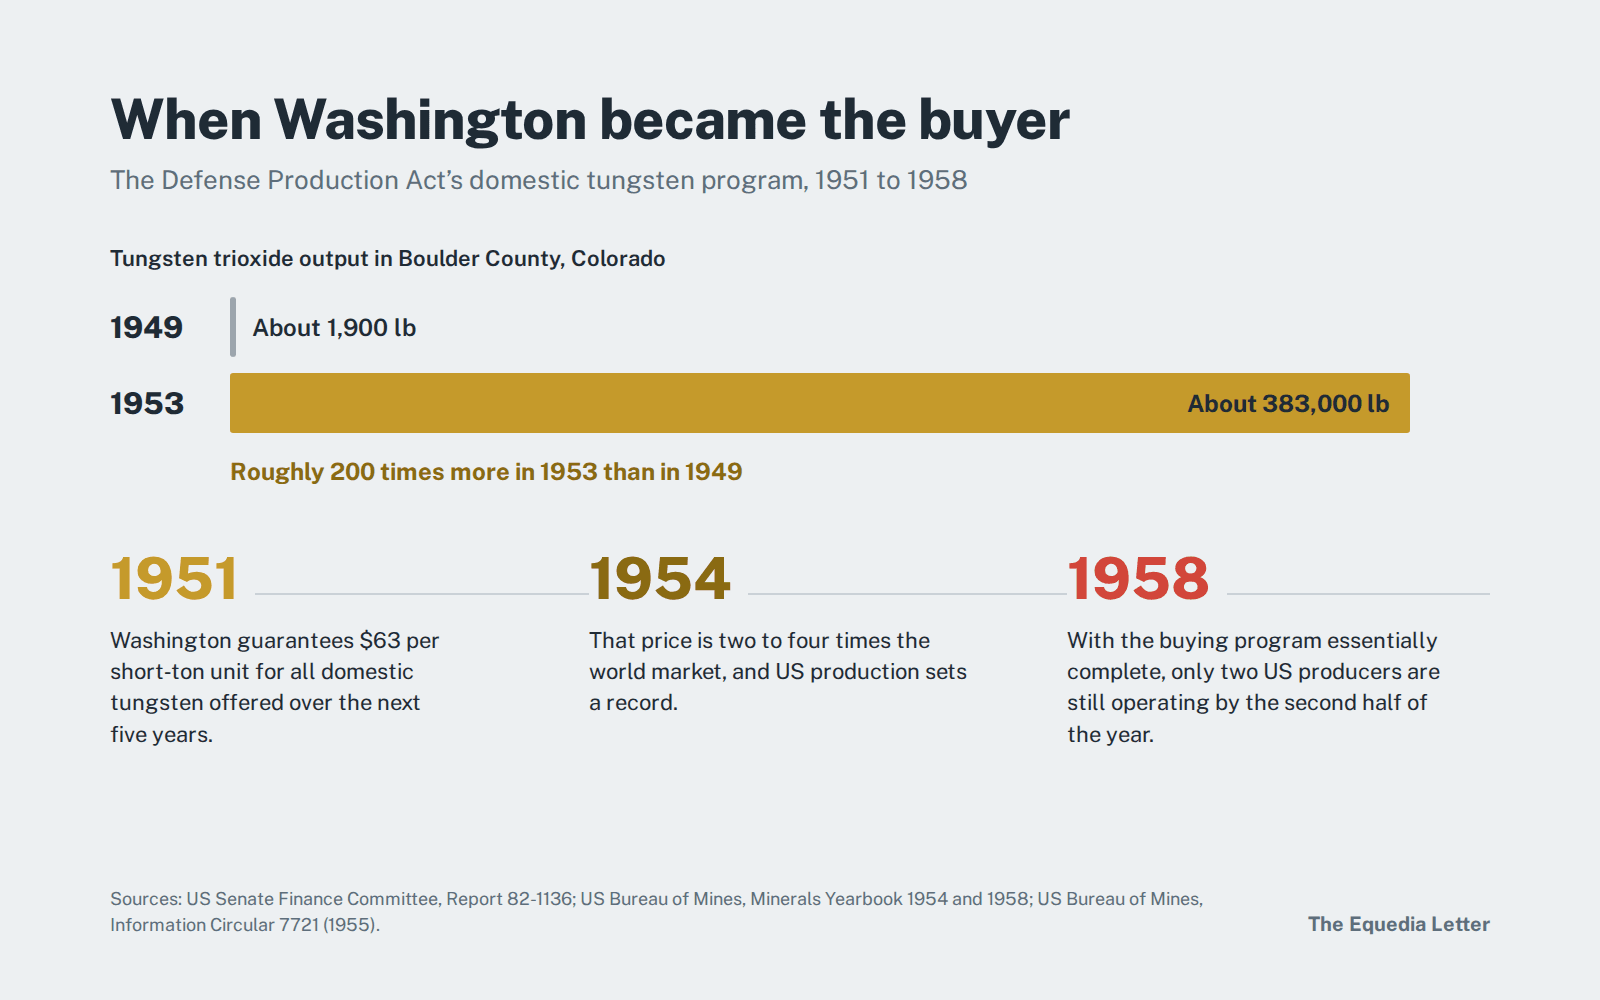
Daraus sollten Rohstoffanleger eine Lehre ziehen: Nicht die Geologie entschied darüber, ob Amerika Wolfram hatte, sondern der Käufer. Solange Washington zahlte, entstand ein Angebot. Als Washington sich zurückzog, verschwand es.
Sehen wir uns nun an, wer hinter den heutigen Unternehmen für kritische Mineralien steht.
Im Juli 2025 erwarb das Pentagon eine Beteiligung, mit der es zum größten Aktionär von MP Materials wurde. Es garantierte dem Unternehmen für Neodym-Praseodym einen Mindestpreis von $110 pro Kilogramm und verpflichtete sich, die gesamte Produktion einer neuen Magnetfabrik zehn Jahre lang abzunehmen (MP Materials). Seither unterstützt Washington eine Initiative der Export-Import Bank namens Project Vault im Umfang von rund $10 Milliarden, mit der eine strategische Reserve für kritische Mineralien aufgebaut werden soll (US Mission to ASEAN).
Im Januar erklärte der Präsident zudem per Proklamation, dass Einfuhren verarbeiteter kritischer Mineralien die nationale Sicherheit gefährden. Bei 12 als kritisch eingestuften Mineralien seien die USA vollständig von Importen abhängig (Proklamation des Weißen Hauses).
Dann veränderte der Krieg die Rechnung.
Bei der Ende Februar begonnenen amerikanisch-israelischen Militäroperation gegen Iran verbrauchten die USA Munition in enormem Tempo. Bis zum Ende der großflächigen Kämpfe im April hatte das Pentagon mindestens die Hälfte seiner THAAD-Abfangraketen, fast die Hälfte seiner Patriot-Abfangraketen und rund 30% seiner Tomahawk-Marschflugkörper eingesetzt. Das geht aus Zahlen des CSIS hervor, die CNN zitierte.
Im vergangenen Monat kam der eigene Generalinspekteur des Pentagons zu dem Schluss, dass die Militäroperation strategische Engpässe verursacht und Schwachstellen bei der Fähigkeit der Verteidigungsindustrie zur Nachlieferung offengelegt habe. Der Bericht führte auch aus, was das Ministerium nun dagegen unternimmt.
Die Anadolu Agency zitiert aus dem Bericht des Generalinspekteurs. Demnach arbeitet das Pentagon daran,
„...kritische Materialien, Bauteile und ausgewählte Munitionsarten zu bevorraten, um rasch auf einen Krisenfall reagieren zu können.“
Jede über Iran eingesetzte Abfangrakete und jeder Marschflugkörper muss ersetzt werden. Wie Foreign Policy wenige Tage nach den ersten Angriffen hervorhob, hängt die Wiederauffüllung dieser Bestände von anfälligen Lieferketten für kritische Mineralien ab (Foreign Policy).
Das Weiße Haus hat den Kongress um zusätzliche Notfallmittel in Höhe von $87,6 Milliarden gebeten, darunter $21 Milliarden ausdrücklich für Munition (Anadolu Agency). Hinzu kommt ein Verteidigungshaushaltsentwurf von $1,5 Billionen für das Haushaltsjahr 2027 (Fortune).
Hier liegt der Zusammenhang, den die meisten übersehen.
Selbst während der Vereinbarung blieb Chinas Verbot, Güter mit doppeltem Verwendungszweck an militärische Endnutzer in den USA zu exportieren, vollständig in Kraft (Mining Technology). Und ab dem 1. Januar schließen die eigenen Vorschriften des Pentagons Magnete und Wolfram chinesischen Ursprungs ohnehin aus seiner Lieferkette aus. Eine Entspannung kann verändern, was China an Detroit verkauft. Sie kann aber nicht verändern, was das Pentagon rechtlich kaufen darf.
Deshalb würde auch eine Verlängerung der chinesischen Aussetzung in letzter Minute diese These nicht entkräften.
Jede Verlängerung führt erneut vor Augen, dass die Versorgung des Westens von Pekings Ermessen abhängt. Genau dieses Risiko wollen das Pentagon, der Kongress und nun auch die Wall Street mit Geld beseitigen.
Damit sind wir wieder bei JPMorgan.
Im Juni 2025 hoben wir in Wie Anleger vom Boom bei kritischen Mineralien profitieren können eine Bemerkung von Jamie Dimon hervor, die große Teile der Finanzpresse als beiläufigen Kommentar abtaten.
„Wir sollten nicht Bitcoin horten – wir sollten Waffen, Munition ... und Seltene Erden bevorraten.“
Im selben Beitrag berichteten wir Ihnen, dass Banken und institutionelle Anleger intensiv nach US-Rohstoffprojekten suchten, insbesondere nach Antimon-Gold-Projekten wie denen von Perpetua Resources. Vier Monate später startete JPMorgan seine $1,5 Billionen schwere Initiative. Zu den ersten öffentlichkeitswirksamen Schritten gehörte eine Ankerinvestition von US$75 Millionen in Perpetua.
Und diese Woche übertrug die Bank einem eigens dafür zuständigen Manager die Leitung ihres gesamten Engagements bei kritischen Mineralien.
Damit stehen nun zwei Summen von jeweils $1,5 Billionen im Raum: eine von Amerikas größter Bank und eine vom größten Militär der Welt. Beide zielen auf dieselbe Schwachstelle.
Die Ironie dabei: Anleger verkaufen die Unternehmen, die neue Anlagen bauen, aus Sorge, dass sie sich bei steigenden Zinsen nicht finanzieren können. Gleichzeitig hat Amerikas größter Finanzierer gerade ein Team aufgebaut, dessen Aufgabe genau diese Finanzierung ist.
Allerdings lässt sich aus der Geschichte von 1951 auch eine Warnung ableiten.
Das Programm endete nicht, weil Amerika plötzlich selbst billiges Wolfram gefunden hätte. Es endete, weil Washington nicht mehr kaufte. Daraufhin schlossen die Minen.
Die entscheidende Frage am 3. November lautet also, ob der nächste Kongress weiter zahlt.
Was die Wahl ändern kann – und was nicht
Sollten die Prognosen stimmen, wird ein politisch geteiltes Washington diese Frage beantworten.
Der Council on Foreign Relations schreibt:
„Die Demokraten können die Kontrolle über das Repräsentantenhaus nur noch selbst verspielen.“
Beim Senat ist das Rennen fast völlig offen. Das Modell der New York Times sieht die Demokraten nur leicht vorn (Action Network).
Würde ein demokratisch kontrolliertes Repräsentantenhaus die Förderung kritischer Mineralien stoppen?
Sehen wir uns an, wer die Gesetzentwürfe tatsächlich verfasst.
Der ehrgeizigste Vorschlag im Kongress, der SECURE Minerals Act, würde eine strategische Rohstoffreserve im Umfang von $2,5 Milliarden schaffen. Deren Leitungsgremium wäre der Federal Reserve nachempfunden. Die Reserve dürfte kritische Mineralien zu Preisen über dem Marktpreis kaufen, damit heimische Produzenten chinesische Preismanipulationen überstehen können. Im Senat wird der Entwurf von der Demokratin Jeanne Shaheen und dem Republikaner Todd Young getragen (Axios).
Mit anderen Worten: Eine Demokratin und ein Republikaner haben gemeinsam einen Gesetzentwurf verfasst, der Washington dauerhaft zum Käufer der letzten Instanz machen würde – zu Preisen über dem Marktpreis. Das wäre eine Neuauflage des Wolframprogramms von 1951, mit einem Leitungsgremium nach dem Vorbild der Fed.
Senator Young brachte das Motiv in einem Satz auf den Punkt.
Tech Times zitiert Senator Todd Young:
„Chinas weltweite Dominanz über die Lieferketten kritischer Mineralien verschafft dem Land erheblichen Einfluss.“
Unterdessen hat das Repräsentantenhaus den Critical Mineral Dominance Act bereits mit 224 zu 195 Stimmen verabschiedet, auch mit Unterstützung einiger Demokraten. Der schärfste demokratische Kritiker des republikanischen Pakets, Frank Pallone, ranghöchstes Mitglied der Demokraten im Energie- und Handelsausschuss, bemängelte, dass es zu wenig zur tatsächlichen Sicherung der Versorgung tue – nicht zu viel.
Die beiden Parteien streiten also darüber, wie sie Pekings Vormachtstellung bei Mineralien brechen können, nicht darüber, ob sie es versuchen sollten.
Wenn eigenständige Gesetzentwürfe stocken, werden Bestimmungen zur Rohstoffsicherheit zudem häufig in den National Defense Authorization Act aufgenommen – das Verteidigungsgesetz, das verabschiedet werden muss. Nach dem Krieg gegen Iran müssen die Munitionsbestände noch immer wieder aufgefüllt werden. Kaum vorstellbar, dass eine der beiden Parteien mit der Forderung Wahlkampf macht, der Lieferkette der Verteidigungsindustrie die Mittel zu entziehen.
Hinzu kommt, was die Geschichte über die Märkte nach solchen Wahlen verrät.
Seit 1938 legte der S&P 500 in den 12 Monaten nach einer Zwischenwahl in etwa 95% der Fälle zu, mit einer durchschnittlichen Rendite von rund 14% (Fidelity). Nach Recherchen von U.S. Bank erzielte der Index im Jahr vor Zwischenwahlen im Durchschnitt nur 2,9%, verglichen mit 12,4% im Jahr danach (U.S. Bank).
Laut einer Analyse von Robert Shillers Daten durch Motley Fool stand der Markt ein Jahr später in 93% der Fälle höher, wenn ein republikanischer Präsident nach einer Zwischenwahl einer geteilten Regierung gegenüberstand (Stacker).
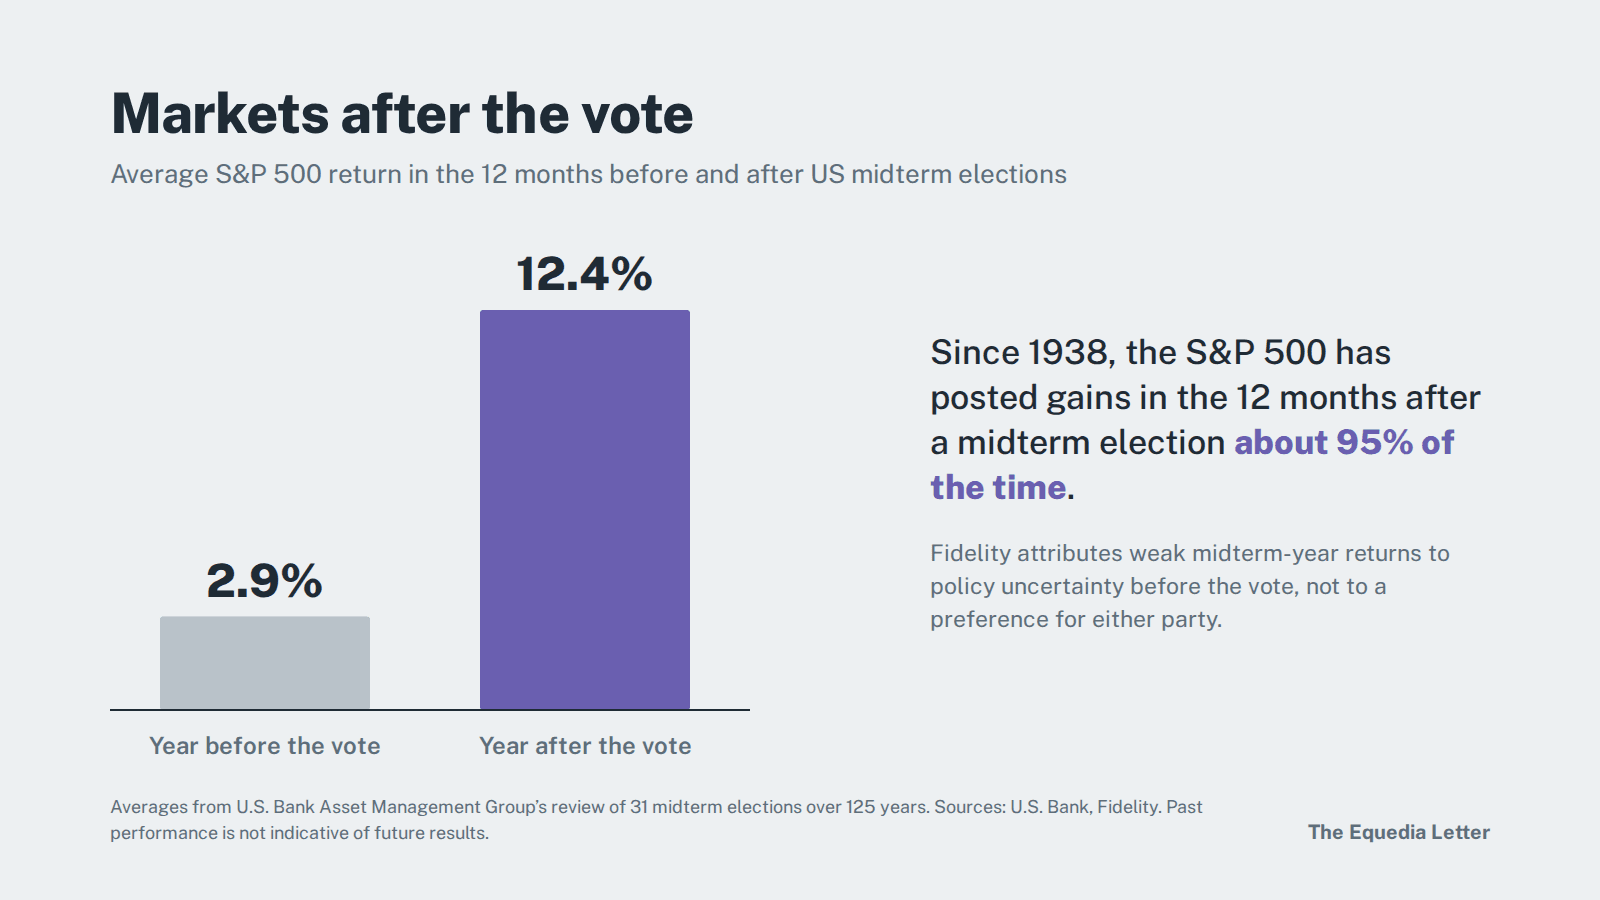
Entscheidend ist die Erklärung von Fidelity: Die schwachen Renditen in Jahren mit Zwischenwahlen spiegelten im Allgemeinen die politische Unsicherheit vor der Abstimmung wider, nicht eine Vorliebe des Marktes für eine der Parteien.
Übertragen Sie das auf einen Sektor, dessen gesamte Bewertung von Washingtons nächstem Schritt abhängt. Wenn der breite Markt nach Zwischenwahlen gewöhnlich aufatmet, dürfte bei Aktien aus dem Bereich kritische Mineralien noch mehr Unsicherheit weichen.
Es gibt noch einen Grund, geduldig zu bleiben.
Die Wochen nach der Wahl fallen in die Zeit der steuerlich motivierten Verlustverkäufe. Dann trennen sich Anleger vor dem 31. Dezember von ihren Verlierern, um Kursverluste steuerlich geltend zu machen. In diesem Jahr gehören Aktien aus dem Bereich kritische Mineralien in vielen Depots zu den größten Verlierern, besonders an der TSX Venture. Solche Verkäufe haben nichts mit den Fundamentaldaten zu tun, wirken sich aber sehr wohl auf die Kurse aus.
Wir haben diese Konstellation bereits einmal erlebt.
Vor einem Jahr, direkt nach der Vereinbarung von Busan, warf der Markt Aktien aus dem gesamten Bereich kritische Mineralien auf die Nachricht hin ab, Washington und Peking hätten sich geeinigt. Doch bis zur zweiten Januarwoche hatte sich Critical Metals, einer der volatilsten Werte des Sektors, seit Jahresbeginn mehr als verdoppelt.
Die Ausgangslage ist also klar.
Die politische Unterstützung dürfte die Wahl überdauern. Historisch hat der Markt zugelegt, sobald die Abstimmung hinter ihm lag. Und eine Welle saisonaler Verkäufe steht unmittelbar vor den Fristen im November bevor.
Was bedeutet das für Anleger?
Unserer Ansicht nach befinden sie sich genau an dem Punkt, an dem das vorausschauende Kapital in jedem Rohstoffzyklus gewöhnlich aktiv wird.
Die dritte Phase
Jeder große Rohstoffzyklus, den wir in den vergangenen 20 Jahren beobachtet haben, folgte demselben Muster.
Zuerst ändert sich die Politik. Dann positionieren sich einige frühe Anleger. Anschließend steigen die großen institutionellen Investoren ein, und die Neubewertung erfolgt schnell – weil zum Kreis der Käufer plötzlich Kapital in Milliarden- statt in Millionenhöhe gehört.
In diesem Fall könnten es sogar Billionen sein.
Kritische Mineralien haben die dritte Phase erreicht.
Das Pentagon ist Aktionär, der Kongress entwirft einen Käufer der letzten Instanz nach dem Vorbild der Fed, und Amerikas größte Bank hat gerade einen Verantwortlichen für Kapitalinvestitionen in den Sektor ernannt. Dennoch sind die Aktien so bewertet, als befänden wir uns noch in der ersten Phase und müssten erst herausfinden, ob das alles ernst gemeint ist.
Wir haben diese Entwicklung mehr als einmal früh erkannt.
Im Mai 2025 berichteten wir Ihnen in Die größten Akteure sind dabei – und Sie?, dass BHP, BlackRock und sogar saudische Investoren bei strategischen Metallen aktiv wurden. Eine Woche später machten wir auf Dimons Forderung aufmerksam, Seltene Erden zu bevorraten – Monate bevor JPMorgan die Idee mit $1,5 Billionen unterlegte.
Und im Juni dieses Jahres warnten wir, China habe die Waffe nur für ein Jahr wieder gesichert. Außerdem bezeichneten wir eine Frist des Pentagons im Januar 2027 als Billionen-Dollar-Zeitbombe für Rüstungsunternehmen. Beide Fristen laufen nun in den Wochen unmittelbar nach den Zwischenwahlen ab.
Dafür brauchte es keine Kristallkugel. Man musste das Kleingedruckte lesen, während alle anderen nur die Schlagzeilen lasen.
Wie könnten Anleger also die bevorstehende Phase nutzen? So denken wir darüber.
Achten Sie auf die Vorschriften, nicht auf das Etikett. Konzentrieren Sie sich auf die Metalle, für die staatliche Regeln Nachfrage schaffen. Die Pentagon-Regel für Januar erfasst Seltenerdmagnete, Wolfram und Tantal. Pekings speziell gegen die USA gerichtetes Verbot betrifft Gallium, Germanium und Antimon. Yttrium und die schweren Seltenen Erden unterliegen weiterhin dem chinesischen Genehmigungssystem vom April 2025. Allerdings ist nicht alles knapp, was als kritisches Mineral bezeichnet wird. Bei Nickel etwa haben die Prognosen gerade von einem Defizit auf einen Überschuss gedreht.
Setzen Sie auf Qualität statt auf Hoffnung. Solange die Fed die Zinsen weiter anhebt, ist ein Unternehmen, das am Tiefpunkt frisches Kapital beschaffen muss, eine ganz andere Anlage als eines, das bereits Umsätze erzielt, staatlich unterstützt wird oder eine solide Bilanz hat. Die unterschiedliche Kursentwicklung von Unternehmen im Aufbau und etablierten Produzenten in diesem Herbst zeigte genau das. Auch der Standort zählt: Besonders wertvoll sind Lagerstätten dort, wo ein Banker von JPMorgan oder ein Programmverantwortlicher des Pentagons tatsächlich einen Vertrag schließen kann – beispielsweise in den Vereinigten Staaten!
Nutzen Sie den Kalender. Versuchen Sie nicht, den exakten Tiefpunkt zu treffen. Stellen Sie jetzt, vor der Wahl, Ihre Beobachtungsliste zusammen und prüfen Sie die Unternehmen gründlich. Das entscheidende Zeitfenster reicht vom 3. November über die Fristen am 10. und 27. November, die Pentagon-Regel am 1. Januar und das Ende der Zollvereinbarung am 10. Januar – mitten durch die Phase steuerlich motivierter Verlustverkäufe. Wir prüfen bereits einige ganz konkrete Transaktionen in diesem Sektor, die wir Ihnen vorstellen möchten. Bleiben Sie also dran!
Nehmen Sie die Risiken ernst. Peking könnte die Aussetzung erneut verlängern. Schon die Schlagzeile darüber könnte diese Aktien belasten, obwohl sich für das Pentagon nichts ändert. Die Fed könnte die Zinsen nochmals anheben. Viele Erschließungsunternehmen werden weiterhin Kapital aufnehmen müssen. Und JPMorgans $1,5 Billionen sind ein Finanzierungsziel, kein bereits zugesagtes Kapital.
In den 1950er-Jahren zahlte Washington für heimisches Wolfram bis zum Vierfachen des Weltmarktpreises, statt zu riskieren, ohne diesen Rohstoff Krieg führen zu müssen. Fünfundsiebzig Jahre später trifft es dieselbe Entscheidung erneut – diesmal mit einem weitaus größeren Budget, einer Pentagon-Regel mit fester Frist und Amerikas größter Bank am Tisch.
Der Markt verkauft die Geschichte, die Krise sei vorbei. Washington und die Wall Street investieren im Stillen in die Behebung der Knappheit.
Am 3. November entscheiden die Amerikaner, wer den Kongress kontrolliert. Am 10. November wird Peking alle daran erinnern, wer die Lieferkette kontrolliert.
Ich weiß, auf welcher Seite dieses Geschäfts ich lieber stehen würde.
Suchen Sie nach der Wahrheit und seien Sie vorbereitet,
Carlisle Kane
The Equedia Letter
Haftungsausschluss: Dieser Newsletter wird von der Equedia Network Corporation ausschließlich zu Informationszwecken bereitgestellt. Er ist weder ein Angebot zum Kauf oder Verkauf eines Wertpapiers, noch enthält er auf einzelne Personen zugeschnittene Anlageberatung. Equedia.com und die Equedia Network Corporation sind bei keiner Wertpapieraufsichtsbehörde als Anlageberater oder Wertpapierhändler registriert. Dieser Beitrag enthält zukunftsgerichtete Aussagen und Meinungen, die Risiken und Unsicherheiten unterliegen; die tatsächlichen Ergebnisse können erheblich davon abweichen. Equedia, seine Führungskräfte und verbundenen Unternehmen können Positionen in Unternehmen aus dem Bereich kritische Mineralien halten, darunter Unternehmen, die auf equedia.com werben oder geworben haben. Die Wertentwicklung in der Vergangenheit ist kein Hinweis auf künftige Ergebnisse. Stellen Sie stets eigene Recherchen an. Unsere vollständigen Nutzungsbedingungen finden Sie unter equedia.com/terms-of-use.
Quellen
- The Northern Miner: JPMorgan ernennt Verantwortlichen für kritische Mineralien im Rahmen seiner $1,5-Billionen-Initiative (13. Oktober 2026)
- Schaeffer’s Investment Research: Aktie aus dem Bereich Seltene Erden setzt Talfahrt fort und steuert auf 52-Wochen-Tief zu (14. Oktober 2026)
- 24/7 Wall St.: USA Rare Earth steigt um 4%, während der einmonatige Ausverkauf pausiert (15. Oktober 2026)
- 24/7 Wall St.: Critical Metals steigt um 4% nach Trumps Plan zur Rohstofferkundung in Grönland (14. Oktober 2026)
- 24/7 Wall St.: USA Rare Earth fällt um 6%: Meilensteine für staatliche Förderung noch nicht erreicht (12. Oktober 2026)
- 24/7 Wall St.: USA Rare Earth fällt um 5% – zweiter Verkaufstag in Folge (8. Oktober 2026)
- 24/7 Wall St. über Yahoo Finance: Aktien aus dem Bereich Seltene Erden fallen wegen Hoffnung auf Entspannung zwischen den USA und China (10. September 2026)
- AAII: Warum die Aktie von MP Materials Corp. (MP) um 7,12% gefallen ist (31. Juli 2026)
- Thomson Reuters Tax & Accounting: Verlängerung der US-chinesischen Zollvereinbarung: Warum Compliance-Teams nicht bis Januar warten können (12. Oktober 2026)
- Rare Earth Exchanges: Trump und Xi verlängern die Zollvereinbarung bis zum 10. Januar (24. September 2026)
- Mining Technology: China setzt Exportverbot für Gallium, Germanium und Antimon in die USA aus (November 2025)
- Crowell & Moring: US-Verteidigungsministerium verschärft Lieferkettenbeschränkungen für bestimmte Magnete, Tantal und Wolfram
- Reuters über Honolulu Star-Advertiser: Fed hebt Zinsen an und signalisiert weitere Straffung (16. September 2026)
- Tech Times: Kongress will Chinas Vormachtstellung bei Seltenen Erden vor der Novemberfrist brechen (6. Oktober 2026)
- Tech Times: Chinas Industriestrategie vom Oktober schreibt den strategischen Einsatz Seltener Erden fest (13. Oktober 2026)
- US-Repräsentantenhaus: Chinas Monopol auf Seltene Erden: Folgen für die Außen- und Sicherheitspolitik der USA (21. September 2011)
- Finanzausschuss des US-Senats: Aussetzung der Einfuhrzölle auf Wolfram, Bericht 82-1136
- US Bureau of Mines: Minerals Yearbook 1954, Wolfram
- US Bureau of Mines: IC 7721, Untersuchung zum Wolframpotenzial in Boulder County, Colorado (1955)
- US Bureau of Mines: Minerals Yearbook 1958, Wolfram
- MP Materials: Öffentlich-private Partnerschaft mit dem US-Verteidigungsministerium (Juli 2025)
- US Mission to ASEAN: Ministertreffen zu kritischen Mineralien 2026
- govinfo: Präsidentielle Proklamation zu verarbeiteten kritischen Mineralien vom Januar 2026
- CNN über KION: Irankrieg eskaliert, während US-Waffenbestände weiterhin erschöpft sind (12. Juli 2026)
- Anadolu Agency: Irankrieg hat strategische Munitionsengpässe der USA offengelegt, stellt Pentagon-Prüfbericht fest (15. September 2026)
- Foreign Policy: Der Irankrieg, Munition und kritische Mineralien (5. März 2026)
- Fortune: US-Militär hat im Irankrieg die Hälfte seiner teuersten Raketen verbraucht (24. April 2026)
- Small Caps: Ist der Ausverkauf bei kritischen Mineralien eine Kaufgelegenheit für Unternehmen mit Nordamerika-Geschäft? (Oktober 2025)
- Council on Foreign Relations: Fünf Dinge, die Sie über die Zwischenwahlen wissen sollten
- Action Network: Prognosen für die Zwischenwahlen 2026: Märkte und Umfragen im Vergleich
- Axios: Kongress erwägt strategische Rohstoffreserve (15. Januar 2026)
- Fidelity: Die überraschende Wahrheit über Zwischenwahlen und Aktien
- U.S. Bank: Entwicklung des Aktienmarkts nach Zwischenwahlen
- Stacker: Die Zwischenwahlen stehen bevor: So entwickelte sich der Aktienmarkt seit 1874 davor und danach(8. Oktober 2026)
- The Northern Miner: Prognose für Nickel dreht von Defizit auf Überschuss (14. Oktober 2026)
- Equedia: Die größten Akteure sind dabei – und Sie? (25. Mai 2025)
- Equedia: Wie Anleger vom Boom bei kritischen Mineralien profitieren können (1. Juni 2025)
- Equedia: Ein Billionen-Dollar-Geschäft, das alle übersehen (7. Juni 2026)